
市场波动加剧的2026年三季度,银行理财迎来一轮集中兑付考验。当债市利率反复震荡、权益市场结构性分化持续演绎,封闭式产品到期后能否如期兑现业绩基准?
南财理财通数据显示,2026年三季度,理财公司合计有4609只(按登记编码核算)封闭式人民币产品到期兑付。市场波动加剧之下,不同品类、不同期限产品业绩表现冷暖分化。
到期格局:华夏、兴银到期产品数量均超400只
分投资性质看,三季度到期的理财产品结构延续固收类主导的行业常态,固收类、混合类分别有4495只、107只产品到期,权益类、商品及金融衍生品类理财产品各有2只、5只到期。分募集方式看,公募型产品数量为4141只,私募型产品为468只。
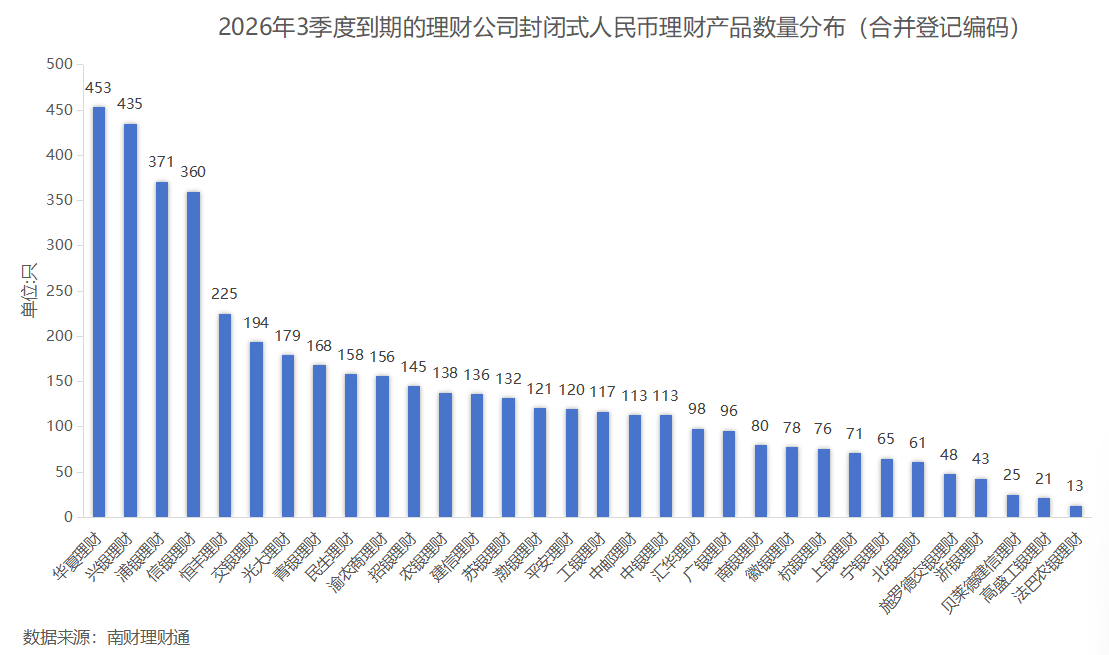
分机构看,头部效应依旧明显。华夏理财以453只到期产品数量位居第一,兴银理财以435只紧随其后;浦银理财371只、信银理财360只、恒丰理财225只,这几家机构到期产品数量均超过200只。大部分机构到期产品数量集中在100—200只。
期限结构特征:中短周期占绝对主导,长期产品供给稀缺
三季度到期封闭式理财产品的期限分布高度集中,中短期产品成为市场绝对主力,贴合投资者稳健配置的需求。长期产品布局节奏偏谨慎,市场整体供给规模处于较低水平。
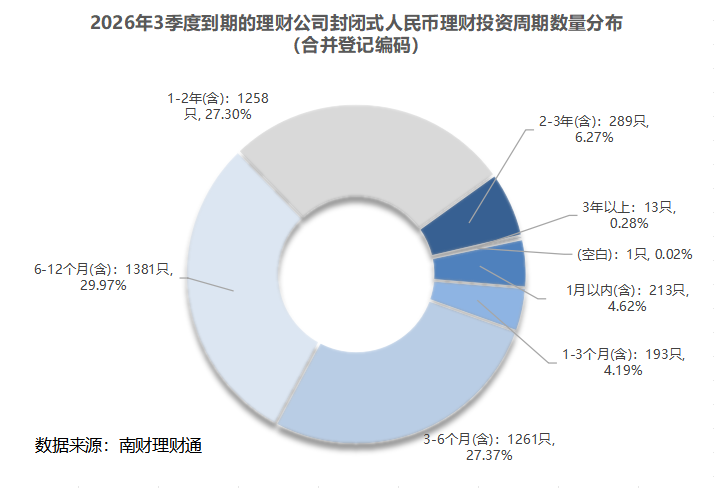
具体数据来看,到期产品中,6—12个月期限产品数量占比最高,达29.97%;3—6个月期限次之,到期产品占比27.37%,两类中短期产品合计占比接近六成,是三季度到期产品的绝对主力。1—2年期限产品紧随其后,占比27.30%,是中长期周期里占比最高的期限品种。以上三类产品共同占据全部到期产品的超八成份额。
值得注意的是,1月以内期限和1—3个月期限这两类超短期产品占比偏低,合计占比不足9%;2年以上的长期产品整体占比极低,到期规模非常小,仅少量产品分布在2—3年区间、占比达6.27%,3年以上产品占比不足1%。整体来看,当前理财公司在产品期限排布上,将资源重心放在适配稳健配置需求的中短周期品类,对跨周期的长期限产品保持克制的布局节奏,最终形成了中短产品供给充足、长期产品稀缺的产品期限格局。
产品达标表现:固收中短期表现拔尖,混合达标“冰火两重天”
因到期产品中挂钩型产品数量较少,主要对固定报价型产品和区间报价型产品进行分析(区间报价型产品取业绩区间上下限均值作为比较基准中枢)。南财理财通数据显示,三季度理财产品整体业绩下限达标率为89.64%,业绩中枢达标率为42.23%,收益底线达标,而中枢不及预期,且不同品类、不同期限产品表现分化显著。
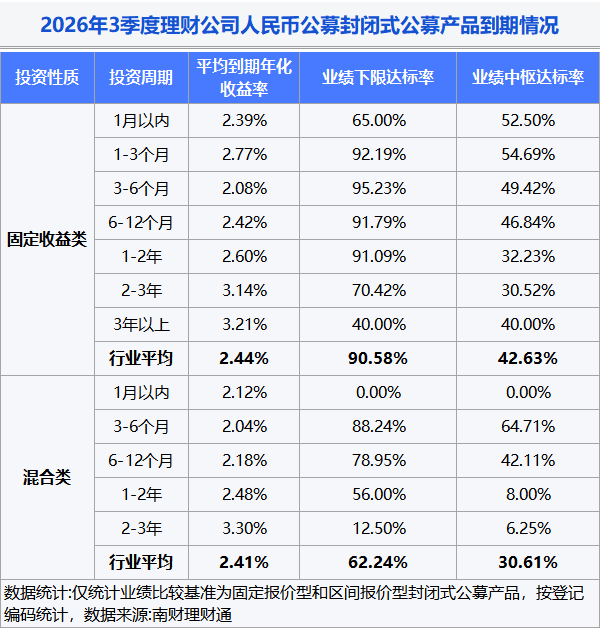
固收类产品:中短期稳健,长期限达标难度陡增。固收类产品三季度业绩下限达标率90.58%,业绩中枢达标率42.63%,整体表现明显优于混合类。
期限维度上,中短周期优势突出:3—6个月期限产品表现最佳,下限达标率高达95.23%,中枢达标率49.42%;6—12个月期限产品紧随其后,下限达标率突破90%,中枢达标率46.84%;1—3个月期限产品同样优异,下限达标率突破90%,中枢达标率高达54.69%。
相比之下,1个月以内超短期产品呈现“下限偏弱、中枢亮眼”的特征,中枢达标率超过50%,但下限达标率仅65.00%,明显低于行业平均。1—2年中长期产品下限达标率维持在91.09%的高位,但中枢达标率仅32.23%。长期限产品则出现明显滑坡:2—3年期限产品下限达标率跌至70.42%,中枢达标率仅30.52%;3年以上超长期产品下限和中枢达标率均为40.00%。
中短期固收产品之所以达标稳健,根本在于底层资产久期与产品期限高度匹配,高流动性储备可以快速对冲市场利率的短期波动,局部信用事件冲击也很难传导至产品端,收益落地的稳定性较强。而长期限固收产品需要完整覆盖多个利率调整窗口和市场风格切换周期,多重不确定性叠加,达成预设业绩基准的难度大幅抬升。
混合类产品:长短周期分化剧烈。混合类产品整体达标水平弱于固收类,三季度业绩下限达标率62.24%,中枢达标率30.61%,期限维度分化极为剧烈。
中短周期产品仍是稳健主力:3—6个月期限产品表现最优,下限达标率88.24%,中枢达标率64.71%;6—12个月期限产品次之,下限达标率78.95%,中枢达标率42.11%,收益兑现能力均优于行业均值。但1—2年中长期产品下限达标率降至56.00%,中枢达标率仅8.00%;2—3年期限产品下限、中枢达标率分别仅12.50%、6.25%;1个月以内极端期限的混合类产品两类达标率全部归零,无产品完成基准收益兑现。
到期收益率:长期限收益领跑,1—3个月收益小高峰
从三季度到期产品的业绩水平看,固收类封闭式人民币公募产品年化收益率均值为2.44%,混合类产品为2.41%。
整体来看,不同期限固收类产品的收益表现随久期拉长呈现稳步上行趋势。虽然3年以上期限产品达标率较低,但从到期收益率看,长期限产品依然具有收益优势:3年以上期限固收产品到期平均收益率3.21%,2—3年期限产品也已突破3%,达3.14%。3—6个月期限产品虽达标表现突出,但收益垫底,到期平均收益率仅2.08%。值得注意的是,1—3个月期限产品平均到期年化收益率达到2.77%,收益表现达到一个小高峰,在保持达标表现拔尖的同时,收益率仅次于2—3年和3年以上期限产品。
混合类产品收益梯度较为清晰,整体随期限拉长稳步上行:1个月以内产品收益率2.12%,6—12个月、1—2年、2—3年期限产品收益率逐步攀升至2.18%、2.48%、3.30%,长期产品收益弹性明显高于短周期品类。其中1—3个月短期产品平均年化收益率2.04%,是所有混合细分期限里的最低值。
整体来看,三季度封闭式理财产品到期数据勾勒出一幅清晰的市场图景:中短期固收产品“稳”字当头,达标率和收益表现兼备;长期限产品“收益高、达标难”,考验管理人的久期管理和利率研判能力;混合类产品则因权益仓位和期限差异,呈现显著分化。在低利率、高波动的市场环境下,产品期限与资产久期的匹配度,正在成为决定兑付质量的关键变量。
暂无评论