
10月8日,“数字出版第一股”中文在线在一天内接连宣布终止“港股上市+A股定增”两项重磅计划。
早间,公司公告称,基于市场环境与公司自身发展规划的综合考量,并秉持维护股东利益、对股东负责的原则,决定终止发行H股股票并在香港联交所上市事项。公告一出,中文在线当日开盘大跌,收盘时跌12.75%,每股报20.39元。
晚间,其再度公告称,在综合考量目前市场环境等多种因素后,公司董事会同意终止向特定对象发行A股股票事项。
两项公告中,公司均表示,终止原因在于对市场环境等因素的综合考量。但难以忽视的是,在接连叫停两项股权融资之前,中文在线收到了一份深交所在国庆假期期间“加班加点”下发的问询函。
10月2日,国庆长假第二天,深交所创业板公司管理部向中文在线下发问询函,针对公司于两天前,即9月30日披露的定增预案,从五方面提出问询,要求公司于10月8日前作出书面回复并对外披露。
这份假期里火速下发的问询函引发了外界的广泛关注。但最终,在问询回复期限届满之日,中文在线先后宣布终止两项融资计划。记者注意到,中文在线接连撤回H股上市与A股定增的举动也引发了投资者的广泛质疑。在投资者交流社区,大量投资者不满公司“一问就撤”,直言“公司为什么要‘闹’这么一出”;还有股民调侃称:“不愧是做短剧的,剧本看多了吧,这么多反转。”
资本棋局生变
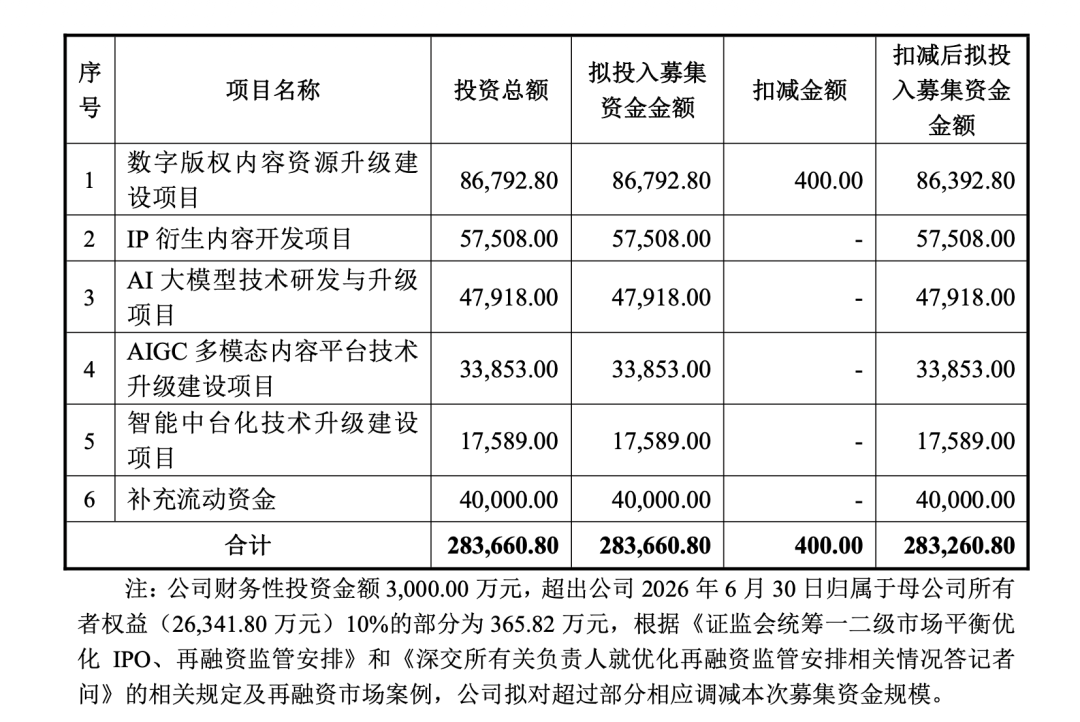
时间拨回国庆节前。9月30日晚间,中文在线披露《2026年度向特定对象发行A股股票预案》,拟向不超过35名特定投资者募资不超过28.33亿元(含本数),用于数字版权、IP衍生、AI大模型等六大项目。
根据该预案,本次发行的股票数量将按照募集资金总额除以发行价格确定,发行数量不超过发行前总股本的30%(含本数),发行价不低于定价基准日前20个交易日交易均价的80%,限售期为6个月。
从资金分配来看,最大单项为8.64亿元的数字版权内容资源升级建设项目,用于原创文学版权采购;IP衍生内容开发项目拟投入5.75亿元,用于AI短剧、中剧、互动剧的内容版权采购、制作等方面;聚焦公司“逍遥AI”的AI大模型技术研发与升级项目拟投入4.79亿元;AIGC多模态内容平台技术升级建设项目拟投入3.39亿元;智能中台化技术升级建设项目拟投入1.76亿元;另有4亿元用于补充流动资金。
然而,这份定增预案披露后不久,深交所便火速发出问询函。
10月2日晚间,深交所围绕募资资金、募投项目、财务指标的影响、前次再融资的终止、与港股IPO的关系五大方面,向中文在线下发问询函。
根据问询函,深交所首先关注了本次募集资金的合理性,指出中文在线截至2026年6月末净资产约2.63亿元,而本次拟募资规模超过净资产10倍,要求其说明本次融资金额的合理性;另外,结合经营业绩、业务发展情况等,说明本次融资规模与公司现有业务规模、管理能力及人员储备之间的匹配关系,及本次募集资金规模测算依据。
募投方面,问询函则重点核查了数字版权采购、AI大模型研发、补充流动资金等项目的商业合理性、技术可行性及投资回报。其中,问询函尤其提到了公司2025年全年研发费用约0.72亿元,要求其说明4.79亿元研发投入的测算依据。
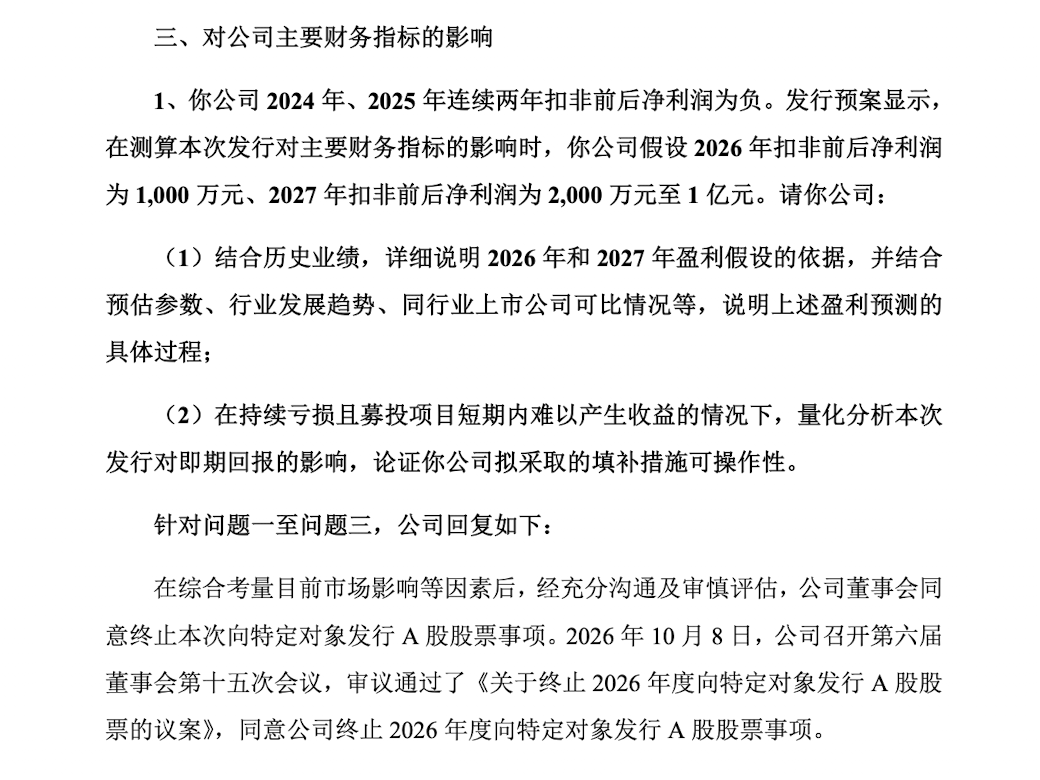
同时,中文在线2024年、2025年连续两年扣非前后净利润为负,问询函还要求其就预案中2026年和2027年盈利假设的依据、发行对即期回报影响等方面进行说明;并要求对比本次募投与2023年启动后终止的前次定增方案差异。
更重要的是,问询函还着重提及了公司今年来一连串的资本运作安排。今年2月,中文在线向港交所递交上市申请,谋求“A+H”双平台架构。深交所要求公司披露港股IPO的最新审核进展,对比A股再融资与港股IPO在融资用途上的差异,论证在A股与H股两地同时推进股权融资的合理性。
问询函中,深交所要求中文在线于10月8日前书面回复。但最终,10月8日,即问询函回复截止日当天,中文在线早间宣布终止发行H股股票并于香港联交所上市;晚间则宣布终止A股定增。
同日晚间,在问询函回复公告中,中文在线未作出具体回应,仅以“公司决定终止发行”作答了募资资金、募投项目、对公司主要财务指标的影响、与港股IPO的关系四个问题。
针对“关于前次再融资的终止”这一问题,中文在线则对比了本次申报募投项目与前次申报募投项目的具体情况,表示本次募投顺应AI赋能数字文化产业趋势,整体架构、技术研发、IP开发场景全面迭代升级,与前次传统业务导向方案存在实质性差异,更适配公司全新发展战略。
汇生国际资本总裁黄立冲在接受《国际金融报》记者采访时指出:“深交所这次问询,触及的是融资决策的基本账目:公司究竟缺多少钱,现有业务、管理能力和人员储备能否承接这么大的投入,项目能产生多少收入和回报。”
在黄立冲看来,募资规模是否合理,最终要由资金缺口、投入能力和回收路径来证明,“行业前景不能替代这三笔账”。
然而,对于上市十一年来频繁“战略摇摆”、财务表现难言理想的中文在线而言,这三笔账或许恰恰是其难以回答的问题。
频转型盈利难
公开资料显示,中文在线成立于2000年12月,专注于数字内容生产、版权分发及IP衍生开发,被誉为“数字出版第一股”,于2015年1月21日在深交所创业板上市。
梳理其上市后的发展路径不难发现,中文在线是一家热衷于“追风口”的公司。公开资料显示,中文在线于2016年切入“二次元风口”,曾斥超17亿元收购手游发行商晨之科;但由于晨之科业绩不达预期,并让公司计提了巨额商誉减值,最终于2020年以4567万元的价格血亏“甩卖”。
2021年,元宇宙概念横空出世。中文在线董事长童之磊迅速将元宇宙定位为“未来十年中文在线的方向”,并在当年年报中表示:“我一直奉行‘10年+’理念,就是以10年以上的定力和决心,持续在一个方向努力和投入,这一理念引领我们一次次从未知之境走向胜利之地,也将引领我们在元宇宙时代走向成功。”但如今,无论是财报披露还是公开发言,其管理层已经鲜少提及在元宇宙领域的投入与进展。
取而代之的是,公司于2023年迅速转向AIGC领域,同年发布创造大模型“中文逍遥”1.0版本,并开始押注“短剧出海”;2025年,其又加码了AI漫剧等热门赛道。
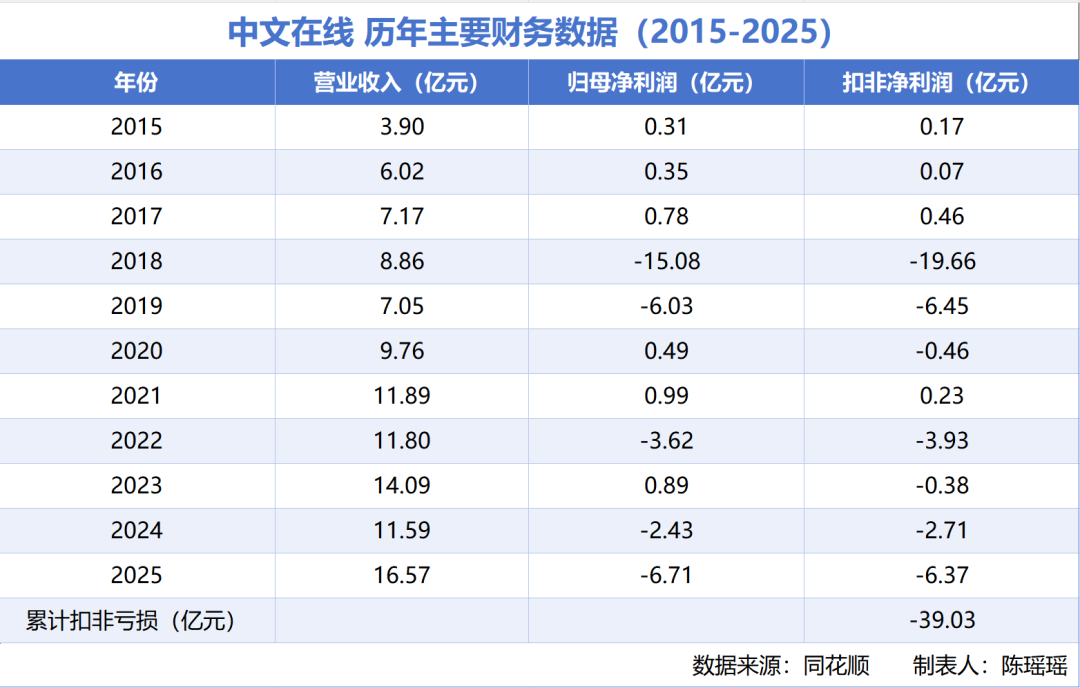
但难以忽视的是,频繁切换赛道让中文在线的财务表现极不稳定。公开数据显示,2015年至2025年,上市11年以来,中文在线累计扣非净亏损超39亿元,真正实现扣非盈利的仅有2015年、2016年、2017年和2021年。
陈瑶瑶/制表
当下,中文在线持续强化“AI赋能”“国际优先”等战略,其营收结构也正经历“换挡”。2026年上半年,公司实现营业收入5.78亿元,同比增长3.85%。其中,曾是主要营收来源的网络文学及相关业务收入为1.45亿元,同比下降54.91%;短剧及IP衍生品业务收入则同比大增108.72%,达到4.11亿元,占总营收的七成以上。
收入结构变化的同时,公司亏损较上年同期收窄,且现金流状况也有所改善。上半年,中文在线归母净利润为-4299.53万元,扣非净利润为-4774.02万元;经营活动现金流净额则由负转正,达到1.27亿元。公司在财报中指出,现金流改善主要得益于本期海外短剧业务现金流入增多。
财报显示,被视为中文在线海外短剧业务版图“新中心”的FlareFlow,当期由大幅亏损转为盈利,实现营业收入2.53亿元、净利润1.52亿元。
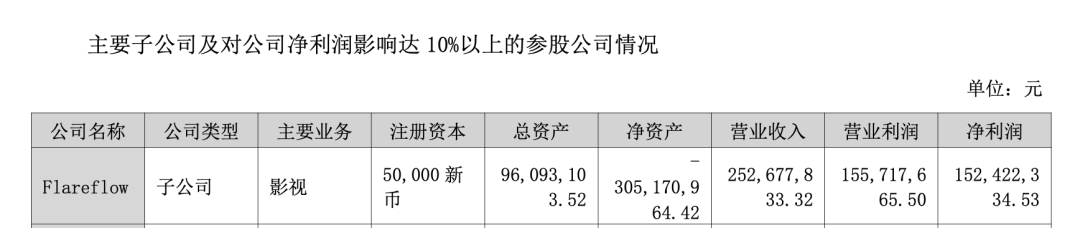
对于海外业务盈利改善的具体原因,中文在线并未在财报中作出详尽解释。有观点指出,这一表现或指向公司去年大规模投入的效益在今年上半年逐步释放,叠加同期支出减少,共同推动了盈利改善;与此同时,AI战略落地带来的降本增效,也可能对利润提升有所贡献。
不过,对于仍高度依赖投流获客、竞争日趋激烈且获客成本居高不下的短剧业务而言,海外平台阶段性的盈利与现金流改善能否延续,仍有待观察。
“对于网文、短剧这类业务,仅看下载量、播放量或收入增长还不够,还要看获取一批用户需要花多少钱、这些用户最终能贡献多少净现金,以及投入需要多长时间才能收回。这些经营指标,更能说明公司的国际化业务是否走得稳健。”黄立冲指出,当下现金流改善有积极意义,但还需要观察这种改善能否延续,“不能把一个报告期的正现金流直接外推成未来数年的资金供给。”
(实习生陈瑶瑶对此文亦有贡献)
暂无评论