
11月13日,亿都(国际控股)(00259.HK)延续升势,收盘报2.6港元/股,涨幅3.59%;在前一交易日,该股已经大涨9.13%,最新总市值约24.27亿港元。
此轮行情的导火索,是盈利竟然比肩总市值。11月11日晚间,亿都发布正面盈利预告。公告显示,公司预计截至2026年9月30日止六个月,归母净利润约23亿港元,同比增长约92%。
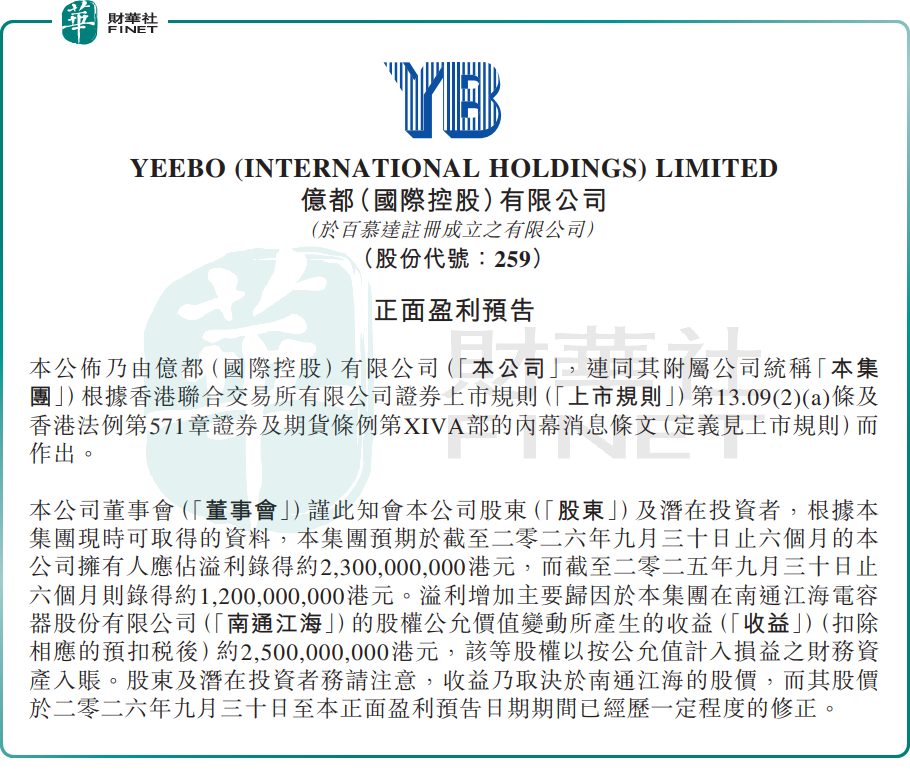
这份强劲的业绩增幅,并非源自主营业务的改善,其核心推力是一项股权投资的公允价值重估收益。换言之这属于纸面盈利,而非经营活动创造的实际利润。
公告披露,公司利润增长,主要是所持南通江海电容器股份有限公司股权的公允价值变动收益(扣预扣税后)约25亿港元,该笔股权按公允值计入损益的金融资产核算。
这笔重估收益规模,已经超过预告的整体账面利润,足以说明投资资产的估值波动,主导了当期业绩表现。
简单来讲:23亿港元的账面溢利依托25亿港元的未兑现重估收益,剔除该笔非现金收益后,公司主营业务实际亏损。
注意留意的是,公允价值变动只体现在利润表,并未实现现金流入,股权没有卖出,账面利润不等于到手现金流。
回看上一财年,可以发现,亿都这种“投资收益拉动利润”的结构早已成型,业绩弹性高度绑定对外产业投资的估值波动。
2025/26财年,亿都国际实现营收11.81亿港元,同比增长13.7%;归母净利润约19.51亿港元。同期,集团录得公允价值变动收益净额约26.30亿港元,其中南通江海贡献约11.07亿港元未变现收益,沐曦集成电路贡献约13.60亿港元公允价值收益。而当年毛利约1.26亿港元,同比下降3.3%;毛利率从12.5%回落至10.7%,下行1.8个百分点,盈利承压明显。
亿都(国际控股)传统根基业务为显示器件制造,产品涵盖液晶显示器、液晶模组、TFT模组、电容触控面板模组,下游覆盖笔记本电脑、汽车、医疗、工控等赛道。
当前行业环境趋于内卷:消费电子领域价格竞争持续挤压利润;汽车、工业、医疗等高端显示赛道,对产品稳定性、定制化能力、客户资质认证的门槛持续抬升,传统显示业务增长难度不小。
为寻找新增长曲线,亿都顺势布局AI算力赛道,将GPU服务器硬件销售、算力集群服务、软件技术开发纳入业务版图,AI业务成为市场新的观察点。2025/26财年,公司AI业务收入1.59亿港元,同比增幅接近2.8倍。
总结而言,亿都“显示制造+AI算力+产业股权投资”的三层业务架构,是第十三届港股100强评选当中,中小市值企业资产质量评估的典型样本。公司持有多家上市主体股权,资产端具备估值重估空间,但短板同样突出:利润高度依赖被投标的股价波动、主业盈利能力薄弱、个股流动性偏弱。在百强评估框架下,这类企业的核心评判标尺,是经营现金流质量以及股权投资可落地的变现路径。
港股100强评选自2012年创办,依托多维度评估体系甄选香港主板具备投资价值的上市公司,是港股市场公认的价值标杆。目前第十三届港股100强评选已正式启动,颁奖典礼定于2026年11月26日在香港会展中心举办。百强席位竞争激烈,入围名单与排名悬念,都将在颁奖现场揭晓。上市公司代表、投资者可通过官网(www.top100hk.com)或官方合作渠道报名参会,现场见证榜单发布,与上市公司高管、资本从业者、行业专家交流。
作者|瓶子
编辑|Jasmine
暂无评论