
11月19日,刚登陆港股的国产GPU企业登临科技-P(09917.HK)股价承压,截至发稿,报187.4港元,下跌2.9%。
消息面,11月18日,登临科技发布自愿公告,披露截至2026年9月30日止九个月最新业务发展情况。具体来看,该公司实现未经审核收入超5亿元(单位人民币,下同),同比增长约592%。
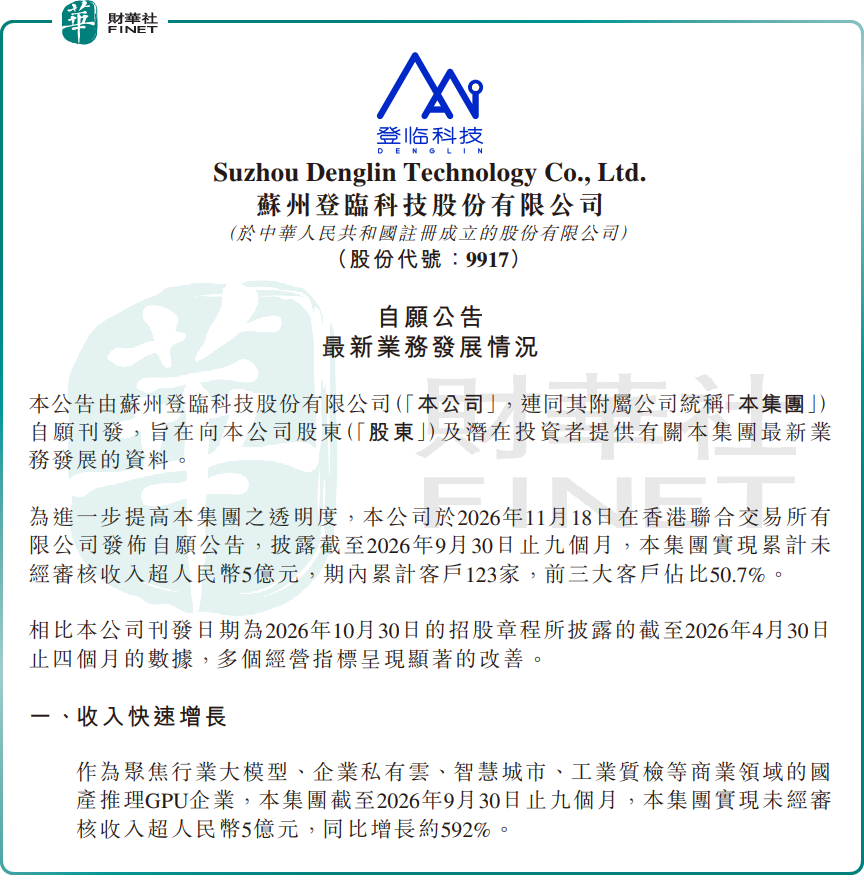
增长核心动力来自国产推理GPU业务的快速放量,登临科技聚焦行业大模型、企业私有云、智慧城市、工业质检等商业领域,依托自主GPGPU产品切入AI算力国产化赛道,下游需求快速释放。期内,其累计客户数量达123家,前五大客户收入占比由4月末的90.4%降至68.8%,前三大客户占比仅50.7%。
客户结构多元化趋势明确,说明收入增长并非由少数大客户拉动,而是多场景客户同步贡献收入,单一客户波动对整体业绩的冲击明显收窄,收入可持续性显著增强。
硬件交付节奏持续加快。截至9月末,集团累计板卡出货量超过27990片,GPGPU硬件产品交付加速。近2.8万片的累计出货规模,远超样机验证或小批量试用阶段,标志着公司产品已进入以商业客户为主体的批量交付阶段,真实市场需求得到充分验证。
从行业逻辑看,登临科技是国内通用图形处理器(GPGPU)专业提供商,采用fabless模式开发及销售GPGPU产品,核心服务于中国企业AI计算需求。在AI算力国产化的大趋势下,推理侧GPU采购需求持续放量,公司产品切中了企业私有云、工业、城市治理等多场景的国产化替代需求,快速从技术验证走向规模化商用。
当前,市场对登临科技的分歧集中于成长确定性与估值波动。乐观逻辑认为,当前国产算力采购仍处于放量期,登临科技前三季度收入实现近6倍增长,验证了产品的市场竞争力与商业化落地速度;客户结构快速优化,场景覆盖持续拓宽,成长的确定性不断增强;AI推理GPU赛道空间广阔,国产替代大趋势下行业红利持续释放,公司作为核心参与者具备长期成长潜力。
谨慎观点则提示,登临科技目前仍处于未盈利状态,作为上市不足一月的特专科技次新股,估值波动幅度较大;国内GPU赛道参与者持续增多,行业竞争日趋激烈,存在产品价格下行、盈利承压的风险;当前客户集中度虽有改善但仍处相对高位,若下游行业资本开支波动,会直接传导至订单端;芯片行业技术迭代速度快,研发投入压力持续,后续产品迭代与技术突破的进度存在不确定性。
下一阶段核心观察点在于:后续季度收入增长的可持续性;客户结构进一步分散的进度;新产品线研发与落地节奏;规模效应下盈利拐点何时出现;国产算力政策推进与行业需求变化。若批量交付趋势延续、客户场景持续拓展,公司商业化进程将进一步夯实。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。登临科技-P作为港股AI算力赛道的特专科技代表企业,卡位国产GPGPU核心赛道,商业化落地加速带动收入爆发式增长,技术壁垒与成长属性突出,契合港股100强对硬科技创新企业技术实力、成长潜力的评估标准,有望进入相关榜单候选名单;但公司上市时间较短、业绩与估值波动较大,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|瓶子
编辑|Jasmine
暂无评论