
11月18日,腾讯音乐-SW(01698.HK)绩后高开走强,截至发稿,涨幅为6.05%,报37.5港元/股,总市值约1238亿港元。
催化来自前一交易日盘后。据公司11月17日晚间公告,第三季度总收入89.4亿元(人民币,下同),同比增长5.6%;调整后净利润25.3亿元,同比增长2.1%;经营活动现金流净额52.0亿元,同比增长41.2%,期末现金、定期存款与短期投资合计514.9亿元。
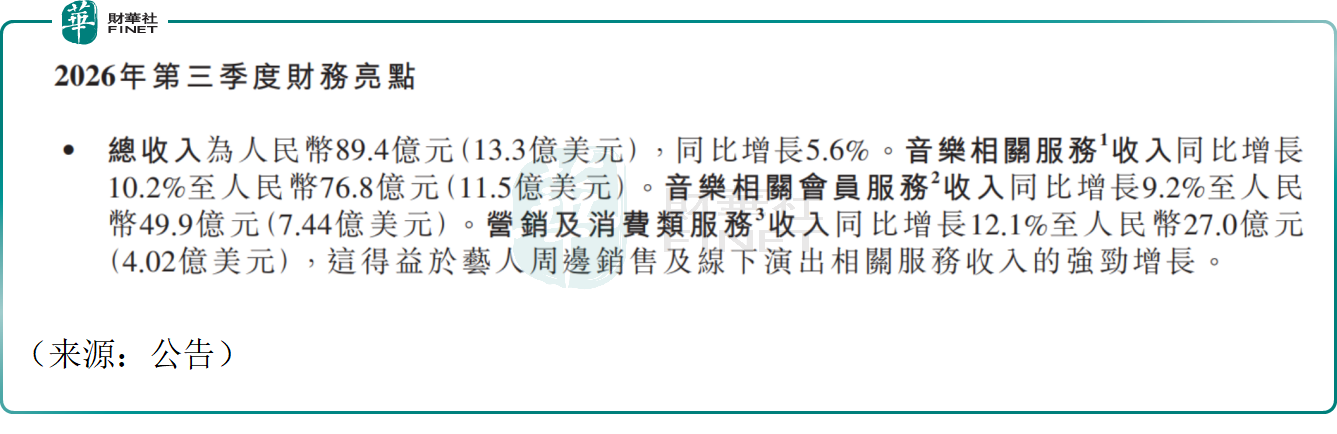
收入结构在换挡。三季度音乐相关服务收入76.8亿元,同比增长10.2%,占营收比重升至85.9%;其中会员服务收入49.9亿元,同比增长9.2%,营销及消费类服务收入27.0亿元,同比增长12.1%,靠艺人周边与线下演出拉动。老引擎社交娱乐收入12.6亿元,同比下滑15.7%。
IP消费是新叙事的核心。三季度公司举办了四场体育场规模的演唱会,参与超12万人次,与HYBE续约并取得部分重点作品提前30天上线的安排,BIGBANG出道20周年线下展览带动曲库播放量与周边商品销售增长。从卖会员到卖IP体验,付费用户的消费场景正在被重新打开。
喜马拉雅并表是收入提速的原因之一,但也带来账面扰动:经营开支总额15.3亿元,同比增长16.9%,主要来自并表开支与收购形成的无形资产摊销;综合毛利率42.8%,上年同期为43.5%。收入从高毛利直播转向低毛利周边与演出,利润率被结构性摊薄,营业利润同比基本持平。
会员盘的质变比总量更重要。SVIP超级会员的付费用户数与每付费用户平均收益同步提升,管理层称用户在平台上的消费份额仍有增长空间;长音频内容并入后,订阅用户的黏性有所提升,VIP权益调整让单一会员价可以撬动音乐加播客的双重需求,交叉销售的土壤比上一轮直播时代更扎实。
线下演出的商业模式值得单独拆开。一场体育场演唱会带动的远不止票务:现场周边、赞助分成、平台会员专享权益层层叠加,演出内容剪辑后还能切条成短视频回灌平台,变成可持续复用的内容资产。单场活动是一次性投入,内容资产却是长期复利,这正是IP消费与打赏式收入在商业模式上的本质区别。
竞争格局也在重塑。网易云音乐(09899.HK)以在线音乐订阅为主打,两家在内容版权与社区生态上各有侧重;腾讯音乐的差异化在于背靠微信视频号与演出资源,把线上流量和线下场景串成闭环,这是单纯订阅模式难以复制的组合。
社交娱乐业务的收缩是估值压制项。直播打赏受行业监管与用户时长迁移双重挤压,收入下滑似乎尚未见底;但换个角度看,这块高毛利业务的出清也在倒逼公司把资源押到会员与IP消费上,报表的阵痛期对应的是模式的重构期,倘若下滑趋缓企稳,利润率的分母效应也会随之减轻。
值得一提的是,作为国内在线音乐娱乐平台的头部公司,腾讯音乐手握数百亿元现金储备,会员与IP消费双引擎正在接棒,现金流质量与业务成长性在百强评估框架下都有支撑。但也要看到,公司收入结构切换期的利润率承压与社交娱乐下滑尚未出清。百强评估需以盈利质量修复为前提。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,腾讯音乐今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|飞鱼
编辑|Danna
暂无评论