
11月19日,港澳美妆零售龙头莎莎国际(00178.HK)午后股价猛然拉升,一度上涨6.1%,随后迅速回落;截至发稿,该股报1.4港元,下跌4.44%。
消息面,当日午间,莎莎国际发布截至2026年9月30日止六个月中期业绩。期内,受港澳旅游客流持续复苏、同店销售高增带动,集团营收、盈利同步大幅提升,中期股息显著加码。但市场对旅游零售复苏的持续性存在分歧。
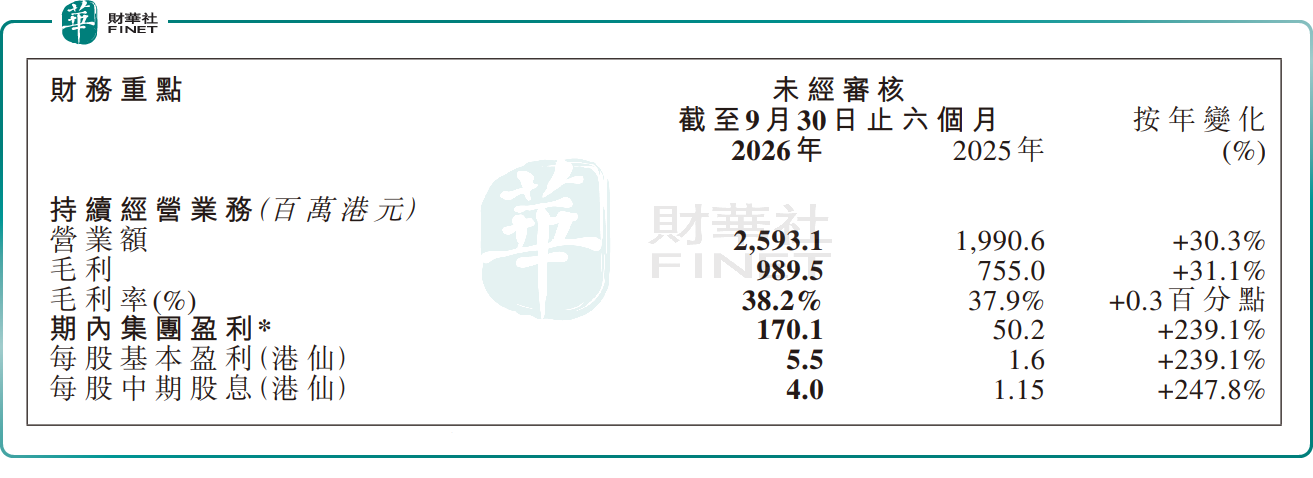
财报显示,报告期内,莎莎国际持续经营业务营业额约25.93亿港元,同比增长30.3%;毛利约9.89亿港元,同比增长31.1%;综合毛利率38.2%,同比提升0.3个百分点,产品结构优化带动盈利中枢小幅上移;利润端实现跨越式增长,期内盈利约1.70亿港元,同比大增239.1%。
股东回报同步加码,董事会宣派中期股息每股4.0港仙,同比增长247.8%,盈利改善充分向股东传导,维持稳定股息政策。
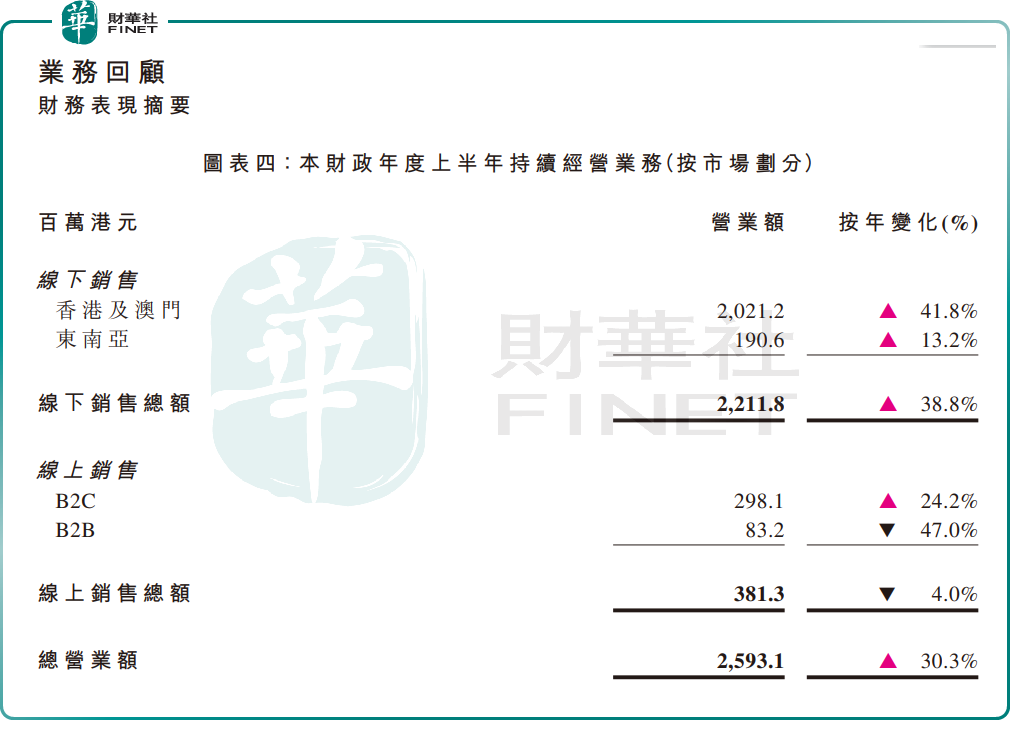
分区域看,港澳核心市场是增长绝对主力,期内营业额同比增长39.1%至约21.35亿港元,占总营业额的82.4%。期内,港澳的线下销售录得20.21亿港元,按年升41.8%,同店销售亦按年升38.9%,交易宗数、客单价、单客件数同步走高;其中旅客销售占比由去年同期的51.3%升至63.6%,访港旅客消费复苏是业绩高增的核心驱动力。
门店网络同步扩容,期内在香港净增8间店铺,重点布局旅游旺区及民生社区,承接客流增长红利。东南亚线下市场保持稳健增长,营业额同比增长13.2%,亚太区域布局持续深化。
分渠道看,线上业务呈现结构性优化特征。线上B2C自营销售同比增长24.2%至约2.98亿港元,私域与官方渠道增长稳健;集团战略性收缩低毛利B2B订单,带动线上整体销售额同比下降4.0%,但线上业务盈利质量得到实质性提升。
经营效率层面,成本管控成效显著。独家品牌占比持续提升叠加供应链优化,销售及分销成本占营业额比例由去年同期的30.2%降至26.7%,规模效应与精细化管理共同释放盈利弹性。
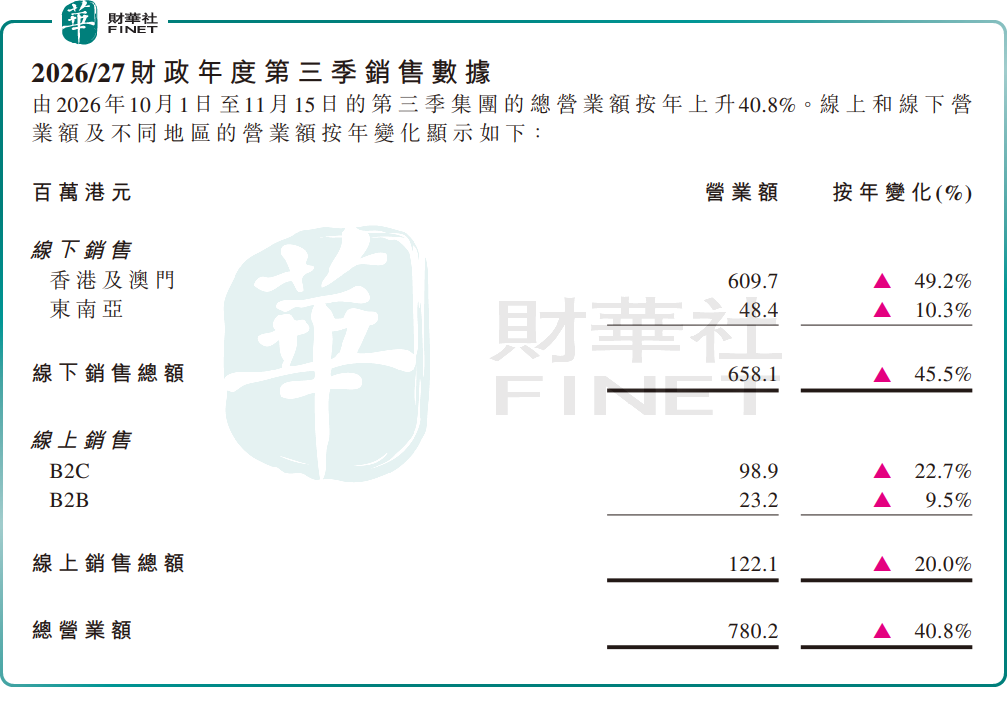
经营势头延续至财年三季度。2026年10月1日至11月15日,莎莎国际总营业额同比增长40.8%,其中港澳线下销售同比增长49.2%,复苏态势持续强化。
管理层表示,未来将持续优化产品组合、孵化独家品牌、加大亚太区布局,追求销售与毛利双增长;同时对地缘政治、成本通胀及关税政策等外围风险保持审慎。
当前市场分歧集中于复苏的持续性与增长天花板。乐观逻辑认为,港澳旅游客流复苏趋势明确,同店销售高速增长验证消费韧性;独家品牌占比提升带动盈利质量改善,成本管控见效释放利润弹性;中期股息大幅提升彰显管理层信心,财务稳健支撑后续扩张;亚太区域布局打开长期成长空间。
谨慎观点则提示,莎莎国际业绩高度依赖港澳旅客客流,若访港旅客增速放缓,将直接冲击销售表现;内地线下业务已中止,区域集中度偏高,抗周期能力有限;美妆零售行业竞争激烈,新品牌、新品类孵化存在不及预期的风险;外围地缘、汇率、关税政策变化可能持续扰动经营表现。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。莎莎国际作为港澳美妆零售龙头,充分受益于旅游零售复苏,中期盈利实现跨越式增长,股东回报力度显著提升,契合港股100强对消费服务企业盈利弹性、股东回报的评估标准,有望进入相关榜单候选名单;但业务区域集中度偏高、行业周期属性较强,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,莎莎国际今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|瓶子
编辑|Jasmine
暂无评论