
图片来源:视觉中国
蓝鲸新闻10月13日讯(记者 徐甘甘)10月13日,主营业务为建筑工程的德才股份(605287.SH)早盘一度走出5天4板行情,截至收盘,涨幅回落至3.62%,报45.8元/股,总市值约64亿。
受 AI 漫剧概念资金追捧,公司于 12 日晚间发布股票交易异常波动公告,针对市场热议的漫剧制作相关业务作出澄清说明。
公告显示,公司关注到近期资本市场漫剧制作相关概念热度较高,部分媒体报道公司控股孙公司福建奇想无限网络有限公司(以下简称“奇想无限”)涉及相关概念。奇想无限成立于2025年12月5日,2026年上半年实现营业收入2,457.09万元,净利润-562.17万元,目前尚处于业务发展阶段,营收规模较小且仍处于亏损状态,未对公司经营业绩产生重大影响。
引得市场资金追捧的源头,正是财报里奇想无限的亮眼数据,6月营收激增。但仅仅时隔四个月,那部曾拿下红果漫剧 6 月 AI 剧新剧榜第二名的漫剧,已经不在平台热播榜前十中。一边是半年报披露的 6 月单月收入脉冲式暴涨,一边是核心作品热度快速退潮。这家建筑工程企业跨界 AI 漫剧的叙事背后,业务的可持续性,也成为市场亟待解答的疑问。
6月单月营收激增,主因4月才正式展开业务
公开信息显示,德才股份成立于1999年,是一家覆盖规划设计、工程建设、装饰装修、新材料研发生产等环节的企业,2021年7月在上交所主板上市,自2025年设立了深圳德芯智算科技有限公司(下简称:德芯智算)和奇想无限两家公司,谋求第二增长曲线。
10月13日,蓝鲸新闻致电德才股份。公司解释称,奇想无限 2025 年 12 月才注册成立,筹备周期较短,直至今年 4 月正式开展可确认收入的业务,收入在 6 月迎来集中释放;2457.09 万元营收实际为 4、5、6 三个月累计收入。
针对记者对于收入构成,与AI漫剧关联度、7月是否延续业绩高增等问题,德才股份则表示经过公司合规核查,部分问题涉及公司业务经营商业秘密,且前期尚未向市场公告,目前公司也在筹备三季报,按照监管部门对上市公司公平信息披露的相关要求,对于上述问题暂不便回复,以公司官方披露的信息为准。
这并非德才股份首次因奇想无限遭遇概念炒作。今年2月,德才股份连续三个交易日内日收盘价格涨幅偏离值累计达到20%,公司于2月11日发布股票交易异常波动公告。公告中明确表示“奇想无限设立时间较短,目前正处于业务发展初期,资产规模较小,人员较少,目前尚无相关业务订单及收入,未对公司经营业绩造成影响”。
一度爆火的漫剧能否持续贡献高增的营收?
那么问题也从中而来,6月收入为何突然大爆发?是否具备可持续性?实际上,从财报中即可窥见一二。
根据公司2026年半年报显示,已经“与红果、阅文等头部内容平台深度合作基于优秀的网文 IP 塑造新的漫剧内容形态。目前,奇想无限已有《重生1970,从狩猎赶山开始》《镇守百万年,我的绝品徒弟是大帝》《史上最强亲王》等多部仿真剧与精品漫剧上线,其中《重生1970,从狩猎赶山开始》在红果漫剧APP的6月AI剧新剧榜排名第二。”
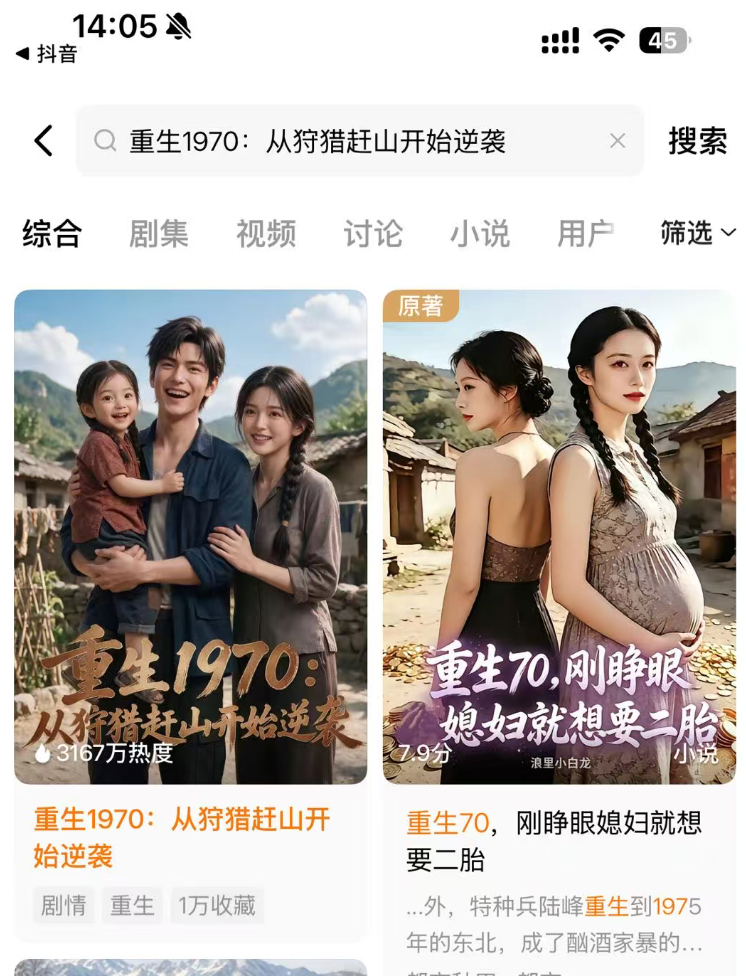
截至10月13日,红果漫剧APP数据显示,德才股份此前在公告及调研中重点提及的漫剧作品《重生1970,从狩猎赶山开始》,目前热度为3167万,收藏量1.1万,评论量仅160条。
图片来源:红果app
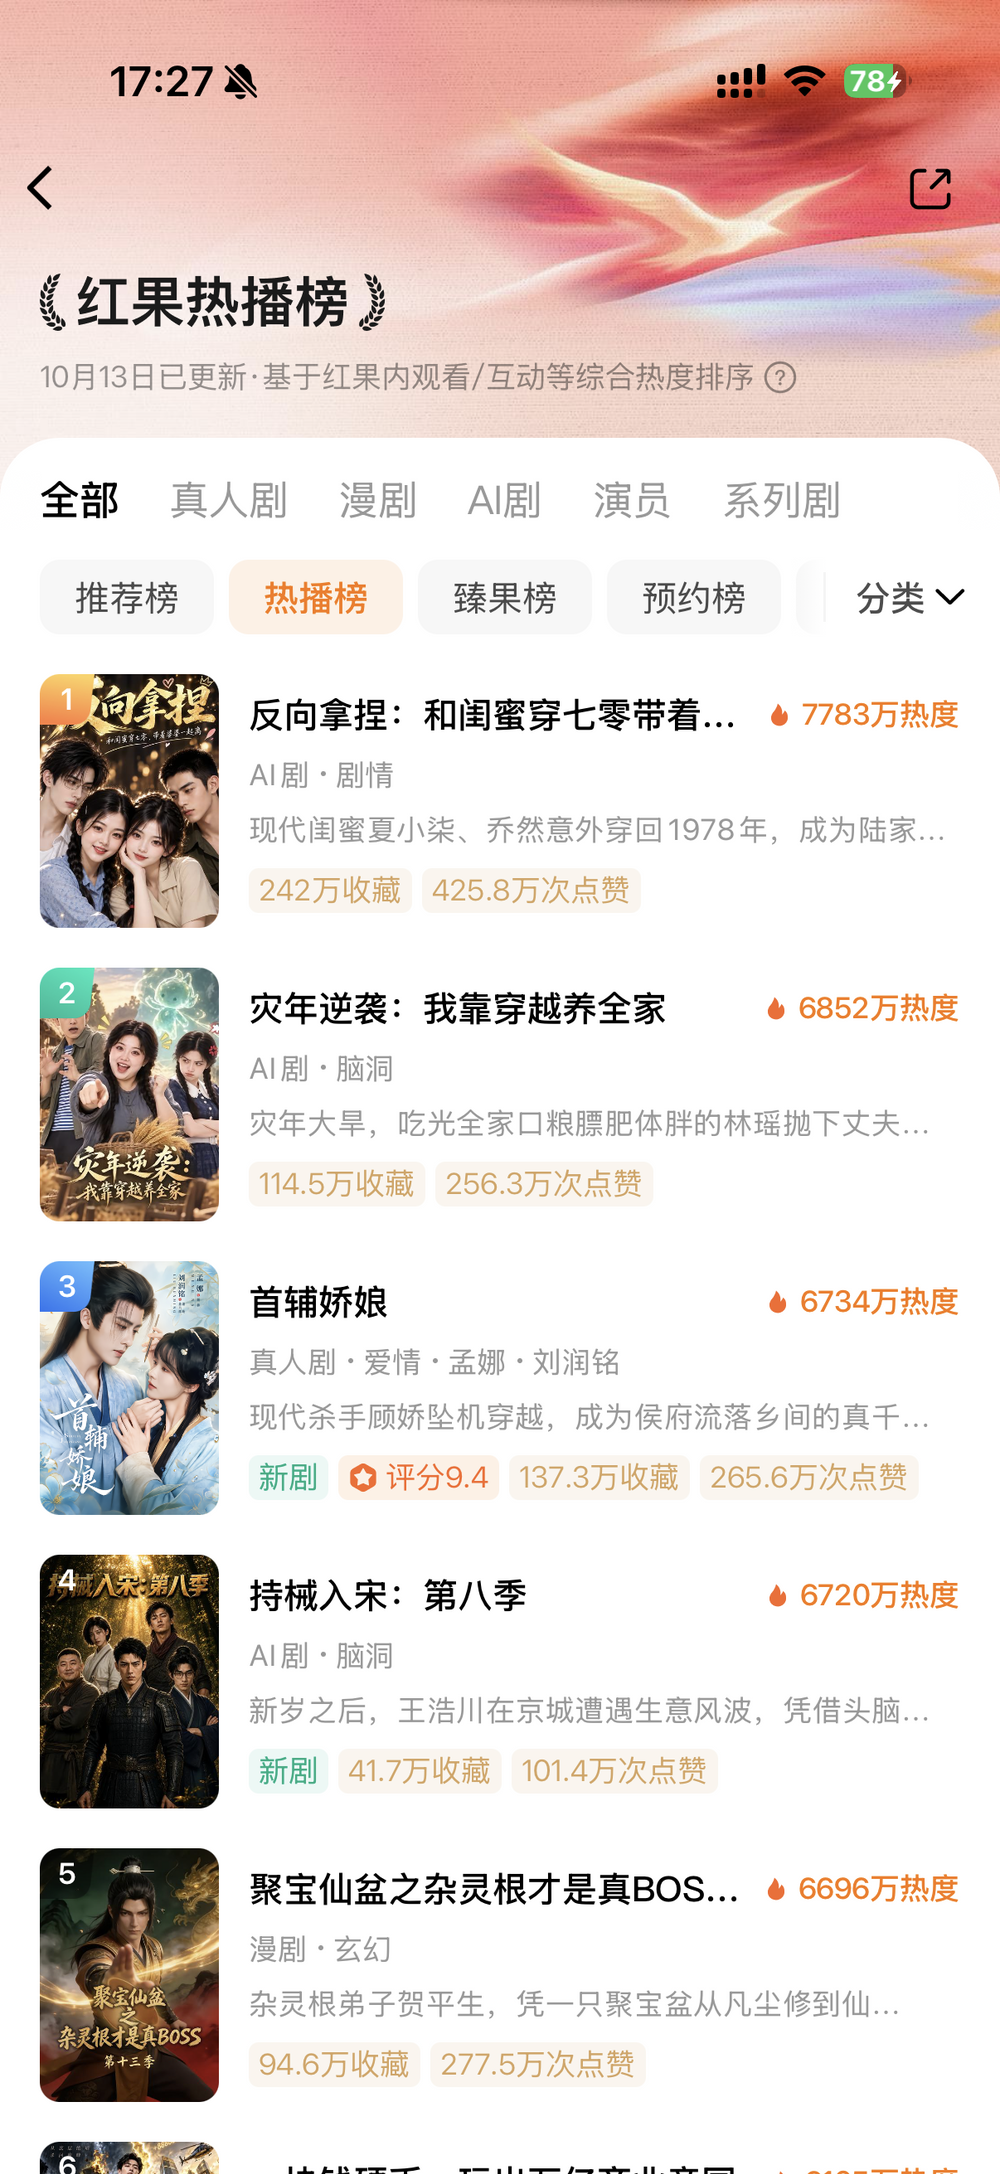
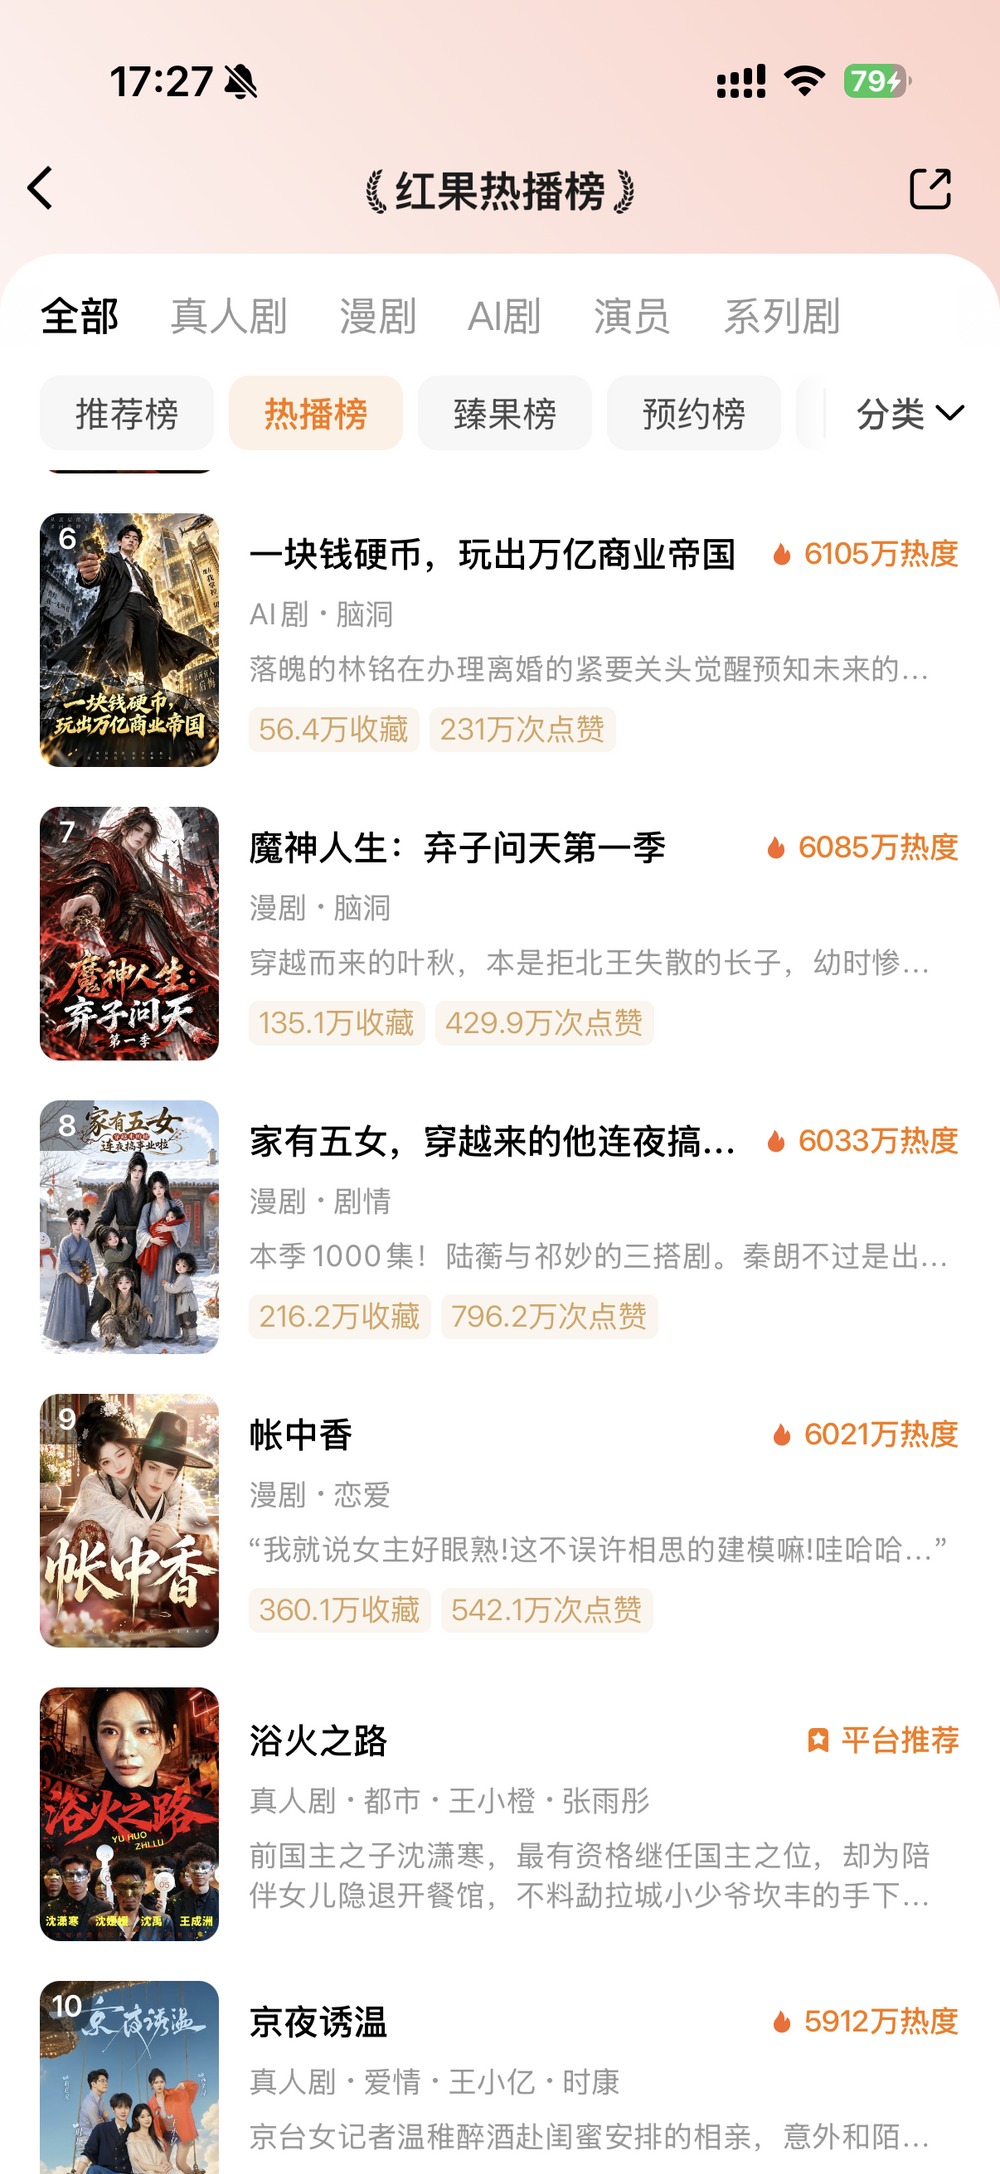
今日更新的红果“热播榜”最新排名来看,《重生1970,从狩猎赶山开始》已跌出榜单前10名。根据红果APP显示,今日热播榜前10名的热度门槛已高达5912万(第10名《京夜诱温》)。
图片来源:红果app
对比来看,《重生1970,从狩猎赶山开始》3167万的热度,不仅远低于热播榜前十5912万的门槛,其1.1万的收藏量和160条的评论量,与榜单头部的242万级别的收藏、425.8万次的点赞相比,更是相去甚远。尽管该剧曾在今年6月登上过红果漫剧APP“AI剧新剧榜”第二名,但在短短四个月后,其市场热度和长尾效应已经衰减。
而财报中所提到的另外两部漫剧《镇守百万年,我的绝品徒弟是大帝》《史上最强亲王》在红果APP中也仅录得在一千多万的热度。
红果榜单数据的回落,与奇想无限高度集中的财务收入结构形成了微妙呼应。
奇想无限从“零收入”到上半年超2400万元营收的跨越,实际发生在4月至6月短短三个月内,公司6月份营收的爆发与爆款剧《重生1970,从狩猎赶山开始》6月登上热度榜在时间线上也重合。
然而,在漫剧市场作品生命周期极短、新作迭代极快的背景下,奇想无限依赖少数早期作品在6月产生的“脉冲式”收入,其持续性究竟几何?
不过,公司对于后续的业务放量显得极为有信心。公司半年报提及,“公司将奇想无限在火山引擎的信控额度由2,000万元提高至5,000万元,为后续业务放量提供充足保障。”
盘古智库高级研究员江瀚对蓝鲸新闻表示,它上半年近八成营收集中在6月单月,业务启动时间短,没有经过完整季度的连续性运营验证,本质更像阶段性项目集中交付,不是稳定常态化的流水。其次,当前平台端的AI漫剧扶持计划处于流量和补贴释放期,这部分外部红利带来的订单增量,后续会随着行业供给增加逐步收窄。第三,公司自身还处于净亏损状态,收入高增的同时没有形成正向利润闭环,单纯靠单月脉冲式放量很难长期维持。
据公司介绍,奇想无限核心业务覆盖全链路AIGC内容生产的核心自研 Agent 产品矩阵,包括“一站式AIGC创意引擎(造漫工厂)”、“互动影游Agent”及“内容出海一键转绘 Agent”。至于营收来源的具体构成,公司暂未回复。
9.74亿新签订单与1.47亿收入的落差
公司新押注的AI相关业务除了奇想无限外还有算力板块的公司德芯智算,这块业务到底能为公司经营状况带来多大影响?
公司中报披露,2026年上半年公司新业务新签合同合计约9.74亿元,二季度环比增长约85%。但实际上报告期内新业务板块实际确认收入仅约1.47亿元,其中奇想无限2,457万,德芯智算1.22亿。
德芯智算成立于2025年8月,成立以来业务订单以AI算力服务器组装与贸易、GPU显卡及存储类产品贸易为主。报告期内,德芯智算及其子公司营业收入金额约为1.22亿元,其中AI算力服务器组装业务收入1.17亿元,贸易类业务按净额法确认收入471.99万元;净利润金额约为120.53万元,净利率约1%。对此公司也强调,“未对公司经营状况产生重大影响。”
公司此前在7月22日的投资者关系活动中解释:“公司此前在调研中解释“部分订单尚未转化为收入,订单转化尚需时间”。
然而蓝鲸新闻就9.74亿订单中已交付并达到收入确认条件的比例、剩余订单是否会在三季报中确认等问题向公司提出询问。截至发稿,公司尚未就此作出详细回应。
公司在7月28日的调研中曾主动披露过相关情况:“目前主要是贸易,毛利率较低,后续产能爬坡、订单陆续交付后,毛利率会和行业平均水平基本保持一致。公司目前以集成商策略切入赛道”。
这意味着,德芯智算目前的业务模式更接近算力硬件的贸易与组装,核心部件如GPU的采购和销售构成收入主体,公司自身赚取的加工或差价空间有限。1.17亿的服务器组装收入对应约120万的净利润,反映的正是这种“流水大、利润薄”的业务特征。
对此江瀚表示,新业务订单规模大但收入确认比例低、净利率仅约1%,说明业务还处在跑马圈地的拓客阶段,没有建立起健康的盈利模型,这种结构本身就不具备长期可持续性。
江瀚提醒称,投资者后续要重点盯三个先行指标:后续单月收入是否出现大幅环比下滑、新业务净利率能否跨过盈亏线、AI漫剧相关业务的应收账款占比是否快速走高。
暂无评论