
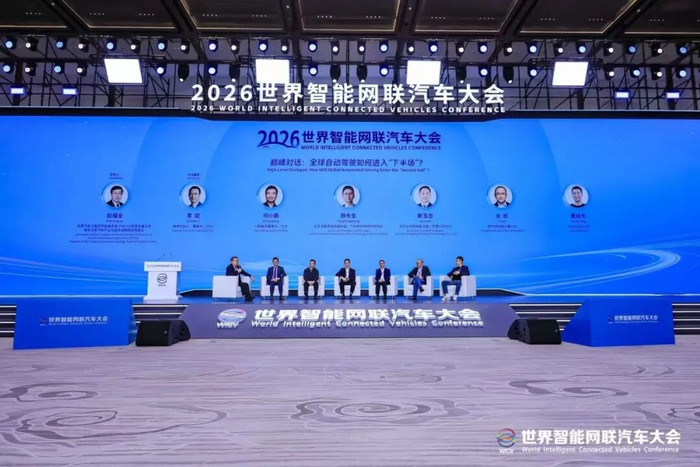
10月21日,2026世界智能网联汽车大会在北京开幕。此次大会上,自动驾驶下半场将如何演进成为热议话题,“自动驾驶下半场的商业底层逻辑会发生哪些变化”“高度自动驾驶L3什么时候量产”等引起多家车企高管的热议。
清华大学汽车产业与技术战略研究院院长赵福全在圆桌论坛的开场给出一个判断:“2026年是自动驾驶真正的拐点。如果说上半场靠的是技术突破,那么下半场就是如何走进千家万户、服务消费者,真正让企业赚钱,让消费者实现安全、便捷、可持续、高质量地出行。从这个角度讲,2026年对自动驾驶是一个关键期,是进入大规模产业化时期的拐点。”
作为技术研发者,地平线创始人兼CEO余凯对此提出了不同看法。“某种意义上,我同意2026年是一个拐点,因为老百姓觉得这个技术可以飞入寻常百姓家了。但这是不是下半场?我没有答案,因为革命的征途还非常遥远。”他说。
关于自动驾驶技术的演进路线,行业也存在多种意见。“L3把安全责任交给了系统,但是体验没有优化,安全没有提高。我自己把L2和L4放在一起考虑,认为应该会跳过L3。”小鹏汽车集团董事长、CEO何小鹏表示。
自动驾驶下半场拼什么
在大会上,多家车企高管意见虽有所不一致,但普遍更看重如何让用户感知到技术的安全和可靠,从而实现更快的商业落地。
蔚来汽车创始人、董事长、CEO李斌表示,从监管角度讲,赞同自动驾驶产业开始进入下半场的说法。原因是,从2027年7月1日起,L3自动驾驶国家安全强制性标准《智能网联汽车 自动驾驶系统安全要求》将开始实施。联合国也在做各国法规的协同,各个国家都会出台针对自动驾驶的法规要求。
李斌说:“自动驾驶的下半场,核心是能不能给用户创造价值。蔚来大概9年前就提出,自动驾驶的价值是‘解放精力、减少事故’。落到实处有两个指标非常重要:第一,到底有多少用户愿意付钱?如果用户不愿意付钱,做得再好也没有真正的用户价值;第二是安全性,要有量化指标让用户显著地感知到自动驾驶比人开车更安全。”
何小鹏则从技术变化与法规政策等角度提出了自己的思考。他认为,智能驾驶产业的软件和硬件都在发生质变,下半场的核心竞争将从软件转向AI模型与数据驱动,硬件从局部部件走向芯片、底盘、运控、座舱和智驾的全栈耦合。与此同时,法规将从中国和部分国家的辅助驾驶规则,扩展至全球范围内L2至L5的落地探索。另外,他把安全接管里程、全场景覆盖率和用户付费率并列为自动驾驶下半场的数字化标尺,认为只有这三项同时改善,体验、安全和收益才能形成正循环。
比亚迪集团高级副总裁、汽车新技术研究院院长杨冬生表示:“智能化下半场不再是冷冰冰的技术指标,而是车企、技术和用户形成互信和产品黏性。”在他看来,更高级别自动驾驶本质上更像“高级自动挡”,舒适属性之外更重要的是安全属性。为了和消费者建立自动驾驶更加安全的共识,车企需要具备全链条自主研发和全栈可控能力,把电子电气架构、整车执行、数据等环节打通,并以综合责任兜底降低用户尝试门槛。
作为上游供应商的余凯,则对市场竞争即将进入下半场持不同看法。“从事这个行业的技术研发,我感觉每天都是充满泥泞的,每天有这么多问题要解决。我觉得革命才刚开始,挑战还是非常大的。”余凯说。
余凯指出,在城区NOA技术上,行业顶级水平刚刚跨过平均100公里接管一次的门槛,使消费者在试驾中开始觉得“可用”;但“好用”需要1000公里量级,“爱用”则要10万公里量级。“每一次十倍量级的跃迁,就是跨越一次太平洋,可能还要跨越若干次太平洋,才能真正达到我们所希望的水平。”
同样作为技术提供方的Momenta CEO曹旭东,看到的则是技术进步速度在加快。“2026年可以说是上半场和下半场的分界线。我们公司内部一直有一个‘智驾摩尔定律’:每两年能力提升10倍——2022到2024年、2024到2026年,每两年提升10倍,四年就是百倍的提升,从几乎不可用的‘玩具’到开始可用,渐渐变得好用。下半场我的感受是,智驾摩尔定律需要更新:不是每两年提升10倍,更有可能是每年提升10倍,进步速度在加快。”曹旭东称。
L3量产时间表
关于L3级自动驾驶的量产时间表,政策端已相对明确,监管开闸节奏已经给车企量产计划指明了时间点。企业方面,尽管对自动驾驶技术演进路线仍存在争议,但也在一定程度上对技术发展节奏达成共识。
杨冬生把L2到L3视为大门槛跨越。他表示,L2阶段系统可在恶劣天气等条件下退出,责任仍在司机;L3要求系统在更广泛长尾场景中持续工作,爆胎、坑洼、湿滑、鬼探头等极端情况都要纳入,安全要求不是倍增而是数量级提升。“比亚迪有400万辆车能够筛选极限场景的数据,每天两三亿数据量,但极限场景数据仍不够,还需要仿真等一系列手段。”
对于L3级自动驾驶产品的推出时间节点,杨冬生说:“现在几个部委在联合推进L3试点。L3是限定场景的,L4、L5是不限定场景的,技术迭代非常快:限定场景,我认为2028年有希望;不限定场景,再迭代一两年就具备了。”
何小鹏则称要“跳过L3”。他表示:“奥迪在前年、去年已经在局部场景实现了L3,比如在少数高速公路上。我试了一天,只开了几分钟,体验非常不好。”所以小鹏更愿意把L2和L4放在一起考虑,用L4能力反哺整车体验。他认为,L3只是L2的一种增强形态,而非必须单独跨越的台阶。
何小鹏给出的时间表是,L4技术需要全体系一起开发,2028年下半年落地。不同国家、区域和场景的政策适配会在2028至2032年间实现,Robotaxi和完全无人驾驶会更快。
李斌把技术与合规分开看。他认为,L2、L3、L4在技术底座上同源,差异更多体现在冗余能力、算力、传感器和内存带宽所决定的安全上限。蔚来在ET9上已做好硬件准备,技术上有信心在监管允许时达到要求,运营体系也已为直接服务用户做好准备。
李斌同时提醒,L3之后厂家承担责任不等于零事故,关键在于安全响应机制和责任机制能否支撑百万辆级、分布全国的L3车辆运营。蔚来此前参与国家首批L3准入和上路通行试点,累计辅助驾驶里程超过91.4亿公里,保险公司数据显示重大事故下降30%多,但这些积累仍被视为继续增加算力和安全投入的起点。
曹旭东基于技术快速进步的事实给出判断:2027至2028年可能是L3、L4重要拐点,渗透率会大幅提升。商业上,他预判面向L3的订阅模式会更普遍,因为安全体验提升会增强支付意愿。特斯拉FSD订阅率从早期约20%升至55%的轨迹,被视为安全提升带动付费的参照。
从各方表态来看,2028年是车企L3/L4量产预期的时间节点,但路线分歧并未消解:比亚迪选择从限定场景L3逐步向更广泛场景迭代,小鹏试图以L4架构覆盖L3阶段,蔚来则把硬件、技术和运营体系准备到“监管允许即可跟进”。
(作者 王帅国)
暂无评论