
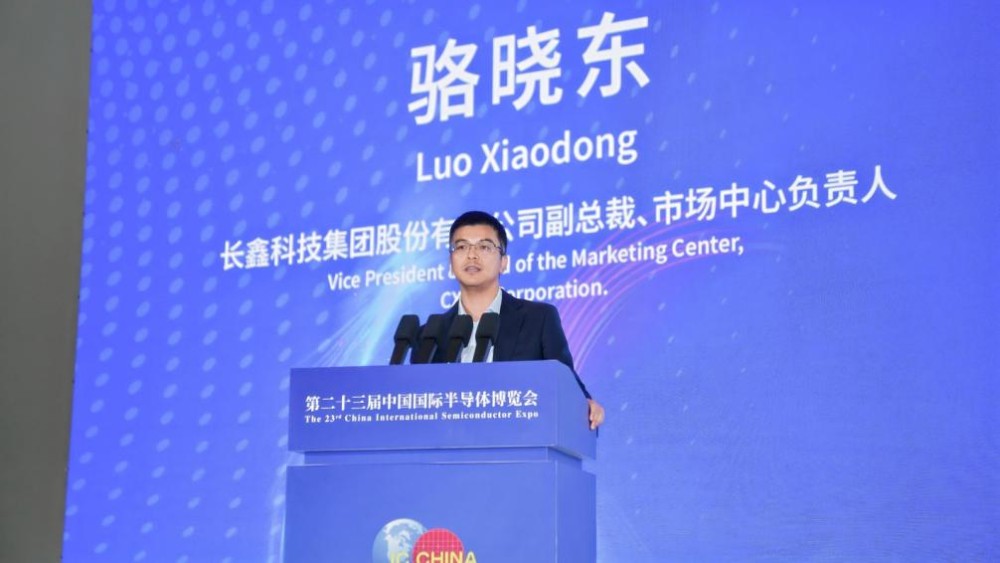
AI算力狂飙带来的,不只是芯片需求量的水涨船高,更是整个半导体产业价值链条的重塑。在这场变革中,存储产业的变化尤为深刻——内存需求已不再是一个笼统的整体,而是沿着不同的应用场景、不同的性能痛点,裂变为清晰的分层结构。11月12日举行的2026 IC China行业大会上,长鑫科技副总裁骆晓东在《算力分层时代,探索DRAM分层新边界》主题演讲中,系统阐释了这一趋势:存储行业的竞争,正在从过去“谁的参数更漂亮”的单一维度比拼,转向“谁能在更多场景里给出匹配方案”的全矩阵能力较量。
超级周期的下半场:算力需求全面分层,细分赛道冷热不均
2024至2031年间,全球AI算力规模的复合年增速迅猛,而这股动能仍在持续向2026年延伸。在骆晓东看来,超级周期本身也在演进,其最显著的特征是需求的结构性分层。
这种分层首先发生在不同市场之间。服务器市场的体量占比已突破50%,且采购逻辑明确向AI大模型、智算中心等高价值场景倾斜,由此拉动高端存储与高性能芯片持续供不应求。汽车市场的逻辑则是智能化渗透:随着智驾功能普及和单车存储容量攀升,到2030年,车载存储与车规芯片的需求有望保持高增长率。相比之下,手机、PC等消费电子产品虽在快速融入AI功能,却依然遵循着固有的消费周期波动规律,需求弹性明显不同。
需求端同样在分层。从面向个人的AI对话、智能体办公助手,到面向产业的大模型训练与推理集群,各类AI负载对内存的要求天差地别:大模型对话的Decode推理阶段,瓶颈卡在内存带宽上;处理长文本的Prefill阶段,压力转移到算力供给;而一旦进入大参数多卡训练,内存容量与互联能力又成为决定性的制约。处在存储金字塔承上启下位置的DRAM,既要高频承载模型参数与KV缓存的交互,又必须在性能和成本之间取得平衡,由此成为AI算力升级中需求扩张最快的层级。
跳出“容量+速率”旧框架,五个维度重画内存需求图谱
需求一旦分层,“唯容量、唯速率”的传统产品思路便难以为继。骆晓东用一个“物流网络”的比喻,将AI场景下的内存需求拆解为五个彼此独立的维度。
其一,容量,相当于物流体系的总仓储面积——能不能把大模型的全量参数装下,直接决定了超大规模训练和长上下文推理能否落地。其二,带宽,对应单位时间的总货运能力:前馈网络(FFN)计算需要批量调取全量参数,在并发用户尚不饱和时,带宽往往是最先触顶的指标。其三,写入率,相当于货物回运的承载力,对训练场景尤为关键。其四,访问粒度,即最小运输单元:稀疏注意力计算需要反复读取零散的KV缓存做匹配,对小粒度访问能力要求很高。其五,延迟,如同配送时效——注意力计算环节每一次零散取数都要等待响应,延迟高低直接决定大模型“开口”的速度。
五个维度组合出的需求画像千差万别,这意味着产品创新必须锚定具体应用:基于对系统的深度理解,为不同层级、不同场景定制差异化方案,才是下一轮竞争的分水岭,也为行业参与者打开了换道超车的窗口。
RDIMM站上红利高地,从数据中心到移动终端的全矩阵落子
格局重塑之下,Agentic AI的兴起是关键变量。多租户、高并发的工作负载不断推动CPU性能演进与内存通道标准升级,容量和带宽的需求随之水涨船高。在这一链条中,与CPU直连的RDIMM作为“近内存”的核心形态,迎来了新的红利期:它处于算力数据传输的第一通道,兼具低延迟、最成熟的产业生态和最优的单位容量成本,构成了服务器内存的基本盘。当前全球主流服务器内存已进入稳定的升容周期,低容量产品份额逐年收缩,中高容量产品渗透率持续提升,RDIMM的市场价值正持续向高容量段集中。
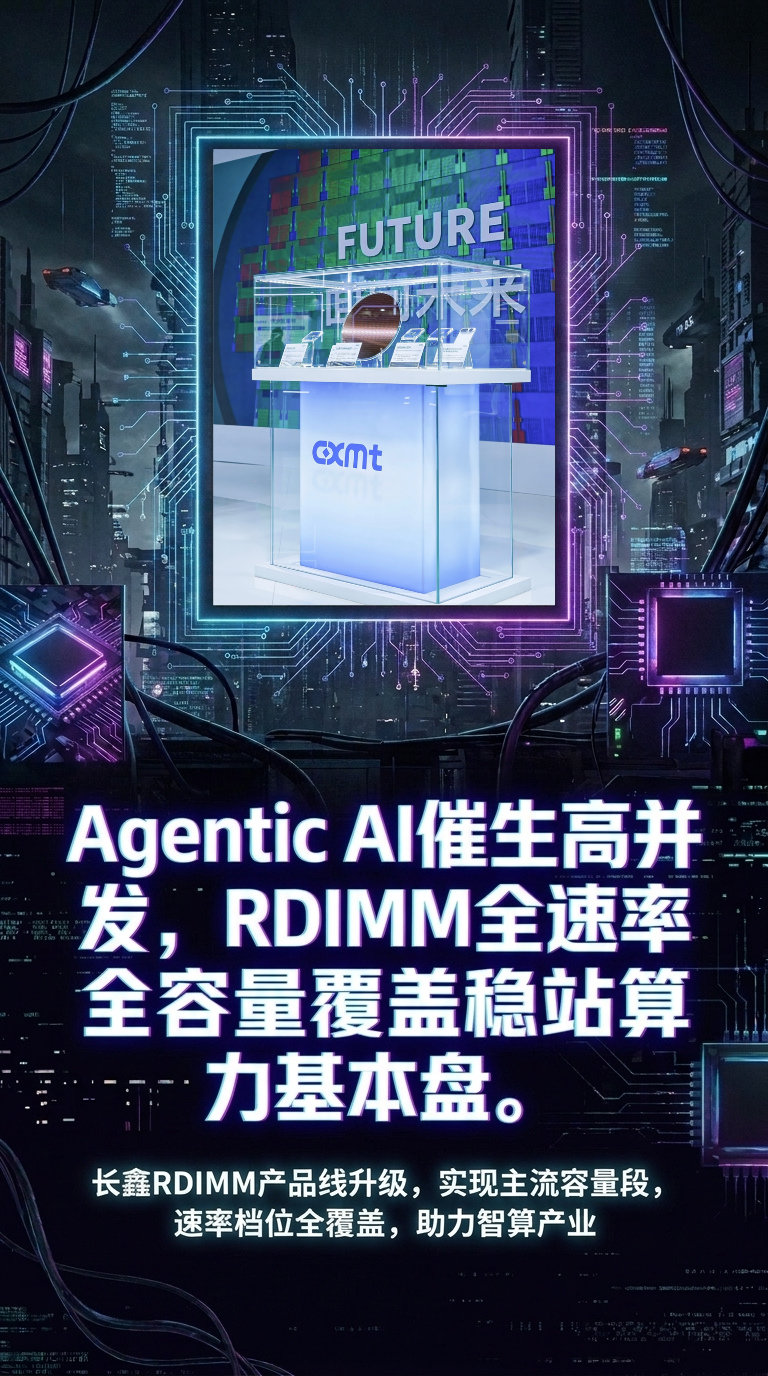
围绕这一长期趋势,长鑫科技已完成前瞻布局:DDR5颗粒完成从24Gb到32Gb的迭代,RDIMM模组覆盖32GB至128GB容量与5600Mbps至8000Mbps速率挡位,MRDIMM则提供128GB、192GB两个容量点,速率最高达12800Mbps,形成完整的模组矩阵支撑数据中心升级。
移动端方面,长鑫科技今年正式推出业内最新一代LPDDR6产品,并已在国内旗舰手机实现全球首发量产:16Gb容量、最高12800Mbps速率,较上一代LPDDR5X带宽提升60%、功耗下降20%,精准契合旗舰机型对高性能与长续航的双重诉求。更值得留意的是,凭借原生速率优势和双子架构设计,LPDDR6的“带宽容量比”显著改善,未来可顺势延伸至智能驾驶、边缘计算及对存储能效敏感的服务器场景。
从数据中心的主力RDIMM,到移动终端的先发LPDDR6,长鑫科技的落子始终沿着“分层时代”的需求逻辑展开。当AI应用在各细分市场走向纵深,这种全矩阵、场景化的存储打法,将是其在全球存储产业新格局中占据更重要位置的核心筹码。
暂无评论