

2026年第三季度,清洁电器行业的数据并不好看。
奥维云网显示,Q3国内扫地机器人零售额30.20亿元,同比下滑12.41%;洗地机零售额27.67亿元,同比下降8.75%。价格端同样承压:扫地机均价3230元/台,同比降5.41%;洗地机均价降幅达到12.58%。叠加海外大促周期错位、亚马逊Prime Day前置带来的销售节奏扰动,以及中美、中欧之间悬而未决的贸易政策变量,行业似乎正在经历一场“完美风暴”。
但正是在这样的“噪音”环境中,石头科技交出了一份与大盘走势相悖的Q3答卷:单季营收56.14亿元,同比增长34.85%;归母净利润4.79亿元,同比增长33.01%。前三季度营收156.99亿元、扣非归母净利润12.06亿元,同比增幅分别达到30.10%和44.50%。
这份财报之所以值得被认真对待,不在于增速本身,而在于它验证了一个在顺周期中容易被忽视的命题:当行业贝塔变得不确定时,企业的阿尔法才真正被看见。
石头科技Q3所展现的,并非某一款爆品的短期拉动,而是一套由技术平台化、渠道立体化和费用精细化共同构成的经营系统,在外部扰动中维持了节奏的稳定。这背后,是其“生而全球化”战略从“卖货”走向“扎根”的阶段性兑现。
生而全球化的“压舱石”
中国清洁电器企业的出海叙事,在过去几年经历了微妙的转向。
早期出海的核心逻辑是性价比:用国内成熟的供应链能力,在海外市场以更低的价格切入。这条路成就了一批企业的规模,但也埋下了隐患——当“中国制造”的标签与“便宜”深度绑定时,品牌溢价的空间便早早受限。
石头科技的选择是另一条路。据IDC数据,2026年上半年,石头科技扫地机器人销量与销额双双位居全球第一。这个“双第一”的意义不在于排名本身,而在于它是在海外中高端价格带上实现的。在欧洲、日本等成熟市场,石头科技的产品定价并未以“低价搅局者”的姿态出现,而是与当地主流品牌正面竞争。这标志着一种转变:中国清洁电器企业的全球化,正在从“用价格换份额”过渡到“用技术立标杆”。
支撑这一转变的,是石头科技在过去几年中逐步成型的平台化技术复用体系。截至2026年上半年,公司累计获得境内外授权专利及软件著作权8342项。但专利数量本身只是静态的护城河,真正具有商业价值的,是这些技术资产能否被高效地“复用”而非“封存”。
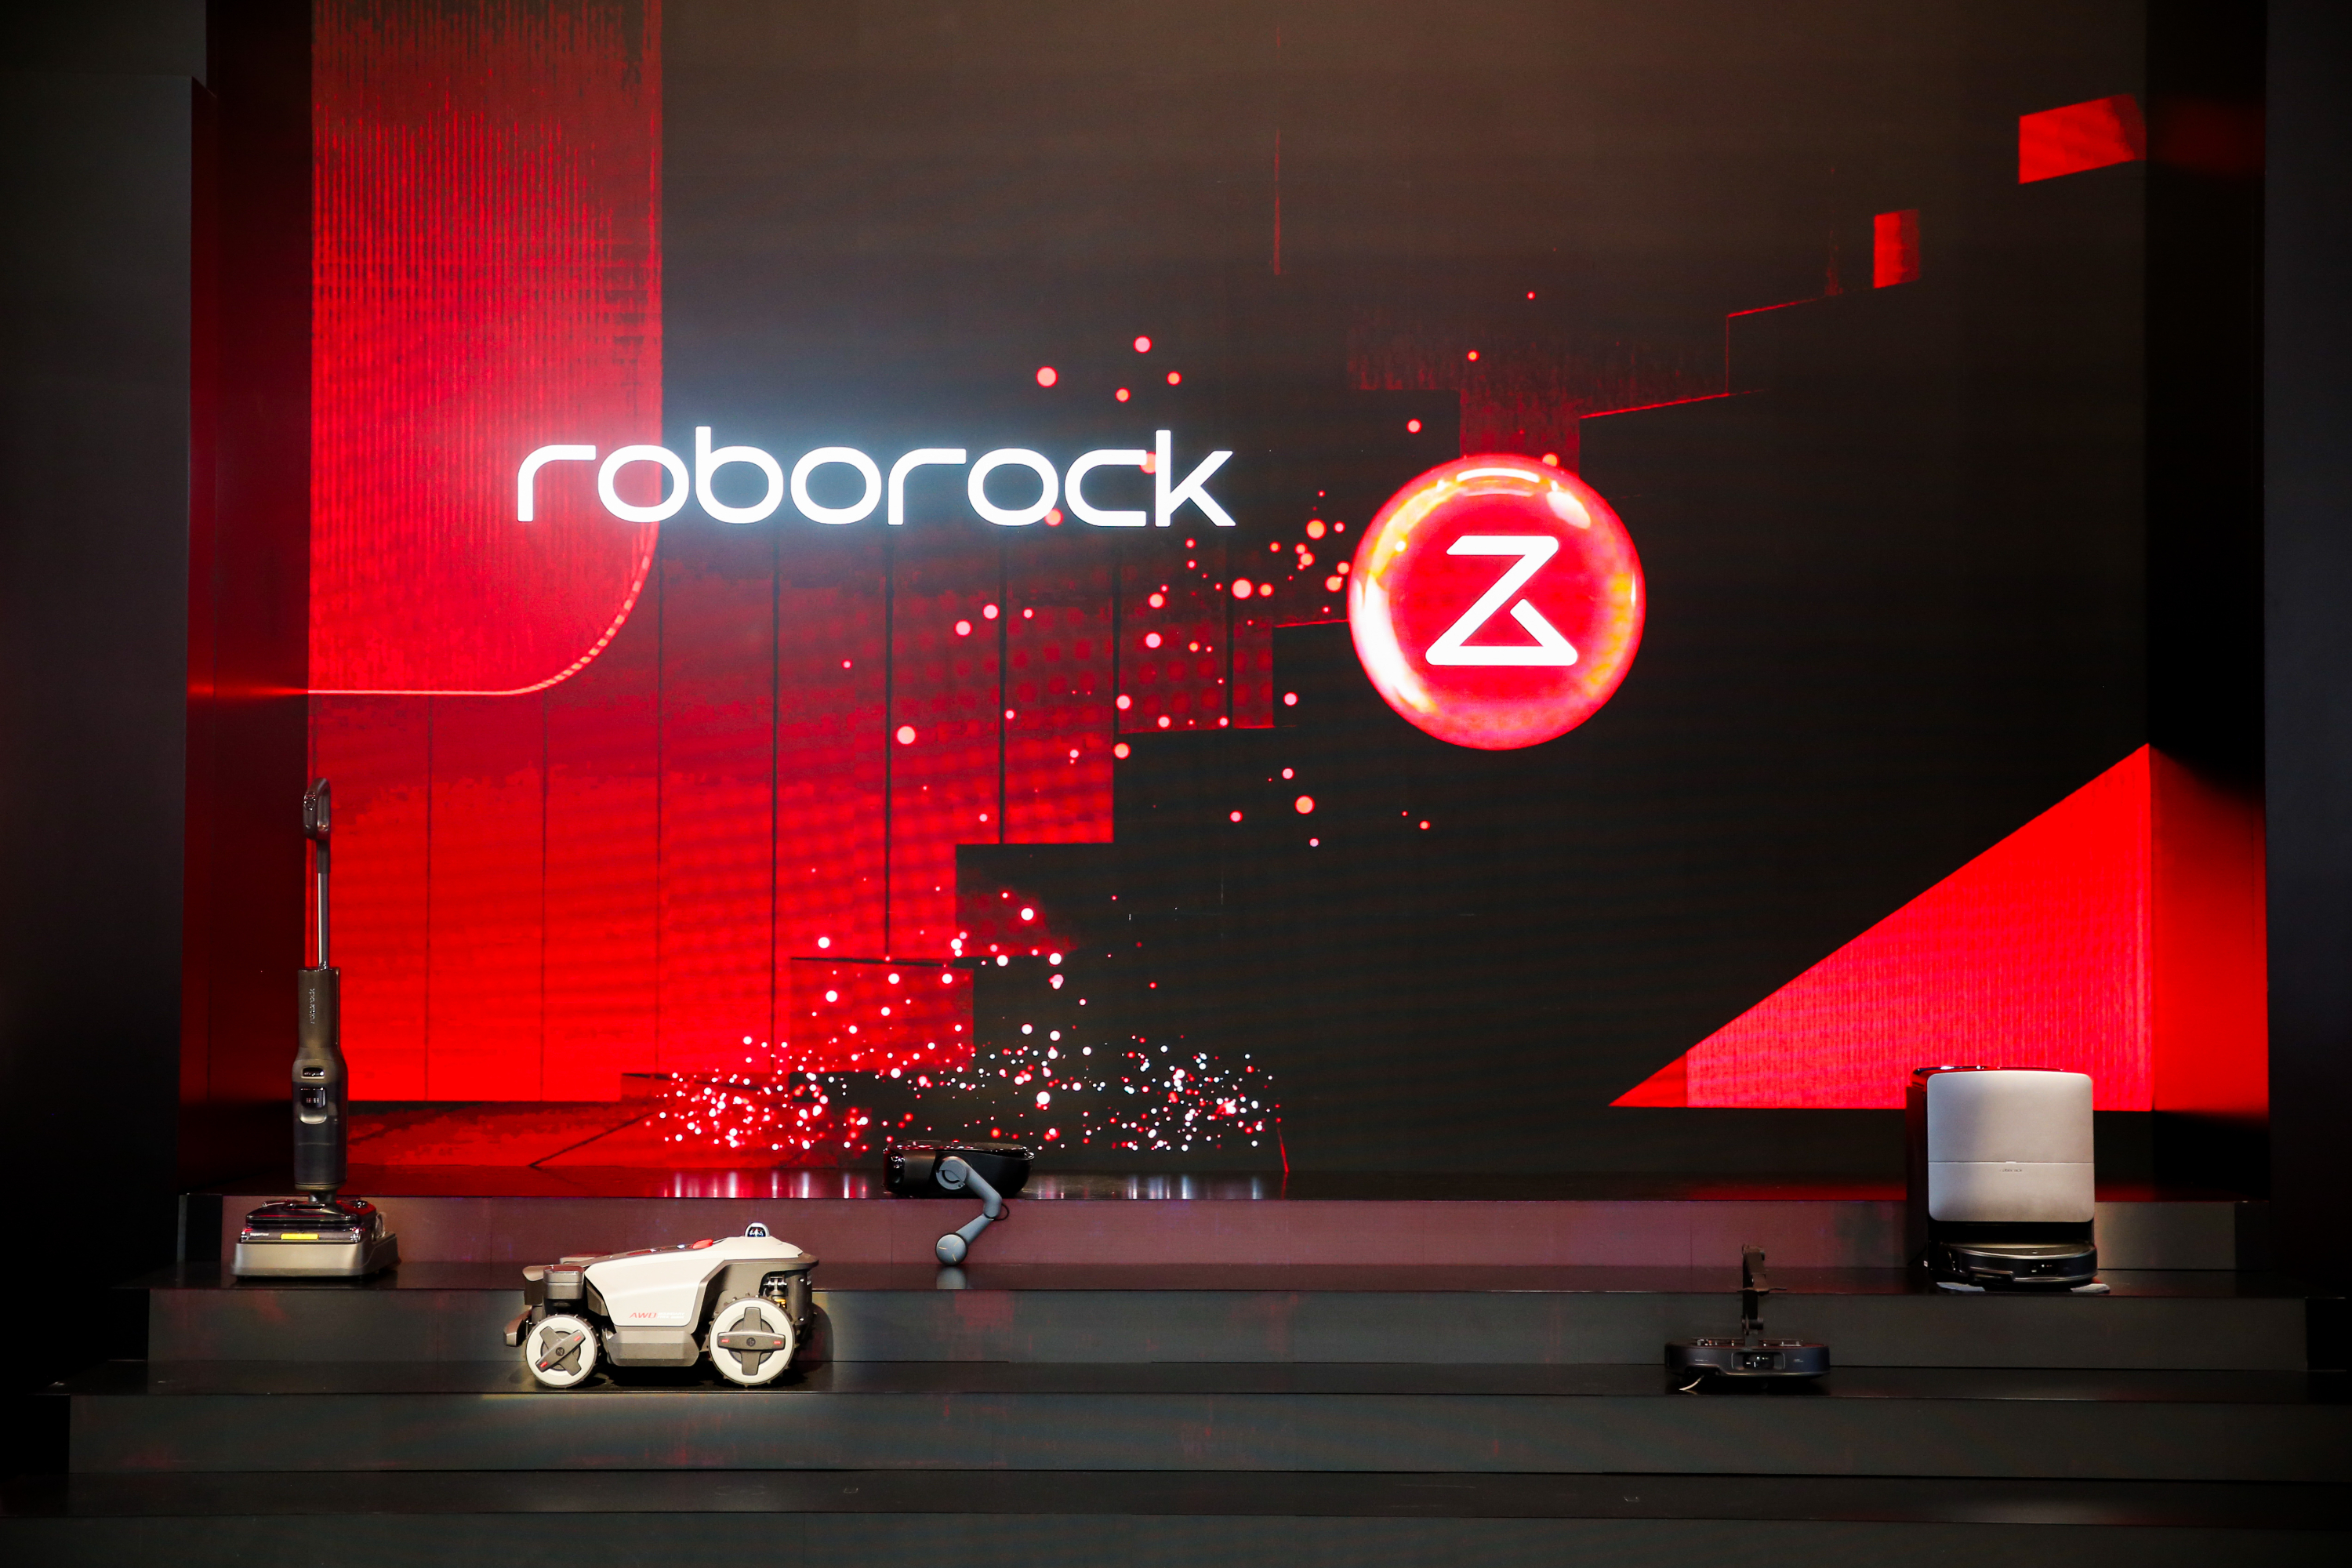
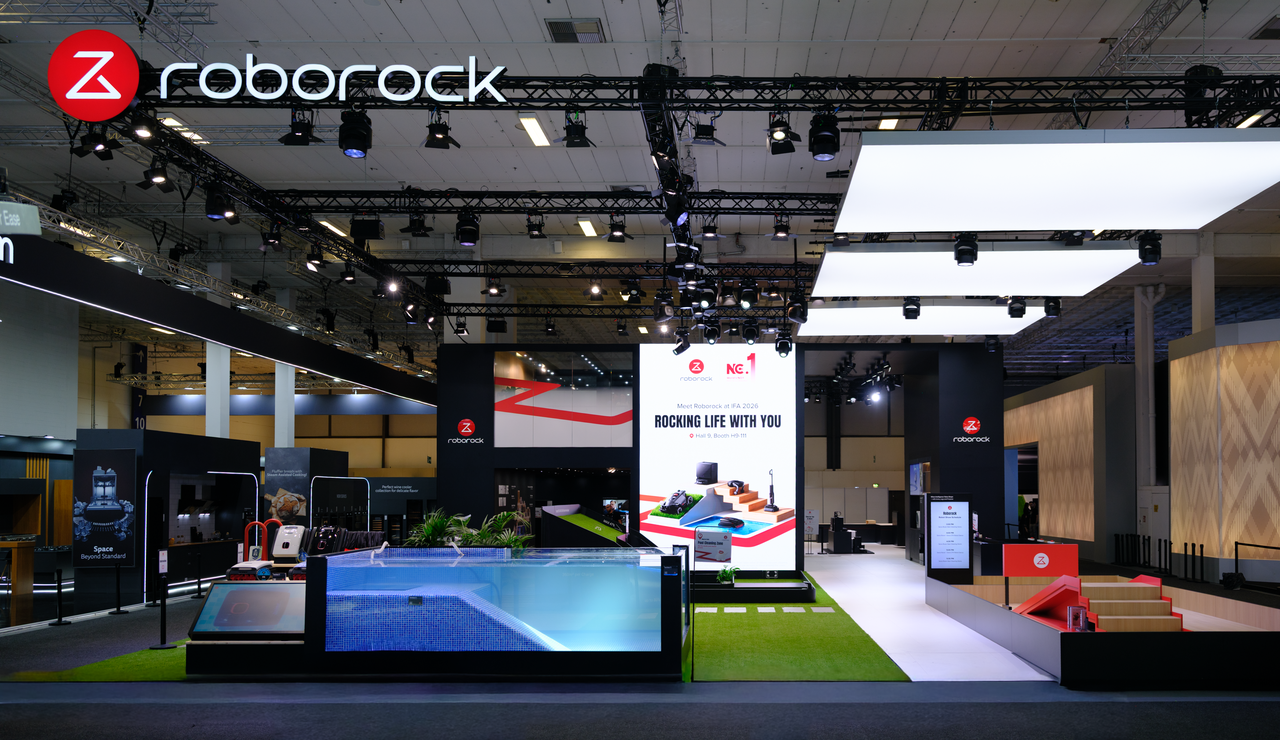
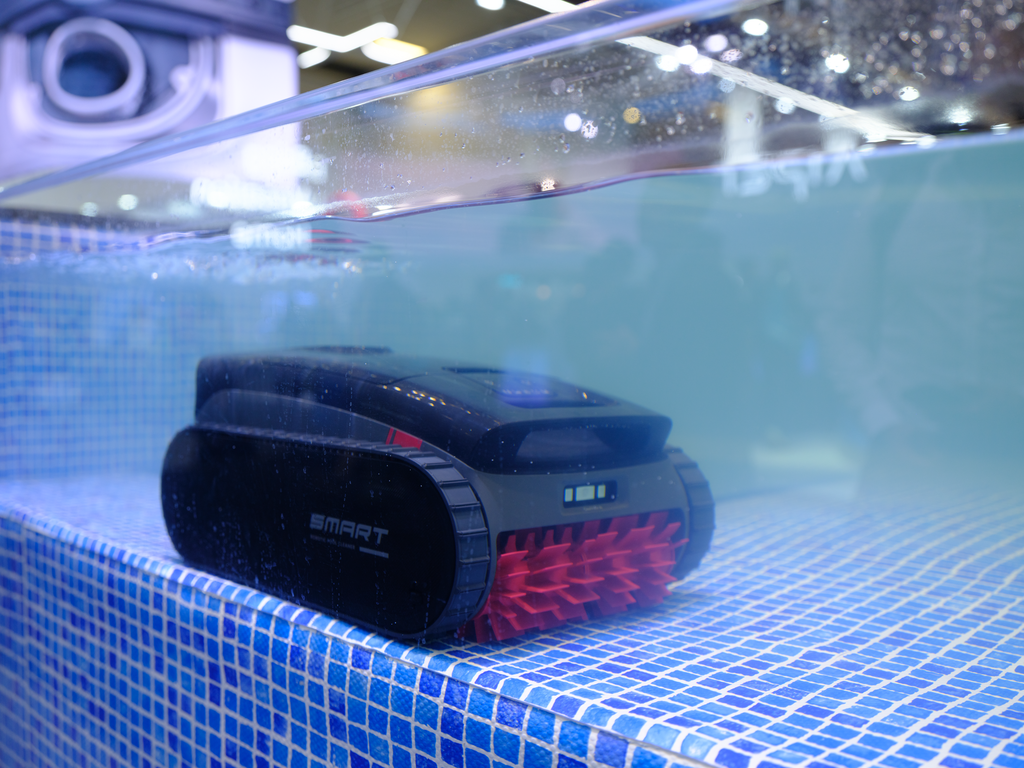
石头科技的产品矩阵已经给出了答案。在室内场景,G30 Space探索版搭载的五轴仿生机械手,将扫地机器人的作业维度从平面清洁延伸至立体空间管理;G-Rover轮足机器人则尝试用轮腿架构解决复式住宅的跨楼层清洁难题。在户外场景,9月IFA展上全球首发的泳池清洁机器人RockAqua P1,以及同步展出的割草机器人RockNeo Q2 LiDAR,将激光雷达、SLAM算法、智能感知与运动控制等经过扫地机验证的核心能力,迁移到了水下与草坪这两个物理环境截然不同的场景中。
这种迁移的经济学意义在于新品类不需要从零搭建一条技术栈。激光导航、路径规划、障碍物识别、电机控制——这些能力在扫地机上完成验证后,沉淀为可调用的技术模块。割草机需要的是将导航能力适配到户外非结构化环境,泳池机器人需要的是将感知系统做防水封装与水下光学调校。差异在于场景适配,而非底层重建。
这带来的不只是研发费用的节省,更是定价权的来源。当一个企业不必为每个新品类重建技术底座时,它就有能力把资源集中投向产品体验与全球渠道,而不是被拖入“新品类靠低价抢入场”的消耗战。石头科技在海外成熟市场敢于与当地主流品牌正面定价,底气正在于此:技术复用摊薄了试错成本,让它在新场景中仍能维持中高端定位,而不是用价格换规模。技术平台的厚度,最终转化为全球定价的从容——这才是“压舱石”的真正含义。
全球化深水区的“操盘手”
如果说技术平台是石头科技拓展边界的“矛”,那么渠道与运营能力就是它在波动中守住基本盘的“盾”。
Q3的一个关键变量是亚马逊Prime Day的提前。大促前置意味着部分原本属于Q3的销售被转移至Q2,Q3海外线上的自然流量和成交节奏因此被打乱。对于高度依赖单一大促脉冲的出海品牌而言,这种错期足以造成季度数据的显著波动。
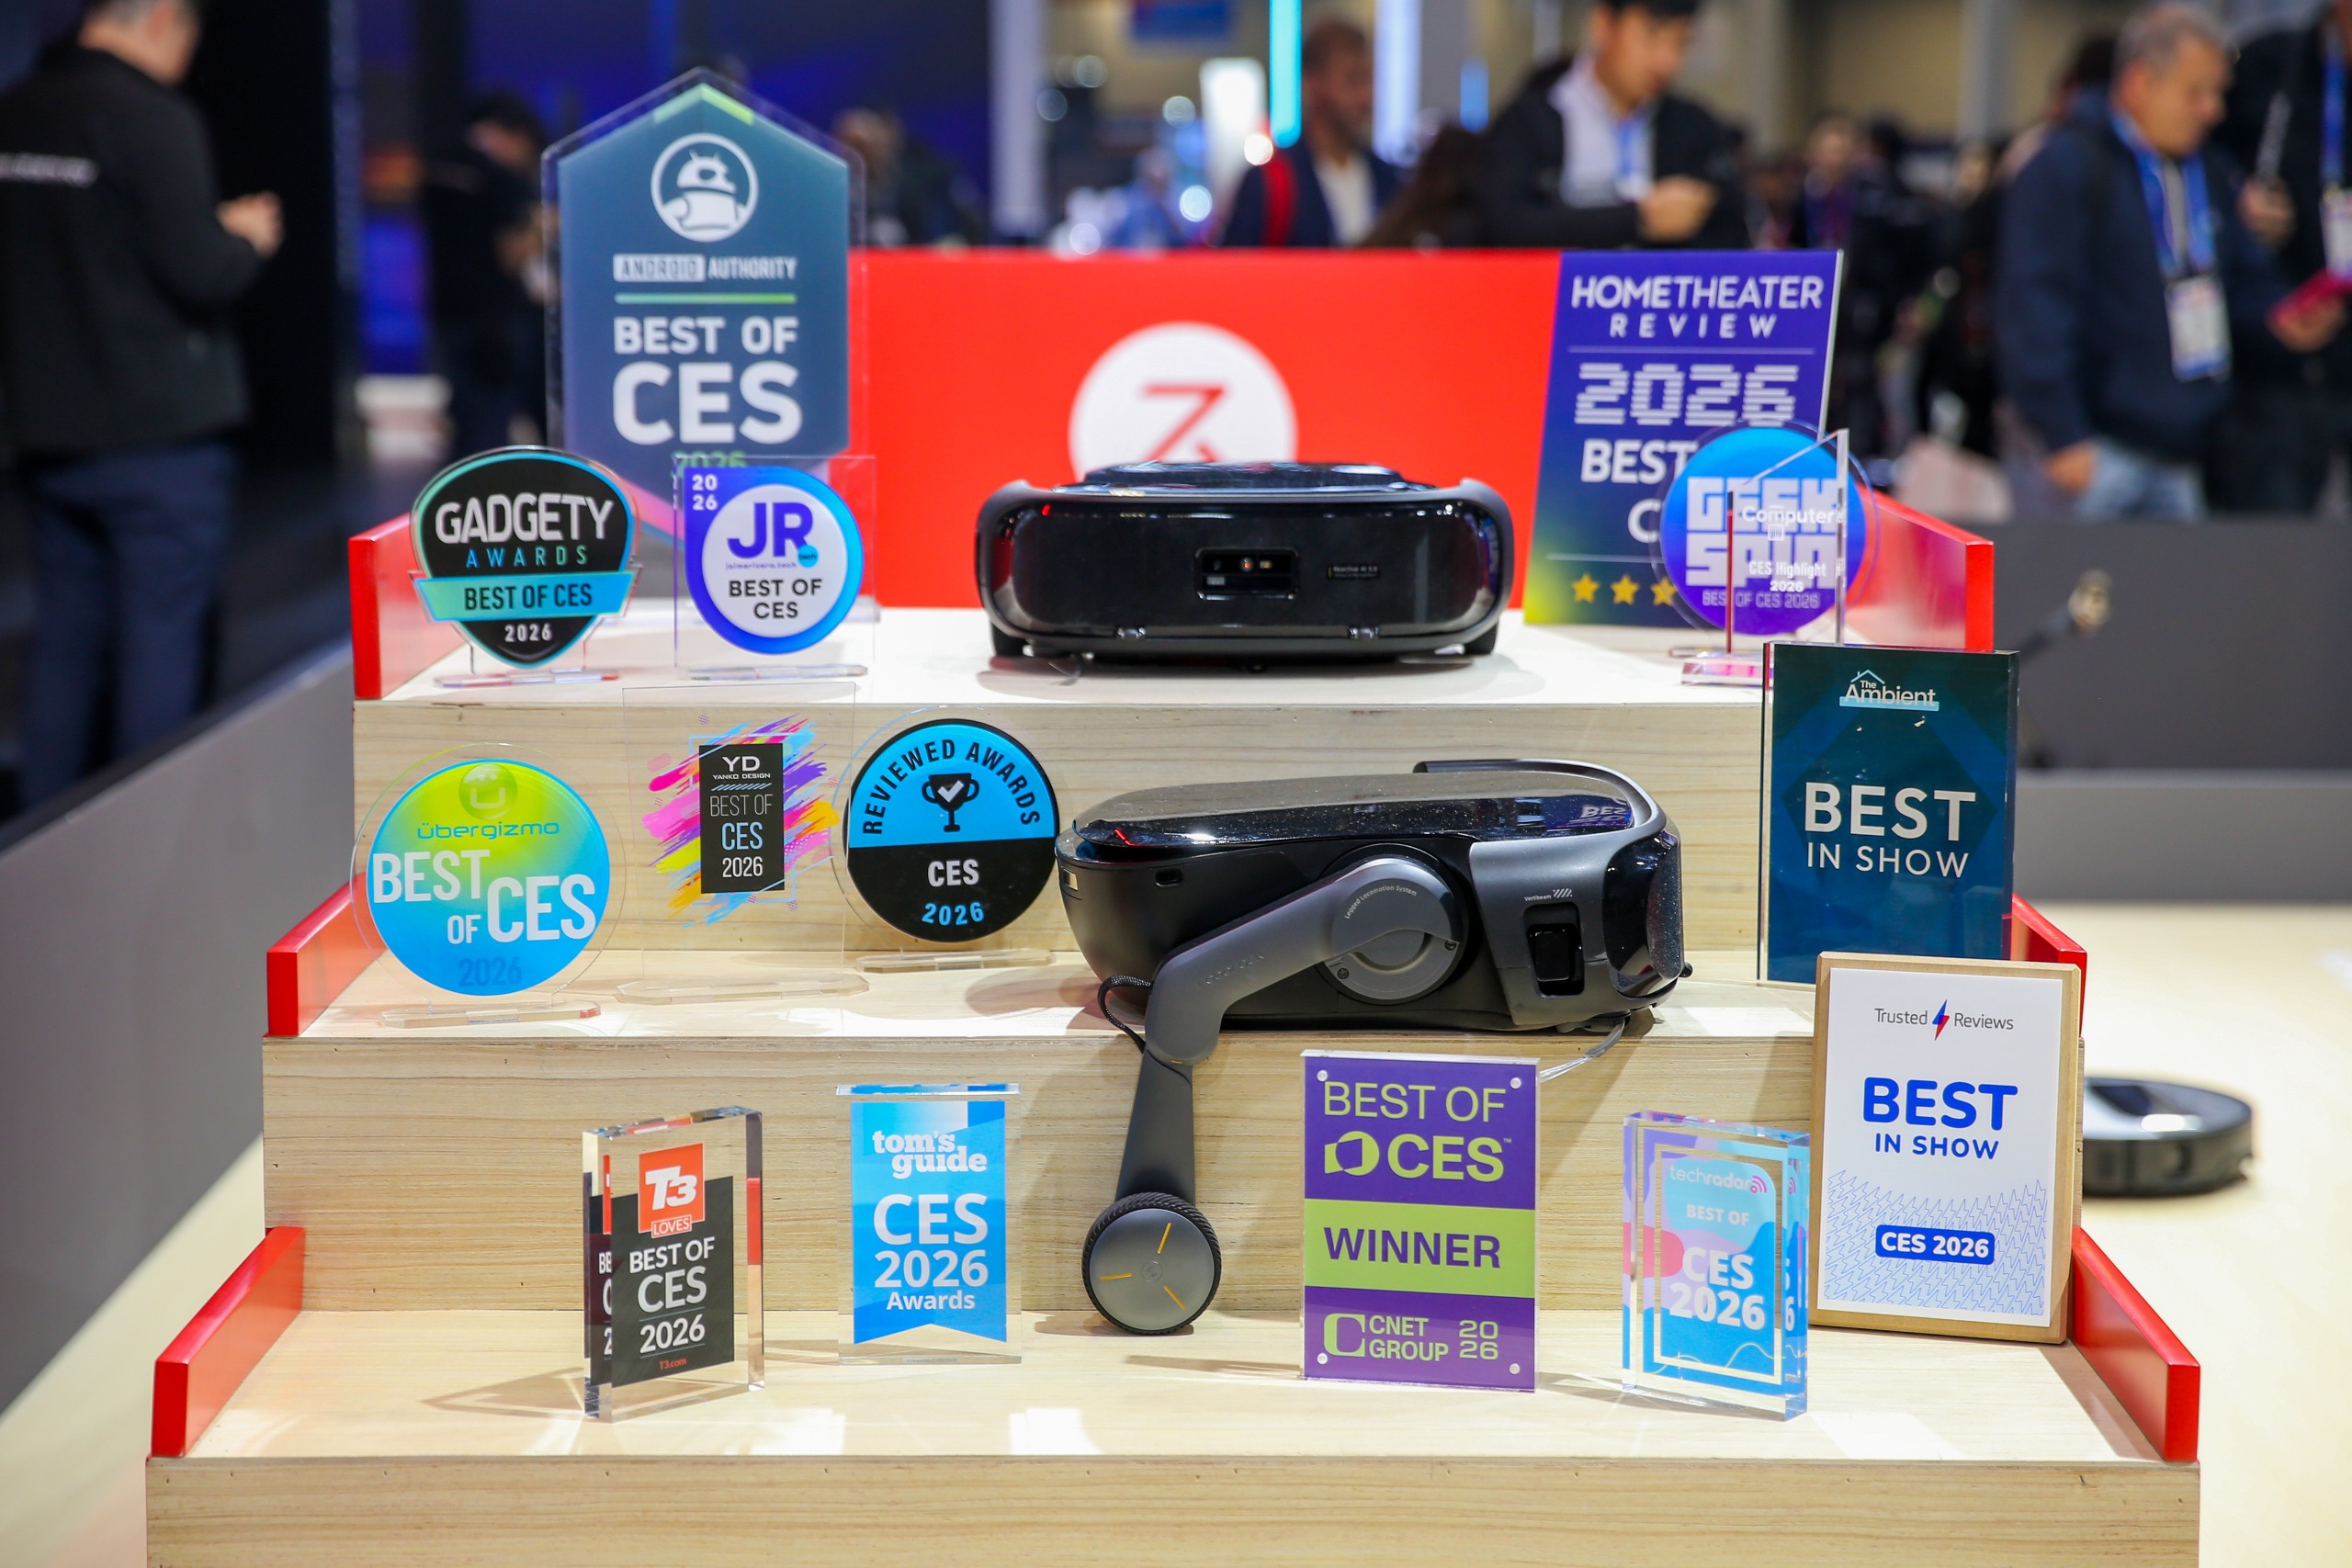
石头科技的表现提供了另一种参照。尽管Prime Day错峰前置导致部分销售前移,石头科技海外日常销售仍保持稳健增长,增长不依赖单一大促脉冲拉动。线上,石头科技在Prime Day期间于七国位居品类第一;线下,北美Costco、欧洲MediaMarkt等主流KA渠道的入驻,意味着销售触点已经从单一的电商平台延伸到了消费者的日常购物场景中。国内双十一开门红期间,石头科技登顶天猫小家电榜首,补上了本土大促节点的火力。
一个立体的销售网络,其价值不在于每个节点都能爆发,而在于节点之间的波动可以相互对冲。当Prime Day前置抽走了Q3的一部分线上销售,线下KA渠道的常态化出货、非大促时段的日常成交、以及不同区域市场之间的节奏差异,共同构成了缓冲垫。这正是“精细化管控”最朴素的含义:不是靠某个季度的神来之笔,而是靠日常经营的底盘足够宽、足够稳。
费用端的数字印证了这种精细化正在产生财务回报。前三季度销售费用率从去年同期的26.36%降至21.95%,下降了超过4个百分点。在营收增长30%的同时,销售费用的增速被有效控制。中金公司的研报指出,Q3销售费用率同比降低3.1个百分点,营销提效“已卓有成效”。
结构分化下的“双轮驱动”
行业大盘在跌,均价在跌。这是Q3清洁电器市场的整体图景。
在这样的背景下,石头科技扫地机与洗地机的表现提供了一个值得细读的样本。奥维云网数据显示,Q3石头科技扫地机器人零售额9.19亿元,同比增长2.24%,零售额份额提升至30.44%;洗地机零售额7.52亿元,同比增长23.27%,份额达到27.17%。
比份额数字更值得关注的,是价格端的表现。行业扫地机均价同比降5.41%,石头科技均价3896元/台,同比降4.06%——降幅是头部阵营中较小的。洗地机的情况更为鲜明:行业均价同比降12.58%,石头科技洗地机均价2038元/台,价格指数同比提升了9.06个百分点。
份额可以靠降价换来,但用价格换来的份额是借来的。当行业进入下行区间时,降价是最容易做出的决策,也是最难撤回的决策。石头科技在这一轮周期中的选择,是在保持价盘相对稳定的前提下实现份额扩张。这种增长的盈利含金量,与以价换量有着本质区别。
扫地机主业守住高端定位的同时,洗地机的增长提供了另一个维度的观察。Q3洗地机销额同比增长23.27%,这一增速在行业整体下滑的背景下显得突出。但更值得追问的是:为什么消费者愿意在石头科技的洗地机上给出机会?
答案不在洗地机本身,而在扫地机。石头科技在扫地机器人品类上建立的品牌心智——消费者对其技术能力、产品品质、使用体验的认可——在洗地机品类上产生了自然的迁移效应。当一个消费者已经通过扫地机建立了对“石头”这个品牌的信任,他在面对同一品牌的洗地机时,决策门槛会显著降低。这不是技术势能向洗地机的“转化”,而是品牌资产在不同品类之间的“复用”。技术复用降低了企业的研发边际成本,品牌心智的复用则降低了消费者的选择成本。
而这一格局的形成,与石头科技的产品布局节奏直接相关。扫地机完成商业模式验证、洗地机完成第二曲线卡位、割草机与泳池机器人以技术复用切入第三场景——每一步的推进都建立在上一阶段能力沉淀的基础上,而非在行业热度最高时盲目铺开。这一布局在周期下行时呈现出自己的韧性:不激进,因为新品类不靠烧钱换规模;也不保守,因为技术中台的复用效率让试错成本可控。洗地机的增长并非一条试验性副线的偶然起势,而是这套布局逻辑走到现阶段的自然结果。
其他品类同样在按这套节奏推进。中金公司研报指出,割草机器人二代产品渠道拓展稳步推进,Q3亏损同比缩窄。泳池机器人方面,RockAqua P1在IFA 2026全球首发,将清洁场景从室内地面延伸至水下,精准切入高景气、低渗透的蓝海赛道,为公司打开长期成长空间。
回到Q3财报本身,更值得记录的,或许不是任何一个季度的增速数字,而是一家企业在行业节奏被打乱时做出的选择:没有用降价换取短期的份额账面,没有把资源押注在单一渠道或单一市场,没有因为外部扰动而收缩技术投入的长期口径。
国内清洁电器渗透率不足10%、海外约15%的现实,意味着这个行业距离真正的成熟还有很长的路。渗透率从个位数走向更高水平的过程,取决于技术成本能否继续下探到普通家庭“无感决策”的区间,取决于渠道能否触达更广阔的人群,取决于中国企业的全球化能力能否从“卖货”真正升级为“扎根”。
这些问题的答案,不在任何一份季报里。但石头科技Q3传递的信号是温和而清晰的:在行业结构调整期,经营韧性比增速数字更经得起推敲,技术复用的效率比品类扩张的数量更决定长期成本结构,全球化渠道的深度比短期损益的波动更影响基本盘的稳固程度。对于一家志在长远的企业而言,这些或许才是真正值得被记录的东西。

暂无评论