
10月28日,鼎泰高科(01377.HK)大涨8.99%,报175.8港元,市值746.1亿港元。A股的鼎泰高科(301377.SZ)同步走高,涨5.57%。
公司是全球PCB精密钻针龙头,消息面,公司披露2026年第三季度报告,营收、利润大幅高增,带动算力PCB上游耗材板块情绪升温。
财报数据显示,公司2026年前三季度实现营业收入34.87亿元人民币,同比增长139.25%;归母净利润11.50亿元,同比增长307.44%。
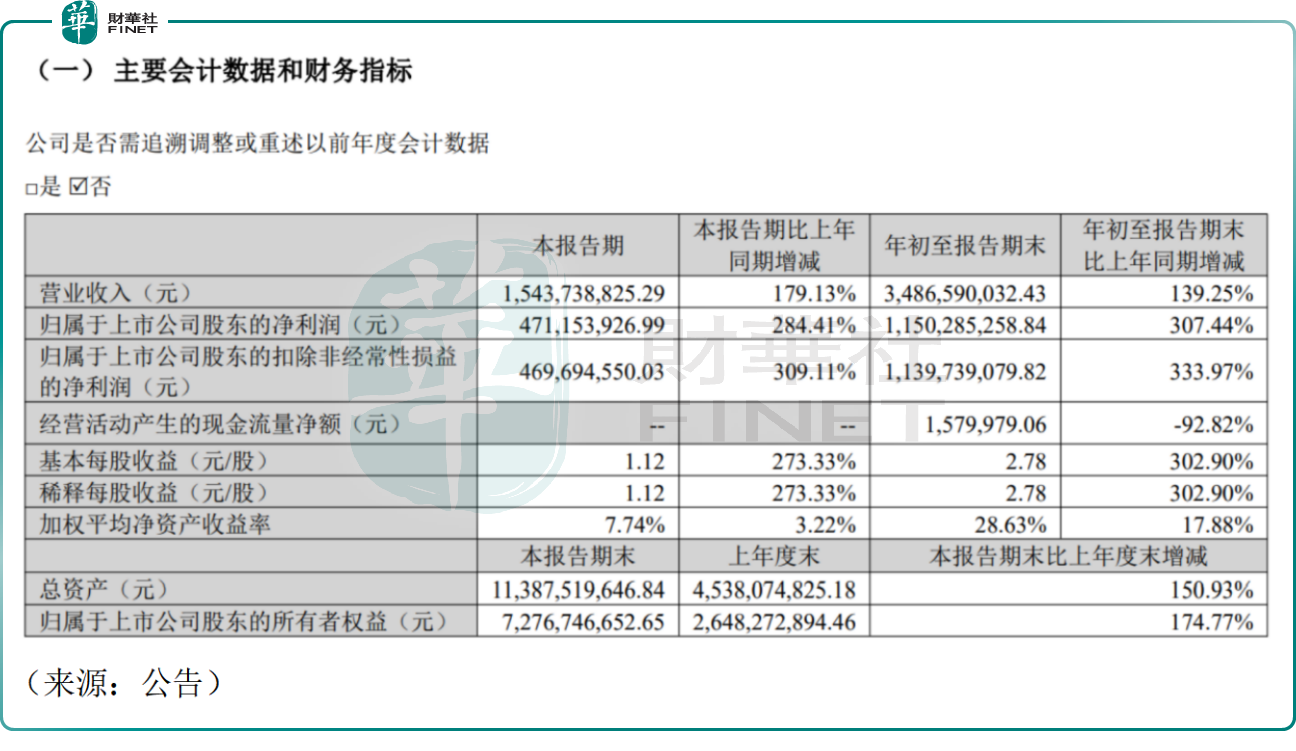
单看第三季度,公司营收15.44亿元,同比增长179.13%,归母净利润4.71亿元,同比大增284.41%,扣非净利润同比增幅同样超过3倍,收入规模扩大叠加毛利率提升,盈利弹性充分释放。
业务端,业绩增长核心来自AI服务器PCB相关精密刀具、研磨抛光材料订单大幅增长。公司PCB钻针销量全球第一,突破60倍径以上超高长径比钻针工艺,适配高层、高密度AI算力板加工;泰国海外基地稳步扩产,叠加德国MPK、日本子公司布局,全球化客户渠道持续拓展,产品供应头部PCB厂商,深度绑定AI算力产业链。
展望后市,有乐观的机构指出,AI服务器PCB层数提升、单板耗针量显著增加,高端长径比钻针供需偏紧,公司作为PCB耗材“卖铲人”优先受益算力资本开支浪潮。公司产能持续扩张,海外基地落地打开增量空间,产品结构持续向高附加值高端钻针倾斜,业绩高增态势有望延续。
也有谨慎的机构认为,公司业绩高度依赖AI服务器PCB行业资本开支,若下游算力投资节奏放缓、PCB厂扩产收缩,订单增速存在回落风险;赛道新进入者持续加码高端钻针,远期存在竞争加剧、产品报价承压的压力;当前估值处于高位,业绩兑现不及预期容易引发估值回调。鼎泰高科后续业绩、股价持续性如何,尚需持续观察。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。鼎泰高科作为PCB精密刀具单项冠军,卡位AI算力上游核心耗材环节,全球化产能布局稳步推进,具备冲击第十三届港股100强的基础条件;其精密刀具自研制造能力、算力产业链配套价值、专精特新制造业标杆属性,都是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
作者|飞鱼
编辑|Jasmine
暂无评论