
有意或无意,影目科技总将自己置于一种“错位”状态。
过去一周,AI眼镜行业尤其“AR(增强现实)四小龙”阵营迎来一轮密集宣发:乐奇Rokid于10月27日发布首款全彩AI眼镜Rokid Color,雷鸟创新同日官宣第四代双目全彩产品即将登场。
11月4日午间,影目科技发布空间智能眼镜INMO Future与Magic AI Glasses拍摄太阳镜。
新品价格公布环节,由公司创始人杨龙昇先拉高再让利:INMO Future标准售价6999元,发布价5999元,现场到手价5499元、老用户专享价4999元;入门级的Magic AI Glasses首发价则仅1199元,据称“艺人王嘉尔参与设计”。
而在此前的预热海报里,影目打出的口号是“不止全彩”,下方标注2021年智能眼镜进入全彩时代、2026年进入空间时代,有意营造一种领先全彩、提前进入所谓“空间”的姿态。
类似的错位也出现在市场份额中。发布会现场,沙利文发布《消费级空间智能眼镜白皮书》,标题对品类的限定与影目新品高度契合,并将影目定义为“消费级空间智能终端品类的先行者和开创者”。该机构统计,2021—2025年间,影目以37.8%的累计销量份额位居中国一体式AI+AR智能眼镜市场首位。
而在Omdia、Counterpoint等机构的统计里,2026年影目在AI眼镜市场的出货份额并不突出,甚至在后者口径下,影目的细分份额仅为约2%,向后一步便是“Others”。
对影目而言,在AI眼镜这一高手云集的新兴市场中,证明自身独特与领先似乎尤为迫切。
01、空间概念落地
影目对“空间智能”的定义是:让眼镜像人一样看懂所在空间——判断使用者身处何处,识别面前的物体、墙面与桌面,数字内容不再悬浮于固定屏幕,而是像真实物体一样被放进房间,与真实环境产生关系。
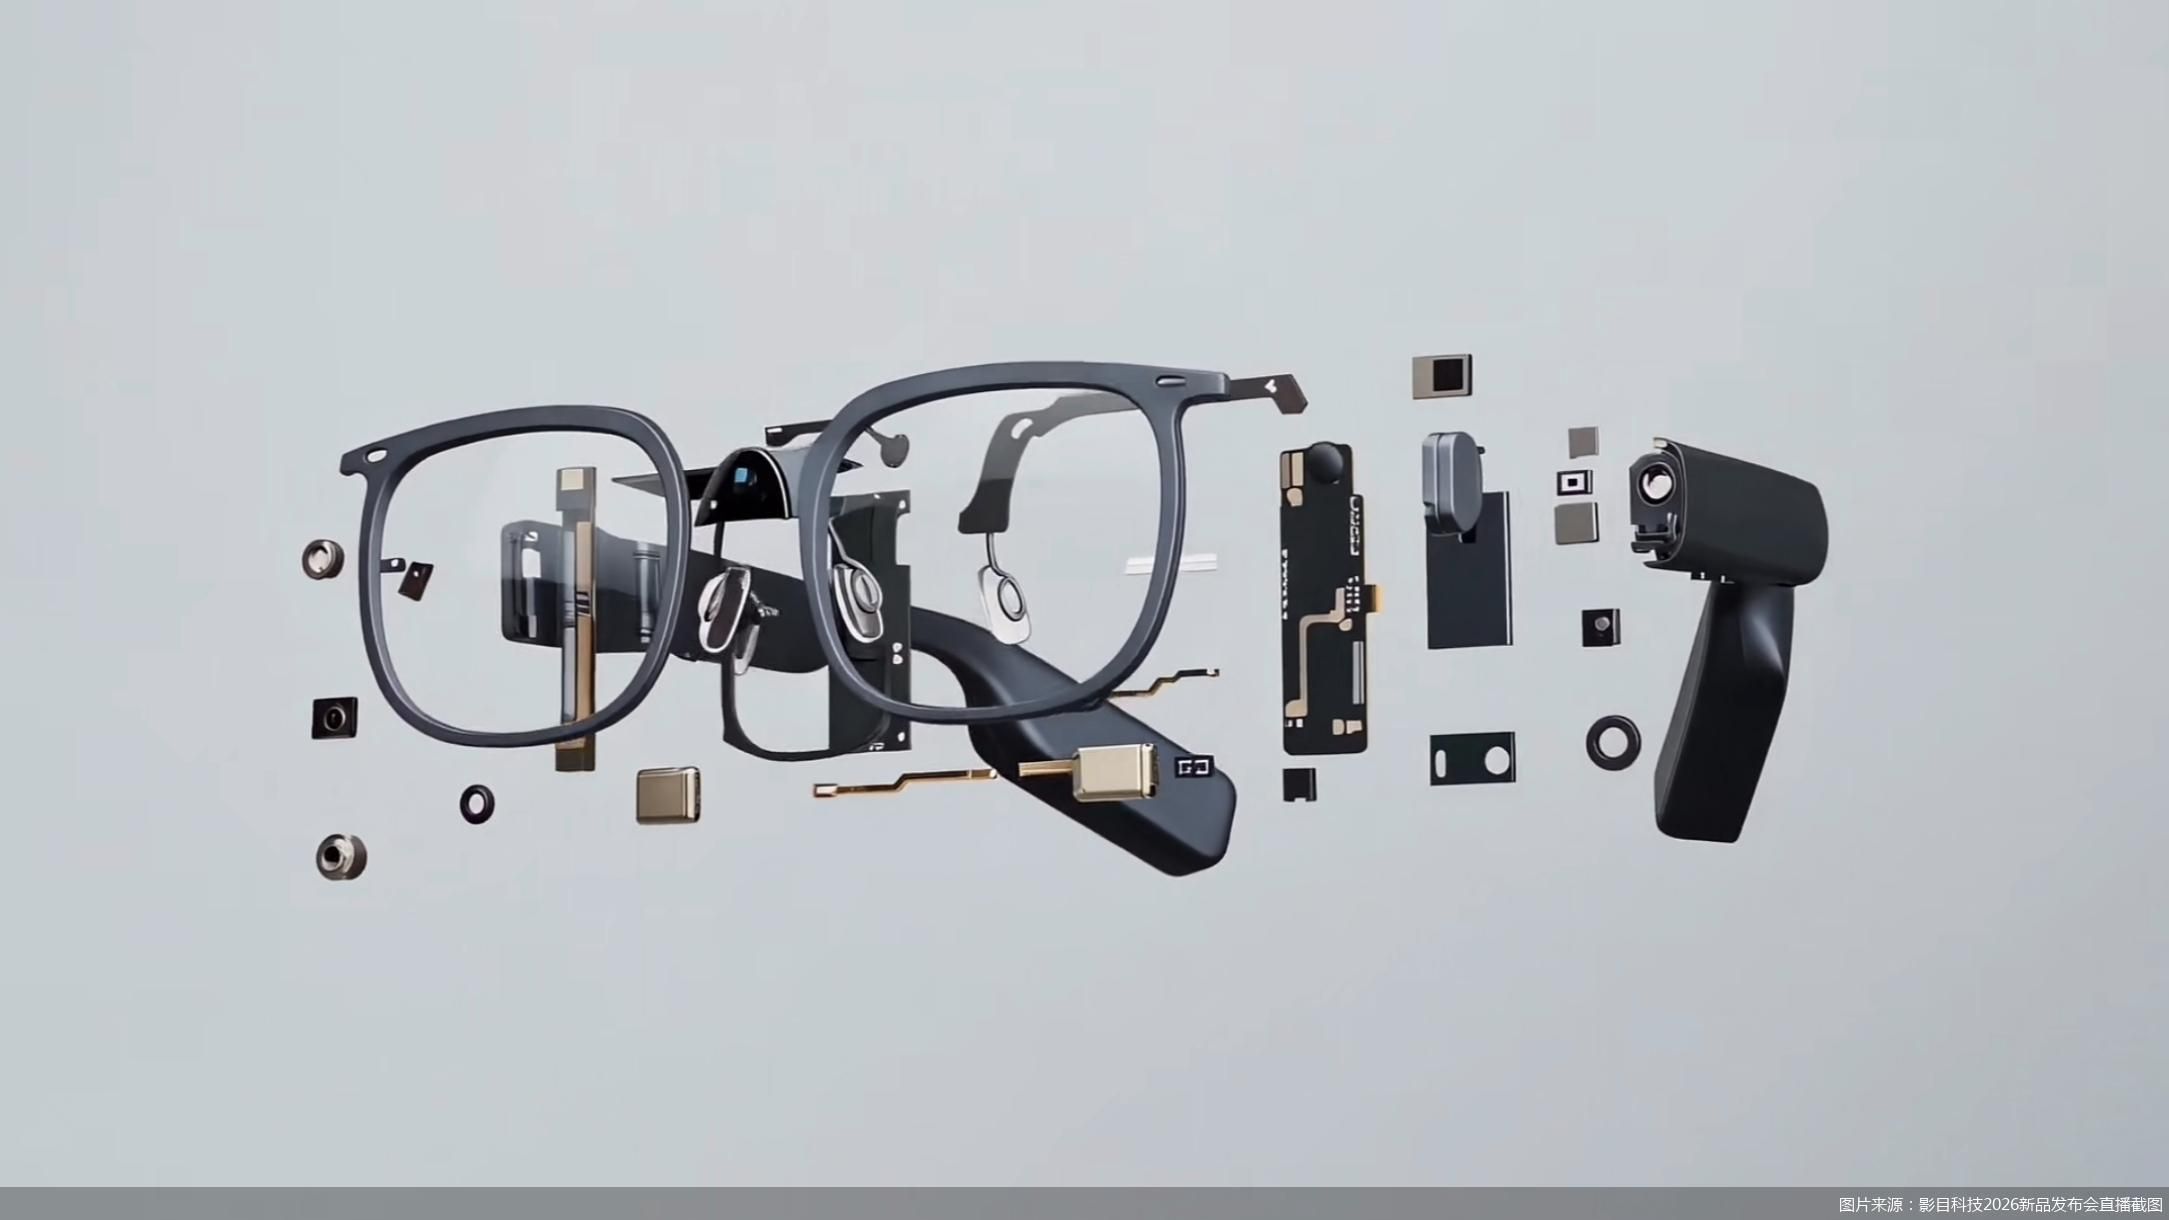
落到产品上,INMO Future系影目第四代一体式AI+AR眼镜,眼镜无需连接主机、不依赖手机,被称作一台“空间计算设备”,搭载高通骁龙空间处理芯片。显示分辨率为双目1080P全彩(据称,行业一体式全彩AI眼镜普遍分辨率约500×380),采用阵列光波导、支持双目异显,视场角36度,入眼亮度最高800尼特,较上代提升33%。
空间感知方面,新品通过SLAM(实时定位与建图)、六自由度追踪与在线回环优化实现厘米级空间定位与度级姿态感知,可在3秒内完成多平面检测,识别墙面、地面与桌面;地图可持久化保存,重戴即找回此前空间,通过空间锚定让内容留在原处。
场景上,Future覆盖等效150英寸、支持3D与全景的私人影院,空间游戏与多人联机,无线串流PC、Xbox、PS5画面,空间学习,多窗口移动办公与围绕同一三维模型的协同评审。系统为基于安卓14定制的空间AIOS,兼容安卓生态,大量安卓应用可直接安装、离线运行。
影目方面提到,过去十余年智能眼镜的主流形态围绕“在眼前显示信息”展开,例如翻译、提词、影音等高频功能,其内容大多浮在眼镜屏幕里,与真实环境不发生关系;团队新品可将信息走出屏幕、计算进入空间,并断定“眼镜形态的空间智能终端将是下一代个人计算入口”。
北京商报记者就相关产品及业务问题尝试联系影目科技方面,但截至发稿未能得到回复。
02、竞争升温
包括影目在内,“AR四小龙”短期内集中亮牌,在行业当中并不常见。
10月27日,乐奇Rokid在新品发布会上推出新一代AI眼镜Rokid Glasses 2(官方售价3699元起)、全彩AI眼镜Rokid Color(黑色4999元、玳瑁5499元)与交互戒指Rokid Ring(1699元)。其中Rokid Color搭载0.16cc Micro-LED全彩光机,整机重55克,被视为其从单色提示走向全彩交互的一步;Rokid Glasses 2则主打日常佩戴与AI功能升级,支持89种语言通话翻译、第一视角影像等能力。
雷鸟创新同日官宣第四代双目全彩AI眼镜雷鸟iO+即将登场,产品采用玳瑁镜框、主打轻量潮流形态,由演员蒋奇明提前体验亮相。雷鸟方面称,其自2021年发布全球首款轻量级双目全彩MicroLED光波导眼镜雷鸟X1以来,已完成四代技术迭代。
两家动作背后是同一技术趋势——MicroLED全彩光波导。据悉,技术此前受制于红光效率、三色亮度平衡、光机小型化与量产良率等难题,量产产品大多停留在单绿方案,今年以来全彩落地明显提速。
在行业观察人士看来,影目选择在此时以“空间”叙事登场,有重新划定竞争边界的意味。苏商银行特约研究员武泽伟对北京商报记者表示,影目将定位升级为空间智能终端,意在抢先占领下一代技术的用户心智、拉高品牌技术站位;短期看,这能有效抓住产业资本与技术爱好者的关注度,支撑其高端技术的品牌形象。
但置于长期视角,如果空间应用及配套生态跟进不足,或产品体验本身(空间成像质量等)不及预期,新赛道叙事恐怕难以落地,容易出现声量与实际销量脱节的问题。
03、“第一”众多
影目在发布会上特别提及,将与沙利文及行业伙伴一道推动品类标准建设。
机构此前的统计,同样是影目的“主场”。沙利文在《中国AI+AR智能眼镜市场研究白皮书》中提到,按2021—2025年中国全渠道一体式AI+AR智能眼镜累计销量计算,影目INMO以37.8%的份额领跑,雷鸟(31.3%)、Rokid(23.8%)共同构成第一梯队。
影目INMO的AI+AR智能眼镜甚至是“全球累计销量第一”。
但2026年上半年的统计,却呈现出另一番景象。Omdia数据显示,中国内地AI眼镜市场出货约52万台,同比增长306%,阿里巴巴以17.4%居首,影目以14.6%位列其后,小米以14.0%排第三;同期全球市场出货420万台、同比增长127%,Meta一家占比81.3%。Omdia在报告中评价,中国内地分散的市场格局与全球市场的高度集中形成鲜明对比。
Counterpoint的统计则按产品形态拆分:无屏AI眼镜细分中Meta占94%;带屏的AR与AI眼镜细分中,乐奇Rokid以41%领先,Meta占37%、Even Realities占11%、阿里巴巴占7%、影目占比约2%。
中国城市专家智库委员会常务副秘书长林先平对北京商报记者表示,各家机构统计口径差异巨大,是因为市场仍处早期、缺乏统一标准,厂商挑选对自己有利的口径对外宣称第一,是行业早期常见的传播策略,这类宣传只能作为参考,不能直接等同于真实的市场格局。行业目前仍处在混战阶段,赛道尚未收敛到统一标准;真正决定长期格局的,不是谁在某个口径下拿到第一,而是谁能把技术落地为消费者可感知、愿意持续付费的应用,建立起硬件、算法与内容生态的完整闭环。
当下各美其美的叙事,让头部团队各自有了卖点与空间。倘若品类扩大、竞争趋于近身,一场淘汰赛或许在所难免。
北京商报记者 王天逸
暂无评论