
新华财经北京10月12日电(左元) 12日早盘,甲醇期货开盘后快速下跌。主力合约2611自上周五夜盘的3933元/吨直线跳水,盘中跌破3600元/吨,最大跌幅超350元/吨。
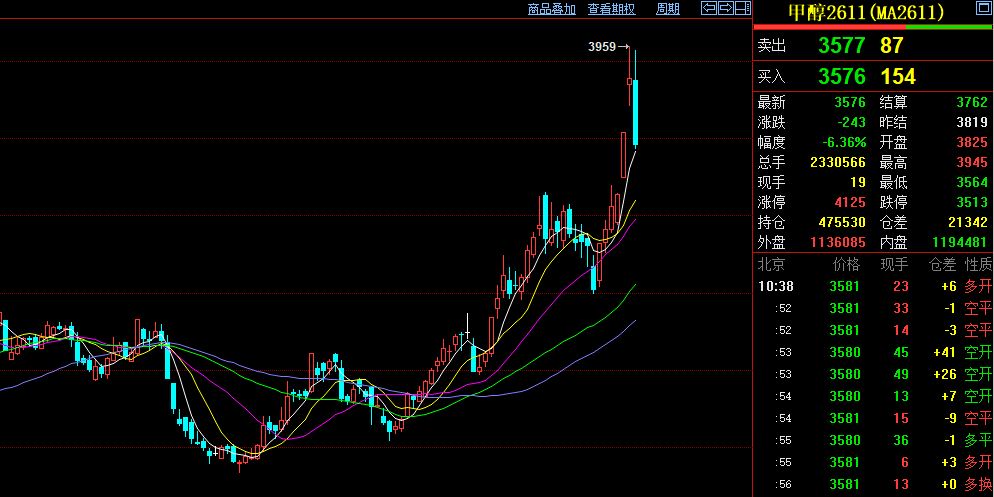
甲醇期货日K线图
甲醇期货在上周表现强势,主力合约2611自节前的3384元/吨最高涨至3959元/吨,短短两个交易日累计最大涨幅接近17%。但价格大涨之后加剧下游亏损,周末多家沿海MTO产线停车检修,甲醇现货拍卖纷纷流拍,现货强势格局急转直下,今日市场情绪骤然转向。
节后首周甲醇大涨的原因在于沿海库存大幅下降、现货价格表现强势,期现价差一度达1000元/吨,为甲醇期货上市以来最高水平。
公开资料显示,我国甲醇进口依存度整体不高,近年基本在 12%—15% 区间,但结构上高度依赖中东、尤其是伊朗货源。2026年3月以来受霍尔木兹海峡局势影响,我国甲醇进口量大幅下滑,10月预估仅40—47万吨,较正常月份近乎腰斩,港口库存持续去化。
往年三季度是甲醇传统淡季,高温检修季过后港口库存会季节性累积,但今年6月以来港口库存一直处于近五年低位区间,9月份反而持续去化。据隆众资讯统计,截至2026年10月8日,中国甲醇港口库存总量在30.51万吨,较上一期数据减少8.84万吨,降幅达22.47%。 自2023年10月以来的库存均值为92.09万吨,当前库存较均值低了近67%,处于历史新低。
国内甲醇下游需求中,甲醇制烯烃(MTO)占比约一半,为最大需求,其次是甲醇燃料、甲醛、醋酸和MTBE等。
我国国产甲醇以煤制为主,但多数集中在内蒙、山西等煤炭主产区,目前价格已经涨至3800元/吨的近年高位,如运往MTO装置集中的沿海地区,加上运费之后价格也超过4000元/吨,仍大幅升水期货价格。而且,甲醇属于危险化工品,具有易燃、易爆、剧毒等危险特性,运输甲醇必须使用专用罐车,短期难以大规模运输,无法迅速缓解沿海MTO装置的原料紧张问题。
此外,我国甲醇期货交割库主要集中在华东沿海以及山东、河南、安徽等省,西部地区尚无甲醇交割库。
综合而言,在中东地区甲醇进口受限、沿海现货短缺、价格高企等因素影响下,甲醇期货在深度贴水格局下不宜过度看空,尽管短期下游负反馈引发价格急速回调,但在中东局势缓解之前,做空仍需谨慎。
编辑:张瑶
(作者 新华财经)

暂无评论