
财联社10月16日讯(记者 陈永辉)三季度A股调整、成长板块领跌,公募新发市场呈现典型的“数量新高、规模回落”特征。
国泰海通证券最新发布的《2026年三季度公募基金产品发行综述》显示,当季新成立基金513只,创下2022年以来新高;但总募集规模约2445.92亿元,处于2022年以来较低水平,平均发行规模4.77亿元,为2005年以来最低。
环比看,新发数量仅比二季度多8只,规模却减少约912.11亿元,平均发行规模降幅28.30%。资金偏好从权益端撤出、向低波动固收端转移,是三季度发行市场的主线。这从募集规模前十的基金产品就可以明显看出。
主动被动权益基金均缩量
数据显示,三季度权益类基金新发规模大幅回落,相较于上季度环比减少约785.61亿元,跌幅约42.31%。当季权益类基金共成立354只,包括229只股票型、125只混合型,平均募集规模为3.03亿元,总募集规模约1071.30亿元,占新发总规模43.80%,占比较上季末下降11.50个百分点。
三季度,主动端和被动端发行双双走弱。主动权益基金成立140只,合计募集562.79亿元,较二季度下降551.98亿元;指数权益基金成立214只,发行规模508.52亿元,数量较二季度持平,但规模减少233.64亿元。
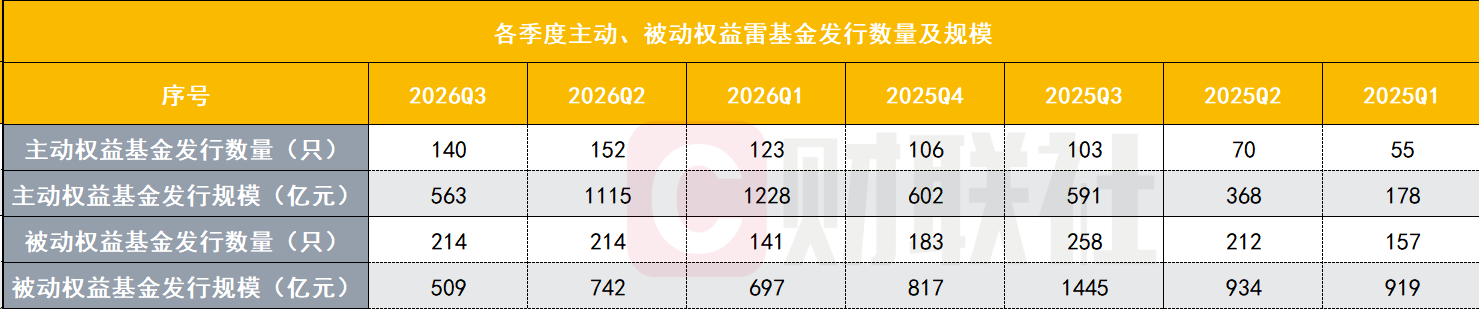
这背后是市场环境的变化,三季度科创50下跌30.70%、创业板指下跌27.80%,资金从科技成长切向红利防御。主动权益新发热点也从科技成长向外扩圈,量化、均衡策略产品占比提升。
被动端仍是行业指数产品供给最密集的方向。三季度行业指数基金113只、募集208.79亿元,科技、周期主题数量领先,分别为35只、32只;策略指数中红利主题基金14只、价值主题基金10只,延续低波红利线布局。
固收新发逆势放量
权益缩量另一面,固收新发逆势放量。三季度固收类基金成立80只,募集810.07亿元,环比增加176.49亿元、增幅27.86%,占当季新发总规模约33.12%。
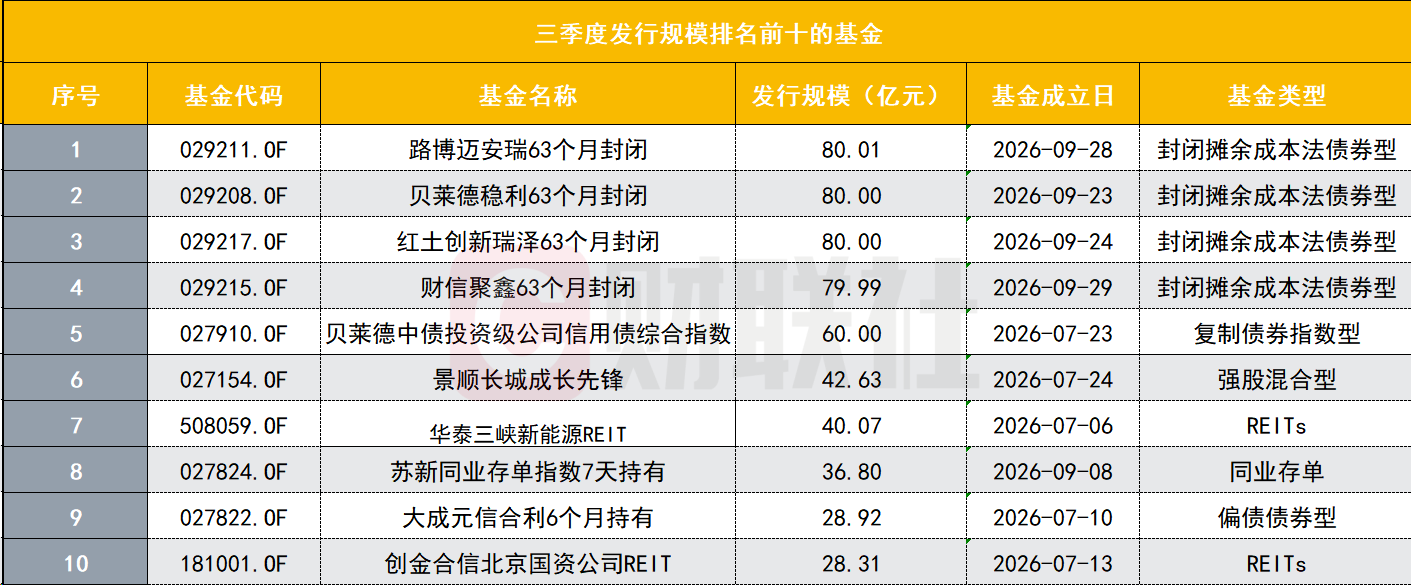
结构上看,偏债债券型成立69只、募集404.27亿元,占固收新发近五成;同时,4只封闭摊余成本法债基均触及80亿元募集上限,合计贡献约320亿元,规模占比39.50%,与偏债债基共同构成当季固收发行两大支柱。
摊余债基是三季度最突出的发行变量。摊余成本法债基时隔五年定向开闸,8月首批15家中小公募上报,并于9月快速获批。产品层面,63个月封闭期与5年期债券久期匹配,满足资管新规“封闭式+持有到期”前提;需求端则匹配理财子“稳净值、防赎回”、险资免税配置等诉求。实际发行节奏方面,4只63个月封闭摊余成本法债券型基金均提前结束募集,包揽三季度新发规模榜前四名。
贝莱德居新发规模首位
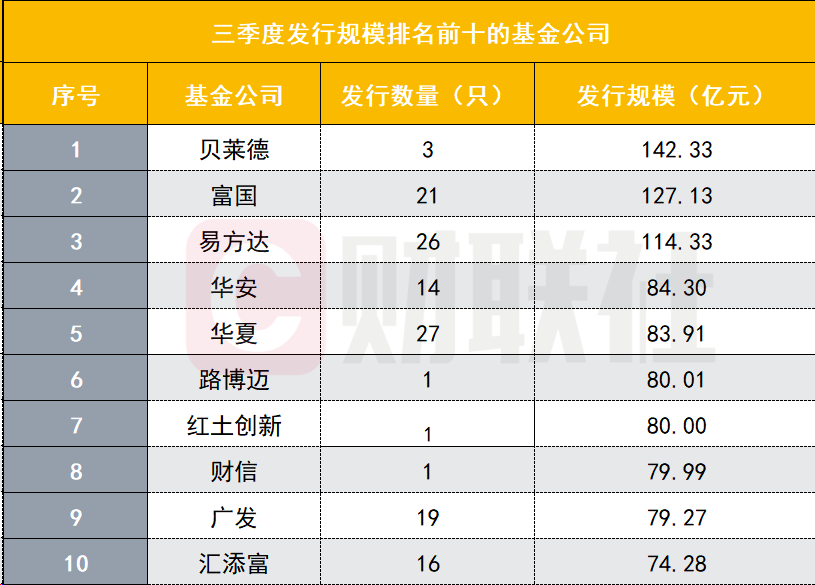
按基金公司维度,三季度新发规模前三为贝莱德、富国、易方达,分别为142.33亿元、127.13亿、114.33亿元。
贝莱德新发高度集中于固收端,其中贝莱德稳利63个月封闭规模80亿元、贝莱德中债投资级公司信用债综合指数规模60亿元,两只产品贡献当季新发规模98.37%。
富国重心在FOF与固收+,其FOF发行规模占比32.23%,偏债债券型次之,占比25.06%;募集规模最大的基金为富国鸿利增强,募集规模约26.15亿元。
易方达则呈现高度被动化特征,其新发股票ETF及联接合计占新发规模54.78%,跟踪方向覆盖算力基础设施、上证综合、芯片设计等;发行规模最大的是偏债混合型基金易方达智享,规模为20.62亿元。
FOF、REITs边际变化
FOF三季度成立59只,数量较二季度多17只,但总规模300.04亿元、环比减少186.90亿元,平均募集规模降至5.09亿元。
发行数量方面,富国、广发、汇添富并列最多,各发行5只;发行规模方面,富国发行规模最大,合计40.97亿元,汇添富和广发分别为31.13亿元和26.89亿元。
从投资策略来看,三季度共发行58只普通FOF和1只目标风险FOF,募集规模分别为298.52和1.52亿元,整体以普通FOF低仓位策略为主。此类产品能够部分承接从银行存款和银行理财中分流出来的稳健型资金,因而在近些年的低利率环境下持续受到关注。
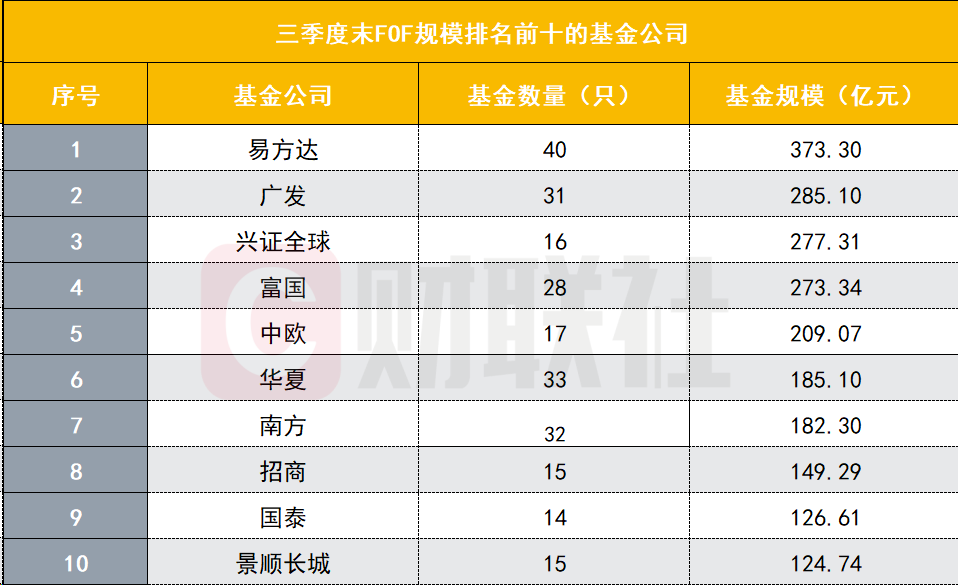
截至三季度末,公募FOF共有670只,存续规模约3667.40亿元。从产品数量看,易方达旗下FOF达40只,位居行业首位;华夏、南方、广发旗下FOF数量也均在30只及以上。从管理规模看,共有12家基金管理人的FOF规模超百亿元,其中易方达以373.30亿元排名第一,广发和兴证全球分别以285.10亿元、277.31亿元位列第二、第三。
三季度,REITs成立13只,发行规模193.69亿元,较二季度减少103.69亿元;其中4只为REITs指数基金,均跟踪中证REITs全收益指数。
此外,三季度QDII股混型基金仅成立5只,募集10.83亿元,其中4只主投港股消费、恒生科技、数字经济。
从发行结果来看,三季度当季新发基金均完成募集,无公告发行失败;平均认购天数16.58天,较二季度略有延长,仍处近三年较低水平。
暂无评论