
你的手机是否会突然弹出“补充医疗保障金已到账”这类短信?先别急着当成好消息,它可能仅是个噱头或引流话术,背后的目的或在诱导用户后续开通自动扣费。
近日,家住河北的张凌(化名)告诉北京商报记者,他的银行卡连续三个月被扣款104元,且三次扣款时间均为上午8点左右。对于相关扣款,张凌表示自己完全不知情。在北京商报记者与其多轮沟通后,才发现了蛛丝马迹,根据张凌给北京商报记者提供的银行支付凭证,这几笔莫名的扣款来自北京鼎立保险经纪有限责任公司(以下简称“鼎立保险经纪”)。
这笔保险消费缘何会产生?又去向何处?究竟是怎样一套层层包装的营销套路,让用户尚未充分感知的情况下完成投保签约并触发持续代扣?
免费的“福利”
午休醒来,张凌随手点开手机,一条上午8点产生的扣款消息让他心头一紧,一笔104元的扣款记录格外刺眼,收款主体标注为鼎立保险经纪。
“我完全没印象办过这家机构的保险,从来没主动填过投保信息。”张凌反复核对微信、支付宝账单和线下办理记录,始终找不到任何购买凭证。
张凌的经历并非孤例。近年来,关于“鼎立保险经纪乱扣费”的投诉在社交平台上屡见不鲜。那么,一笔笔扣费究竟是如何发生的?隐藏在背后的保险营销模式,又存在哪些容易被消费者忽略的风险漏洞?
为了摸清其中的门道,北京商报记者多次浏览鼎立保险经纪商城,但并没有发现异常。不过,不久之后,北京商报记者收到了开头为“鼎立保经”的推销短信:急死我了,马上报销就要失效了,速点确认……
点击了链接后,北京商报记者发现,该页面是一个保险免费领取页面,页面显示:“免费领福利”“300万重大疾病保障金”“100万交通意外保障金”。页面下方的“保险经纪服务委托书”显示,提供保险经纪服务的保险经纪人为鼎立保险经纪。但对于承保保险公司是谁,页面并未显示。
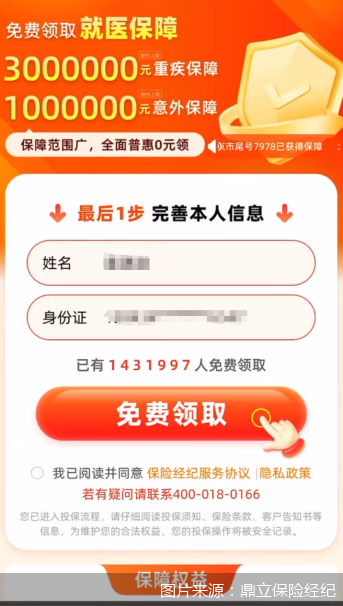
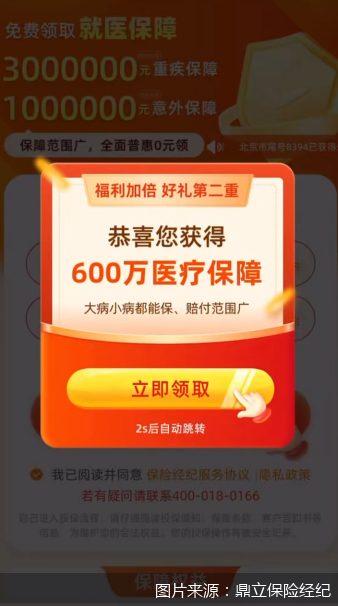
界面设计相对较为简单,填写姓名、身份证号,点击“免费领取”时,页面瞬间被一个更诱人的“福利加倍 第二重好礼”覆盖,显示“恭喜您获得600万医疗保障”“大病小病都能保、赔付范围广”。该产品实际为一价格0.6元的保险,且已经填好身份证、手机号等个人信息。
但北京商报记者点击完“为XXX投保”时,页面再次弹出,要求记者“优化”保障。
该页面主视觉全部渲染“升级保障更全面”等利好内容,但在页面中间,字体极小、颜色极淡的位置,藏着一行极易被忽略的关键小字:“保障升级后需每月112.8元,次月扣费成功后生效”。
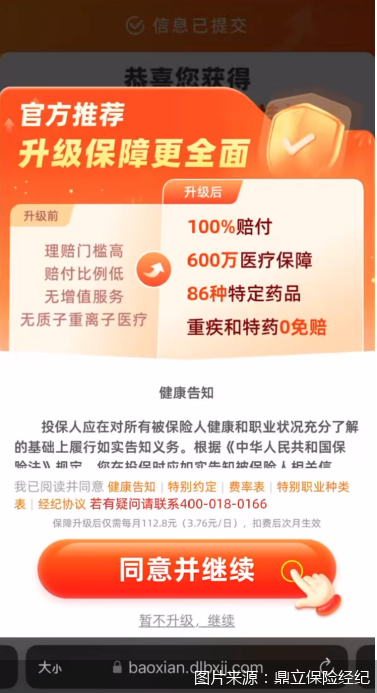
按照页面指引,北京商报记者点击“同意并继续”,随即页面弹出要记者选取银行的画面,接下来就是选取的银行发送验证码,输入验证码同意扣款协议的环节,而在画面的底部,是一个默认且不需要阅读的“支付服务协议”。
至此,张凌也终于明白自己是如何落进了“圈套”,被短信营销吸引,认为很便宜就填了相关资料。没想到后面有“升级”的陷阱。
“隐身”的险企
“终于知道钱花哪了,我还想知道我买的到底是什么‘东西’。”张凌表示。
不过,令他没想到的是,他根本没有渠道去查询自己的保单。
“我是通过短信投保的,现在短信提供的链接也失效了,我都不知道去哪里查我买的到底是什么。”张凌表示。
为了帮张凌了解到承保险企、保单等信息,北京商报记者再次点开了鼎立保险经纪给记者发来的推销短信,重复前述过程再次进行投保。不过,反常的是,整个投保过程中,健康告知、特别约定、费率表等信息都能正常查阅,而承保险企的名字却始终没有出现在页面上。
迫于无奈,张凌拨打了鼎立保险经纪客服电话进行了解。电话的另一头,张凌再三追问,鼎立保险经纪客服人员却多次顾左右而言他,直到张凌用愤怒的语气质问客服人员,客服人员才终于告知,张凌购买的保险由融盛财产保险股份有限公司(以下简称“融盛财险”)承保。
在北京商报记者提示下,张凌下载金事通App查询,才知道其购买的产品全称为“个人意外和疾病医疗保险互联网专属A款”。
实际上,投保页面不展示承保险企名字,并不符合现行监管要求。《互联网保险业务监管办法》规定:互联网保险营销宣传页面应明确标识产品为保险产品,标明保险产品全称、承保保险公司全称以及提供销售或经纪服务的保险中介机构全称。
首都经贸大学农村保险研究所副所长李文中在接受北京商报记者采访时表示,首先,从法学基本原理来看,如果消费者在投保时连“跟谁签合同”都不知道,那合同成立本身就存在基础性瑕疵,投保人发出的投保要约是要有明确对象的,否则合同不应该被允许成立和生效。其次,从监管规定来看,《互联网保险业务监管办法》对信息披露提出了明确要求,承保公司作为保险产品最核心的信息之一,理应在销售页面显著位置披露。再次,从保险经纪机构的法定义务来看,保险经纪人是基于投保人利益、为投保人与保险人订立保险合同提供中介服务的机构。一个连承保公司都不向客户披露的保险经纪人,如何证明自己是“基于投保人利益”在行事呢?
按理说,保险经纪公司的展业本能恰恰是“把合作险企摆出来增信”。为何鼎立保险经纪却对承保险企融盛财险的名字“遮遮掩掩”?北京劭和明地律师事务所保险律师李超认为,从行业视角来看,业内通常逃不开以下几类动因:一是可能承保方本身“拿不出手”,亮明反而降低转化率。如果承保公司是市场知名度偏低或理赔口碑较差的主体,亮出名字只会让消费者警觉、比价后放弃。第二,产品本身的性价比可能经不起审视,不让消费者知道是谁家的,就等于切断了消费者横向比价和条款核验的路径。
频频“叩门”的短信
如果说自动扣费是部分消费者眼中的“收割机”,那么无孔不入的短信和电话,则是撒向互联网的“渔网”。
家住河北唐山的李莉(化名)告诉北京商报记者,鼎立保险经纪持续向她发送营销短信和拨打骚扰电话,像设定好程序的闹钟,准时问候。近三个月,李莉已收到超30条类似短信,内容为:【鼎立保经】李*(她本名),急死我了马上报销就要失效了,速点确认;或者是:紧急通知您的就医治病补贴款已发放账户,今日确认。
李莉本以为不予理会即可,但类似带有“鼎立保经”的短信几乎是“穷追猛打”,甚至尝试“换马甲”,以“星辉保”等名义继续发送骚扰短信、拨打骚扰电话。关键在于:李莉从未在鼎立保险经纪投保,从未同意接收其任何营销信息。一个从未建立保险关系的消费者,为何会收到“报销即将失效”的紧迫提示?这个“报销”权益从何而来?
在李文中看来,这种宣传话术虚构了一个不存在的权益,用以诱导消费者进入销售漏斗。以“报销即将失效”等话术催促消费者点击链接,本质上是在虚构紧迫感,属于欺诈性陈述。
早在2021年,监管部门曾就互联网保险营销乱象发布风险提示,指出“首月0元”“免费保障”等营销模式存在诱导营销、信息披露不当等问题,侵害消费者知情权和自主选择权。李文中表示,“就医补助”“报销”话术比“首月0元”更为恶劣——后者至少还能找到“首月”这个事实支点,前者则是彻头彻尾的虚构。
从保险营销的角度,这样频繁的“短信轰炸”也并不符合常理。业内人士表示,对保险行业而言,这种“轰炸式”营销严重透支消费者对相关保险机构乃至整个行业的信任,将保险这一基于信任的金融产品,异化为令人反感的骚扰源。依靠骚扰和误导的短期获客模式若不被有效制止,会挤压那些注重服务、合规经营企业的生存空间,破坏市场公平竞争环境。
转化率至上的“铤而走险”
近年来,针对互联网保险销售,监管部门已多次发文进行规范,如《关于进一步做好短期健康保险业务有关事项的通知》《关于短期健康保险产品有关风险的提示》等,要求不使用“保费低至(最低)X元”“每月X元起”“保障高至(最高)X万”等词汇进行不当宣传,不应使用“保障完善”“产品升级”“保障提升”等词汇,不当引导投保人进行新的投保或保全动作。
然而这种套路营销依旧隐蔽在灰色地带,从最初的“页面诱导”,升级为私域的短信营销,隐蔽性更强。
监管部门如此三令五申,为何类似业务并未消失?究其根本,还是利益驱动。业内人士直言,与常规的广告投放相比,首期低价或免费赠险是转化率最高的营销口径之一,通过小额产品获客后再进行后续开发,以获得更高的价值,尤其是中小保险公司、中小保险中介公司,在客户积累和用户黏性方面都较差,更容易剑走偏锋。
面对行业长期存在的引流乱象,监管层正进一步完善制度工具箱,划定更清晰的经营红线。北京商报记者近日获悉,监管部门正就《关于进一步规范互联网保险经营有关事项的通知》向多家保险公司和保险中介机构征求意见。针对互联网保险经营中的违规引流、赠险诱导投保、无感扣费等乱象,该意见稿提出“十不得”,以负面清单形式划定互联网保险经营红线。
新的监管红线酝酿中,行业告别流量至上的粗放模式已是大势所趋。河南泽槿律师事务所主任付建认为,保险公司和中介平台要摆脱流量依赖,需要从多个方面建立合规可持续的线上获客模式。要强化产品适当性管理,根据用户真实需求和风险承受能力推荐产品,不把低价作为唯一卖点;要优化线上展业流程,做到条款清晰告知,关键信息突出提示,投保操作可回溯;要提升自有渠道和品牌信任度,通过内容科普和长期服务建立用户关系,减少对买量导流的依赖;还要利用技术手段做好销售行为监测和投诉溯源,把合规要求嵌入营销全流程。
北京商报记者就相关问题致函鼎立保险经纪、融盛财险采访,截至发稿尚未获得回复。
北京商报金融调查小组
暂无评论