
10月28日收盘,罗博特科(03757.HK)H股股价大涨9.17%,A股的罗博特科(300757.SZ)涨3.38%。
公司9月底刚刚登陆港交所,完成A+H布局,公司此前以光伏自动化设备为主业,近年向光电子、光子器件组装与测试设备转型,深度受益AI算力带动的光互连产业浪潮。
最新财报数据显示,2026年前三季度公司实现营业收入10.01亿元人民币,同比增长140.51%;归母净利润6148.54万元,同比扭亏;扣非净利润5817.25万元,同样实现转正。
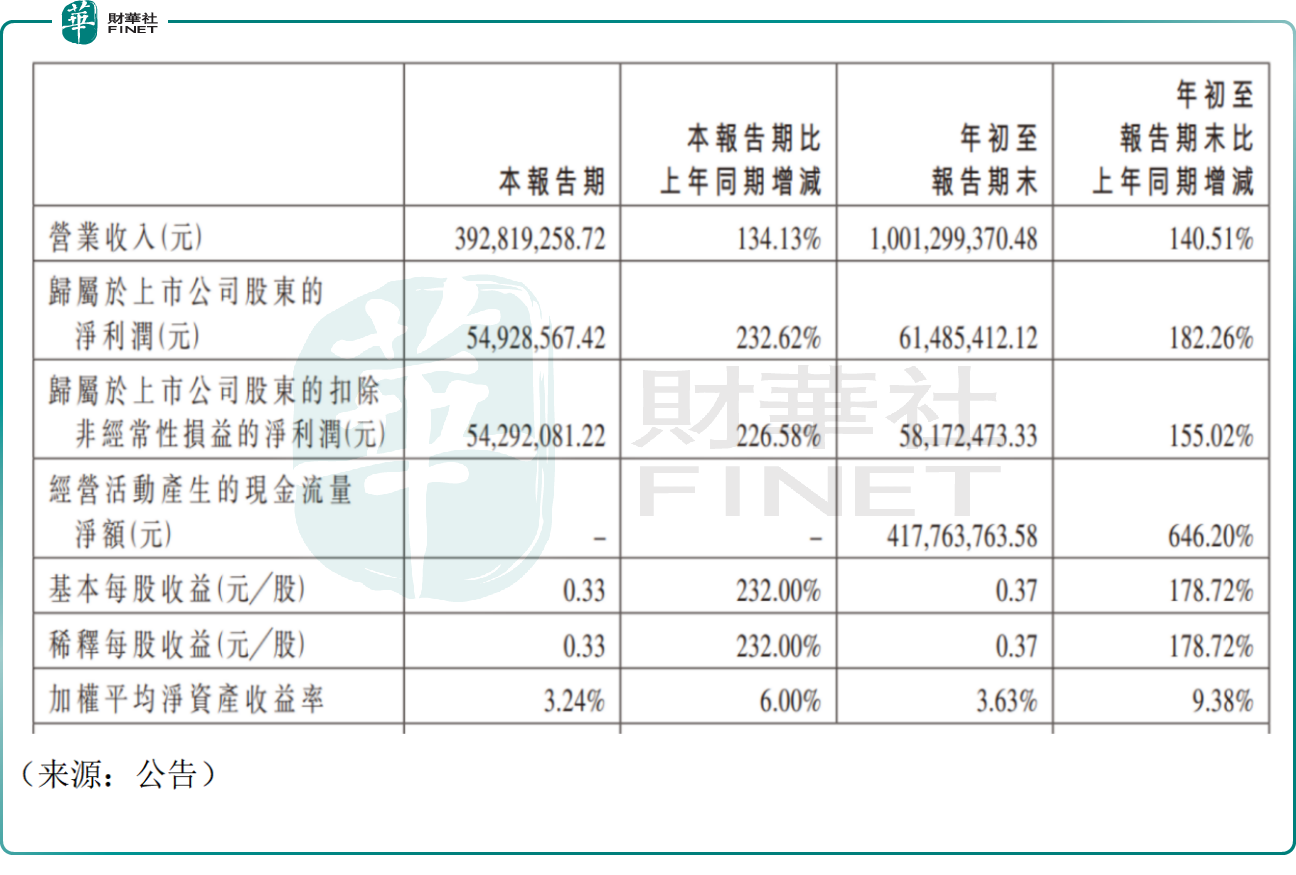
单看第三季度,营收3.93亿元,同比增长134.13%,归母净利润5492.86万元,环比提升21.06%,三季度毛利率抬升至49.02%,盈利能力持续改善。
业务层面,光电子及半导体设备已经成为核心增长引擎,覆盖CPO、NPO、OCS等多条光模块技术路线,提供耦合、封装、测试一体化设备方案;截至三季报披露,该板块在手未确认收入订单约23.59亿元,订单储备充足,为后续业绩提供支撑;传统光伏自动化业务营收占比下降,公司资源重点向光电子赛道倾斜。公司同步推出5000万至1亿元A股回购方案,回购股份全部用于注销减资。
展望后市,有乐观的机构指出,AI算力需求拉动高速光模块、硅光、CPO产业化加速,光互连测试设备赛道景气上行,公司提前转型卡位,订单持续落地,业务结构完成从光伏设备向算力上游光电子设备的切换,成长逻辑重塑。公司在手订单充裕,规模效应逐步释放,A+H上市打通融资渠道,叠加股份回购注销,彰显管理层对长期业务信心,算力设备赛道港股稀缺标的,估值存在重估空间。
也有谨慎的机构指出,当前竞争逐步升温,海内外设备厂商持续布局光耦合、测试设备,公司存在报价下行、订单分流风险;客户集中于光模块行业,行业资本开支周期波动会直接影响订单节奏。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。罗博特科作为A+H上市的高端装备企业,成功从光伏自动化转型AI算力上游光电子设备赛道,技术布局贴合算力基础设施主线,具备冲击第十三届港股100强的基础条件;其高端精密装备自研能力、产业赛道转型成果、算力产业链配套价值,都是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
作者|飞鱼
编辑|Jasmine
暂无评论