
美东时间11月5日,美国中期选举结束后,市场担忧数据中心审批收紧,全球存储板块股价连续两日大跌。当日美股三大指数集体大幅下挫,道指跌3.44%,纳指跌5.52%,标普500指数跌4.35%并创下自2025年4月以来最大单日跌幅,费城半导体指数下跌12%,创2020年以来最大跌幅。
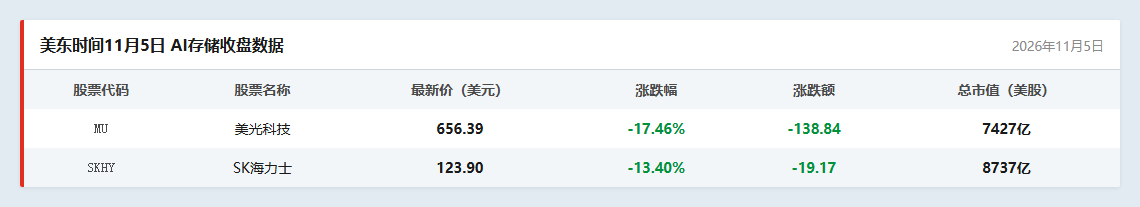
存储板块跌幅更为显著。美光科技收于656.39美元,跌17.46%;SK海力士收报123.90美元,跌13.40%。
涨价边际效应递减
本轮存储行业的利润爆涨主要来自涨价,随着合约价涨幅逐季收窄,存储企业的业绩环比增速也开始回落。研究机构集邦咨询预测,2026年第二季度一般型DRAM合约价上涨58%-63%,第三季度环比涨幅收窄至13%-18%,第四季度进一步降至10%-15%。进入第四季度,存储市场的涨价仍在继续,但不同品类涨幅呈现显著分化——与以往全品类齐涨不同,本季度上涨高度集中于AI服务器相关产品,普通消费级存储则明显涨势减弱,供需博弈的重心正从“整体紧缺”转向“结构性错配”。
这种趋势在相关企业的业绩中已有所体现。10月30日,铠侠发布财报,今年Q3,Non-GAAP(非公认会计准则)营业利润环比增长49.9%至1.988万亿日元;预计今年Q4营收环比仅增长约1%,Non-GAAP营业利润约2万亿日元,与上一季度基本持平,低于市场约2.3万亿日元的预期。铠侠管理层在业绩说明会上表示,日元走强和部分订单推迟确认影响了业绩,手机和PC用产品的售价涨幅可能不及此前,但预计不会下跌。
消费端承压,AI需求再添政策变量
Counterpoint的数据显示,2026年Q3全球智能手机出货量同比下降20%,为2012年以来同期最低水平。消费端走弱之后,AI数据中心成为存储需求的主要支撑,美国的中期选举恰恰给这部分需求带来了新的变数。
高盛在近日发布的研报中表示,民主党在选举中取得进展后,德克萨斯州、佐治亚州和密歇根州可能暂停批准新的数据中心项目,等待有关电力、用水和税收优惠的新立法;可能收紧监管的州约占美国计划新增数据中心容量的45%,其中德州约占四分之一。不过,高盛认为这类暂停不会持续太久。摩根大通也预计,2027年超大规模云厂商的AI资本开支将从2026年的约8000亿美元增至1.5万亿美元,同时提示融资及商业化风险仍可能压制存储股表现。
数据来源:南方财经金融数据终端
暂无评论