
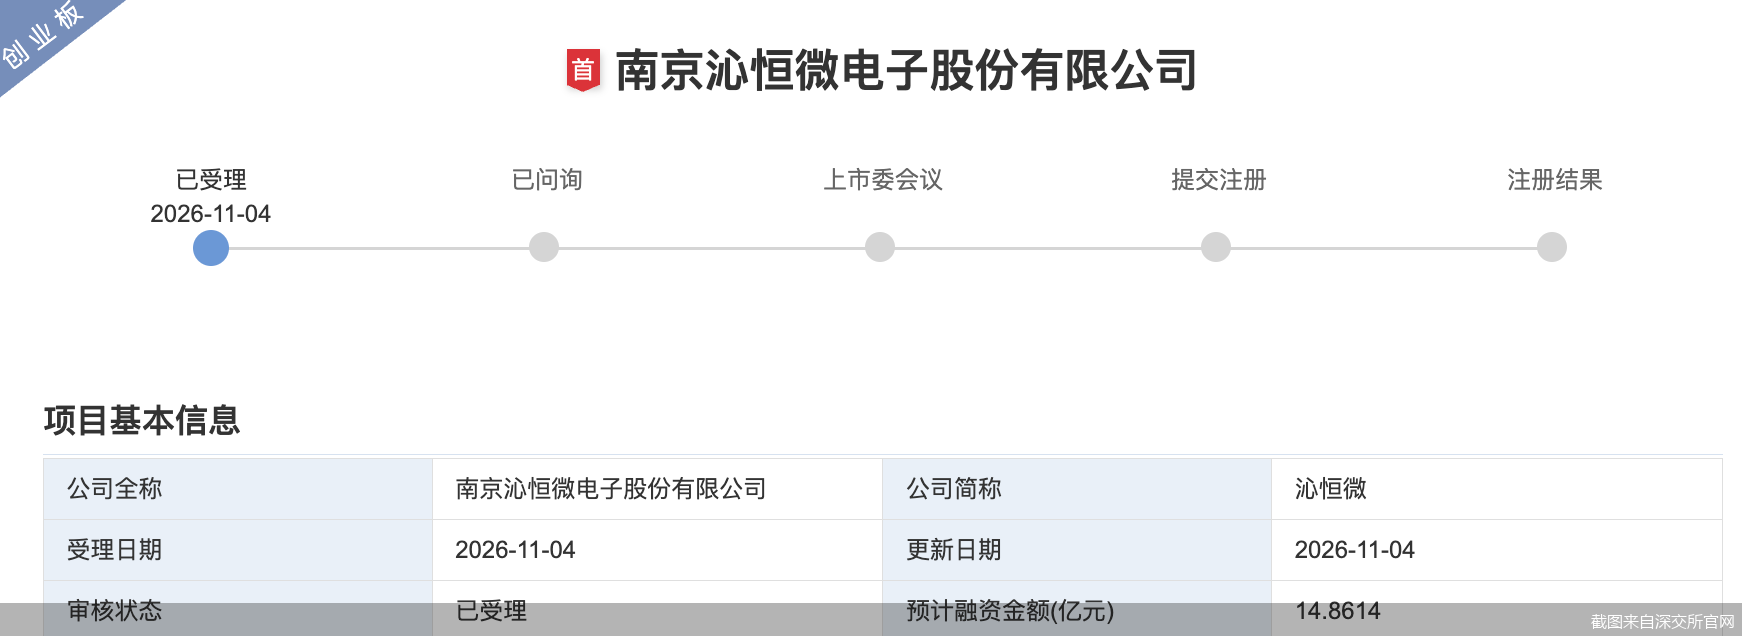
前次科创板IPO撤单逾9个月后,南京沁恒微电子股份有限公司(以下简称“沁恒微”)转战创业板的IPO申请于11月4日晚间获得深交所受理,公司也成为深交所近4个月、沪深两市近2个月来首单获受理的IPO项目。二度冲击上市背后,沁恒微报告期内营收、净利均实现稳步增长。不过相较于前次IPO而言,沁恒微此次冲A拟募资规模出现大涨,由9.32亿元增至14.86亿元,涨近六成。针对公司“转战”创业板原因等相关问题,沁恒微方面于11月5日接受了北京商报记者的采访。
存货账面价值持续增长
11月4日晚间,沁恒微创业板IPO获得深交所受理,打破沪深两市近两个月来IPO“零受理”的局面。
据了解,沁恒微专注于连接技术和微处理器研究,是一家基于自研专业接口IP、内核IP构建一体化芯片的集成电路设计企业。截至报告期末,沁恒微拥有境内外已授权专利177项、软件著作权72项、集成电路布图设计专有权87项。公司被国家发改委、工信部、财政部、海关总署、国家税务总局五部委联合认定为“国家鼓励的重点集成电路设计企业”,公司也是国内首批“享受提高研发费用加计扣除优惠政策的国家鼓励的集成电路设计企业”之一。
“此次沁恒微创业板IPO获受理,显示出监管对创业板发行节奏的精准调控,既保证审核质量,也适度推动市场活力,鼓励优质企业脱颖而出,促进创业板发展转型。”中国通信工业协会两化融合委员会副主任吴高斌表示。
冲击资本市场背后,沁恒微也具备业绩底气。从基本面来看,2023—2025年以及2026年上半年,公司实现营业收入分别约为3.08亿元、3.97亿元、5.47亿元、3.61亿元,其中主营业务收入占比均在99%以上;对应实现归属净利润约为7239.67万元、1.04亿元、1.81亿元、1.39亿元。
分产品来看,今年上半年,沁恒微主营业务收入中,来自接口芯片的收入约为2.91亿元,占比约81.39%;其中USB、蓝牙、以太网、其他接口的收入占当期主营业务收入的比例分别约为48.39%、20.7%、8.4%、3.89%。另外,公司上半年MCU芯片收入约为6656.38万元,占比18.61%。
不过值得注意的是,伴随业务规模扩大,沁恒微报告期内存货的账面价值也在水涨船高,报告期各期末分别为1.03亿元、1.4亿元、1.63亿元、1.72亿元,占流动资产的比重分别为20.73%、21.01%、19.39%和17.58%。在招股书中,公司也曾直言,如果未来产品市场竞争加剧或客户的需求发生变化,而公司不能进一步拓展销售渠道、优化存货管理能力、合理控制存货规模,或因其他因素导致存货滞销,将增大存货跌价的风险,进而对公司经营业绩和财务指标产生不利影响。
公司回应“转战”创业板
实际上,在此次创业板IPO获受理前,沁恒微还曾有过冲击科创板上市的经历。
上交所官网显示,彼时沁恒微科创板IPO曾于2025年6月30日获得受理,当年7月20日进入问询阶段,不过自此之后,公司IPO便未再迎来实质性进展,最终于2026年1月20日宣告终止。
针对相关情况,沁恒微方面在接受北京商报记者采访时表示,公司为国家鼓励的重点集成电路设计企业,具备连接技术与处理器技术深度自研的创新特色。报告期内,公司所有新研发芯片均无需依赖第三方处理器内核或关键接口IP的技术授权;2023—2025年,公司营业收入和扣非归母净利润年均复合增长率分别为33.31%和65.81%。基于自身业务技术特点、成长性及与创业板定位的匹配性,公司选择申报创业板。
“此前,综合考虑资本市场情况变化、公司业务发展及战略规划等因素,经审慎决策,公司及保荐人向上交所提交了撤回申请文件。”沁恒微方面表示。
时隔逾9个月,沁恒微此番再度冲击上市,拟募资规模也出现了大幅增长。对比来看,前次冲击科创板IPO,公司拟募资约9.32亿元,扣除发行等费用后拟按照轻重缓急投资USB芯片研发及产业化项目、网络芯片研发及产业化项目、全栈MCU芯片研发及产业化项目。
而此次创业板IPO最新披露的招股书中,公司拟募资金额增至14.86亿元,相较9.32亿元大涨59.44%,扣除发行等费用后拟按照轻重缓急投资关键共性IP研发及应用平台建设项目、多协议聚合互连芯片研发及产业化项目、泛在智联网络芯片研发及产业化项目、青稞RISC-V端侧智联SoC研发及产业化和生态建设项目。
对此,沁恒微方面告诉北京商报记者,公司结合万物互联、泛在智联和AI技术持续渗透的产业趋势,以及自身业务发展、技术积累和研发规划,对本次募投项目进行了系统优化。“本次募投项目均围绕公司主营业务和既有核心技术体系展开,重点加强关键共性IP、高速互连、泛在智联、端侧智能及RISC-V生态等方向的研发投入,进一步完善高端产品布局,提升IP复用效率和芯片研发能力,与公司长期发展战略具有一致性。其中,多协议聚合互连芯片、泛在智联网络芯片、青稞RISC-V端侧智联SoC三个研发及产业化项目,系在前次3个募投项目基础上的延续与迭代升级,技术方向一脉相承;本次新增的关键共性IP研发及应用平台建设项目,旨在强化底层共性技术支撑。”
而对于本次募资规模的增长,沁恒微方面则表示,主要源于新增关键共性IP研发及应用平台建设项目,该项目拟投入约4.4亿元,旨在强化通信接口IP、处理器IP等底层技术研发,为其他募投项目提供共性技术支撑;同时,公司根据最新研发目标和产品规划,对高端产品、端侧智能及生态建设等相关投入进行了相应调整。本次各项目建设期均为四年,投资概算已根据研发人员、软硬件购置、光罩或流片验证等具体需求进行测算,募资规模增长具有明确投向和测算基础,符合公司业务发展和未来研发规划的实际需要。
从中介机构来看,沁恒微此次“转战”创业板聘请的保荐机构仍为华泰联合证券有限责任公司,律师事务所则由前次的国浩律师(上海)事务所变更为北京市天元律师事务所。
非直销收入占比走高
报告期内,沁恒微前五大客户的销售收入占营业收入比例分别为15.05%、14.15%、14.64%及13.13%。
沁恒微方面在接受北京商报记者采访时表示,公司客户较为分散,主要与产品种类丰富、下游应用场景多样等特点相匹配。客户集中度较低,使公司不存在对单一客户的重大依赖,并可通过不同应用领域的需求差异,分散单一客户或行业波动带来的风险,因此,公司抗周期能力相对较强。“后续公司将持续强化渠道管理与客户开发,通过直销和经销商、贸易商渠道拓展多领域客户,稳步推进知名终端客户的产品验证、导入与合作。公司不以单纯提高前五大客户销售占比作为经营目标,客户结构将根据业务发展、产品结构和市场需求动态调整。”
销售模式方面,沁恒微报告期内采用直销与非直销相结合的销售模式,其中非直销模式收入占比持续走高。财务数据显示,报告期各期,公司主营业务收入中非直销收入分别约为1.13亿元、1.76亿元、2.65亿元、1.81亿元,占比分别约为36.65%、44.49%、48.56%、50.71%。
天使投资人、资深人工智能专家郭涛表示,非直销收入占比持续抬升,会在渠道放量、客户触达层面带来利好,借助经销商、方案商可以快速覆盖分散下游,降低自建直销团队的人力与运维成本,加速产品渗透。“但非直销模式下企业对终端客户真实需求的感知会弱化,难以直接掌握终端库存、产品反馈,渠道囤货、压货容易造成账面收入虚高。”
针对相关情况,沁恒微方面告诉北京商报记者,报告期内非直销收入占比的变动,主要系公司结合下游应用分散、长尾客户较多的特点,持续培育优质经销商、加深经销渠道建设,并通过经销商渠道触达更广泛的细分领域客群,在业务开展过程中逐步形成。
“后续非直销收入占比受下游客户需求、产品及应用领域拓展、经销商培育与渠道建设进展、市场环境等多重因素影响,同时也受到公司直销渠道的收入增速影响,故公司目前不宜对占比的水平或变动方向作出预测或承诺,相关情况以公司后续依法公开的信息为准。”沁恒微方面补充道。
控制权方面,截至招股书签署日,江苏沁恒为公司的控股股东,直接持有公司56.04%的股份;王春华直接持有公司28.46%的股份,通过江苏沁恒、异或合伙分别控制公司56.04%、10.06%的股份,合计控制公司94.57%股份,系公司的实际控制人。
北京商报记者 王蔓蕾
暂无评论