
财联社10月19日讯(编辑 史正丞)存储芯片价格仍“高高在上”之际,三星电子和SK海力士股价却已较6月高点跌去一半。这种反差,凸显了市场对存储行业景气能否持续的分歧。
美银在10月16日发布的研报中写道:“我们认为,在经历约三个半月的深度调整后,存储股的估值倍数已经见底。此次调整以SK海力士和三星电子为代表,两家公司股价较6月高点均已下跌超过50%。”
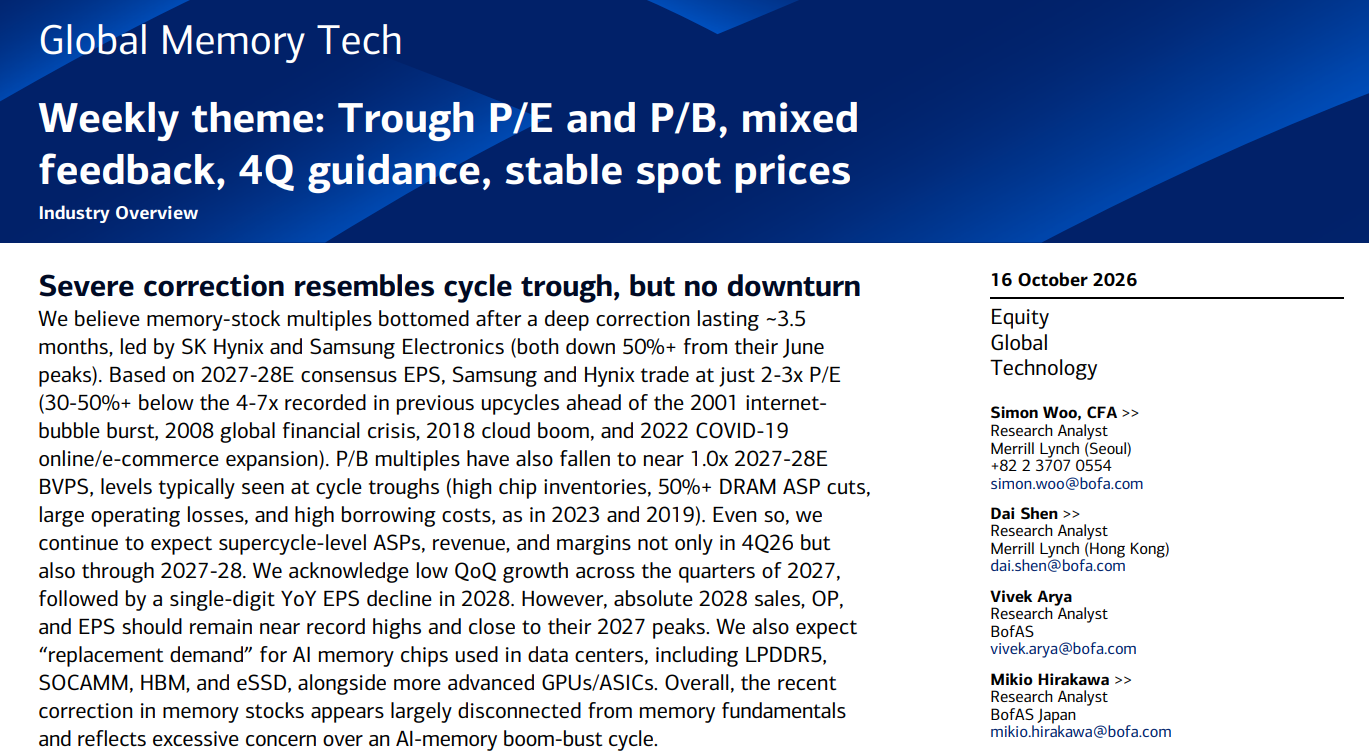
Simon Woo等美银分析师表示,以2027至2028年的市场一致盈利预期计算,市盈率仅剩2至3倍。
报告认为,市场对AI存储繁荣转向衰退的担忧过度,近期股价调整已在很大程度上脱离基本面。
估值已现周期底部特征
此次调整最突出的特征,是估值压缩的幅度。
美银将当前估值与2001年互联网泡沫破裂前、2008年全球金融危机前,以及2018年云计算繁荣和2022年疫情推动的线上经济扩张所对应的上行周期作比较。当时三星和海力士的市盈率约为4至7倍,如今基于2027至2028年盈利预期的估值仅为2至3倍,低约30%至逾50%。
具体来看,按市场一致预期,三星2027年、2028年市盈率分别为3.0倍和2.8倍,海力士分别为2.7倍和2.3倍。两家公司基于2028年预期每股净资产计算的市净率均降至0.9倍。
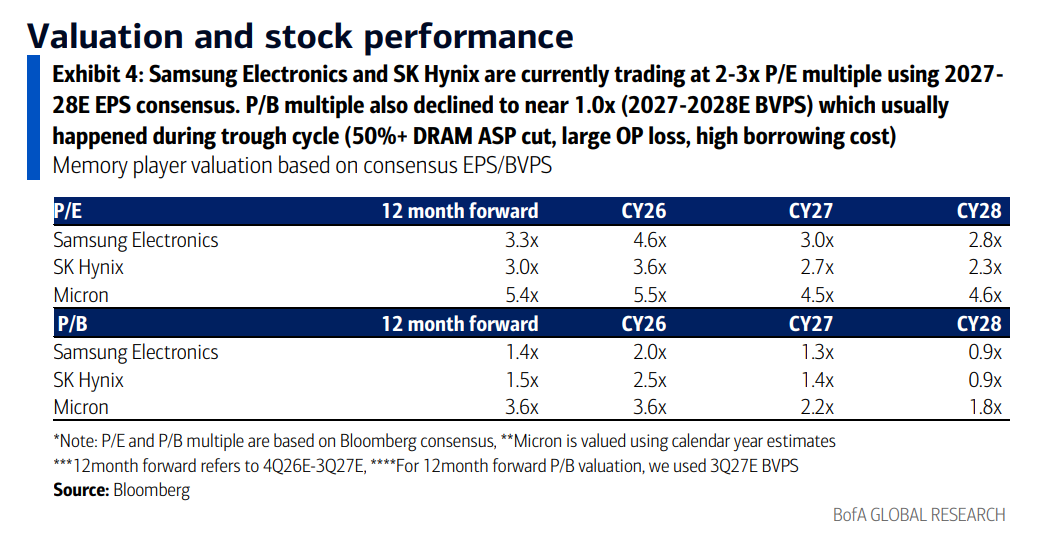
报告认为,接近1倍的市净率,通常出现在存储行业周期低谷。市场特征包括库存高企、DRAM平均售价下跌超过50%、企业出现大额营业亏损,以及融资成本高企。美银认为,当前经营状况与这种组合并不相符。
但低市盈率也不能单独证明股价便宜。对于周期行业,如果盈利处于高位、随后大幅回落,眼下的低估值可能只是高利润造成的表象。因此,此轮争论的关键,是存储企业未来利润能否维持,而非估值倍数本身。
市场担心的,是AI繁荣还能持续多久
美银在报告发布当周与新加坡投资者交流发现,对冲基金总体偏空,多数长期投资者则仍然看多。
空头的顾虑集中在几条传导链上:新兴AI云服务商融资成本上升,可能影响算力投资;中国厂商推进4F²工艺,引发新增DRAM供应担忧;单颗GPU对应的存储容量可能下降;AI资本开支和存储涨价速度放缓,也可能令企业业绩低于乐观的一致预期。
股票市场会提前反映未来变化,只要投资者开始怀疑高利润的持续时间,就可能下调愿意支付的估值。
美银的回应是,AI初创企业和新兴云服务商仍有大量积压订单;即使采用2026年之后售价走弱的假设,存储厂商仍有望保持较高利润率和投入资本回报率。
值得注意的是,美银预计,不仅2026年第四季度,整个2027至2028年的存储芯片平均售价、行业营收和利润率都将保持在“超级周期”水平。这是该行认为股价调整与基本面脱节的核心依据。
这一判断并不意味着增长会持续加速。美银承认,2027年各季度环比增速将较低,2028年每股收益预计同比出现个位数下降。但即便如此,2028年营收、营业利润和每股收益的绝对水平仍将接近历史纪录及2027年峰值。
换言之,美银预期的是超级周期下的高景气延续,即使增长放缓、部分盈利指标回落,行业仍有望保持接近峰值的经营水平。
价格和贸易数据,暂未印证衰退预期
支撑这一判断的,是芯片价格仍然坚挺。
研报列示,16Gb DDR5现货价格为60.6美元,周环比上涨3%,同比上涨547%;16Gb DDR4为83.7美元,周环比持平,同比上涨407%。NAND方面,1Tb晶圆现货价格为30.2美元,周环比持平,同比上涨406%。
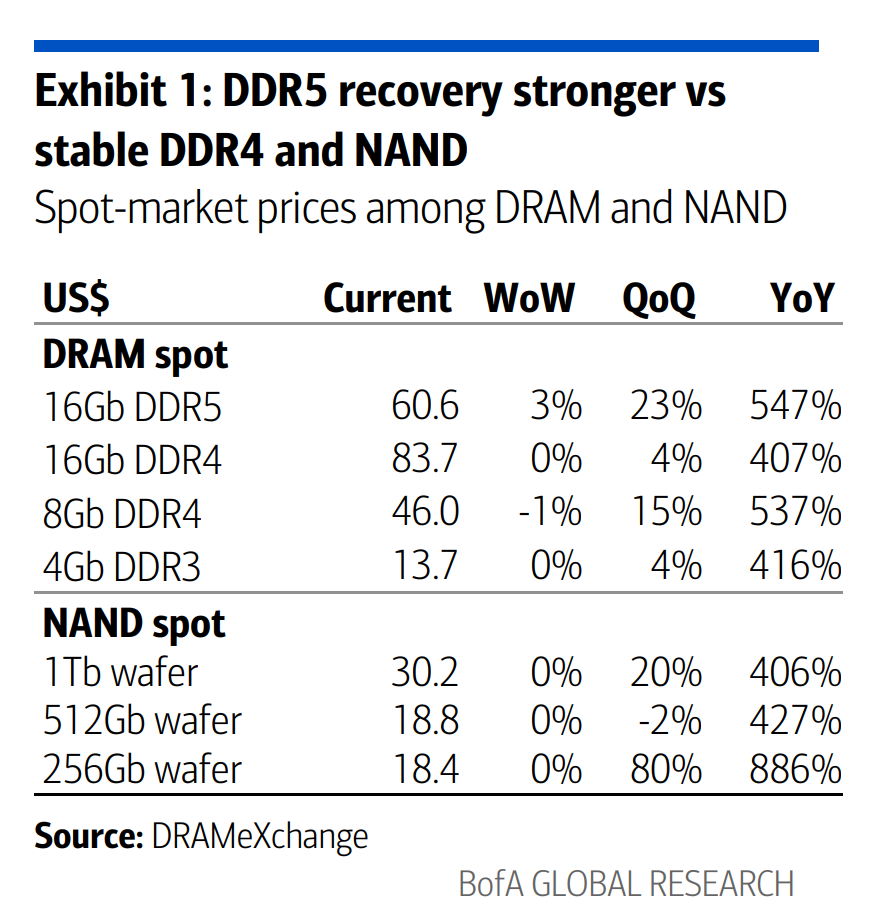
美银预计,10月PC DRAM合约价格继续上涨,DDR5和DDR4月度涨幅均超过15%,其中16Gb DDR5预计上涨约17%。NAND则呈现不同节奏:部分现货价格此前走软,报告发布当周趋稳,合约价格总体持平。
贸易数据也维持高位。韩国10月前10天半导体出口额为122亿美元,较9月同期下降26%,但同比增长171%;按各月前10天口径计算,已连续九个月录得三位数同比增长。
AI带来的不只有扩建,还有更新需求
存储行业过去常因扩产后供给过剩而进入价格下行周期。美银此次更乐观的理由,是AI基础设施可能带来持续的产品升级和替换需求。
随着更先进的GPU和专用芯片投入使用,数据中心需要更新的并不只是计算芯片,也包括高带宽内存HBM、低功耗内存LPDDR5、SOCAMM内存模块及企业级固态硬盘。
这意味着,存储需求不仅取决于新增多少座数据中心,也取决于既有系统如何升级。不同产品分别服务于高速数据访问、系统内存和大容量存储,使AI需求能够延伸至多个存储环节。
美银预计,全球存储市场规模有潜力从2026年的接近1万亿美元,增至2030年的超过2万亿美元;行业营业利润可能达到1万亿美元,行业总市值相应存在由目前数万亿美元升至10万亿美元的空间。
财报与股东回报将成为下一轮检验
短期内,市场关注点将转向企业指引。美银预计,海力士10月28日公布的四季度指引,可能体现平均售价和利润率的上行空间,以及12层堆叠HBM4加快量产,并为新订单增加8层堆叠产品产出。
美银预计,尽管海力士近期已有规模达40万亿韩元的股票回购,公司仍可能宣布特别现金股息。该行认为,2027至2028年,相关存储企业的分红与回购规模可能相当于当前市值的10%以上。
这些预期能否兑现,将直接检验高利润能否转化为股东回报,也有助于判断市场是否低估了企业现金创造能力。
历史跌幅则提供了另一重参照。美银统计,海力士过去二十余年的回调平均持续约15个月、跌幅51%;本轮约四个月已下跌57%。历史上涨阶段平均持续约25个月、涨幅621%,其中2025年4月至2026年6月累计上涨1696%。
美银指出,在更长期的结构性上行周期中,海力士也曾多次出现30%到60%的股价回撤。这表明,估值压缩和周期性下行往往创造了具有吸引力的入场机会,而不一定意味着公司长期盈利前景恶化。
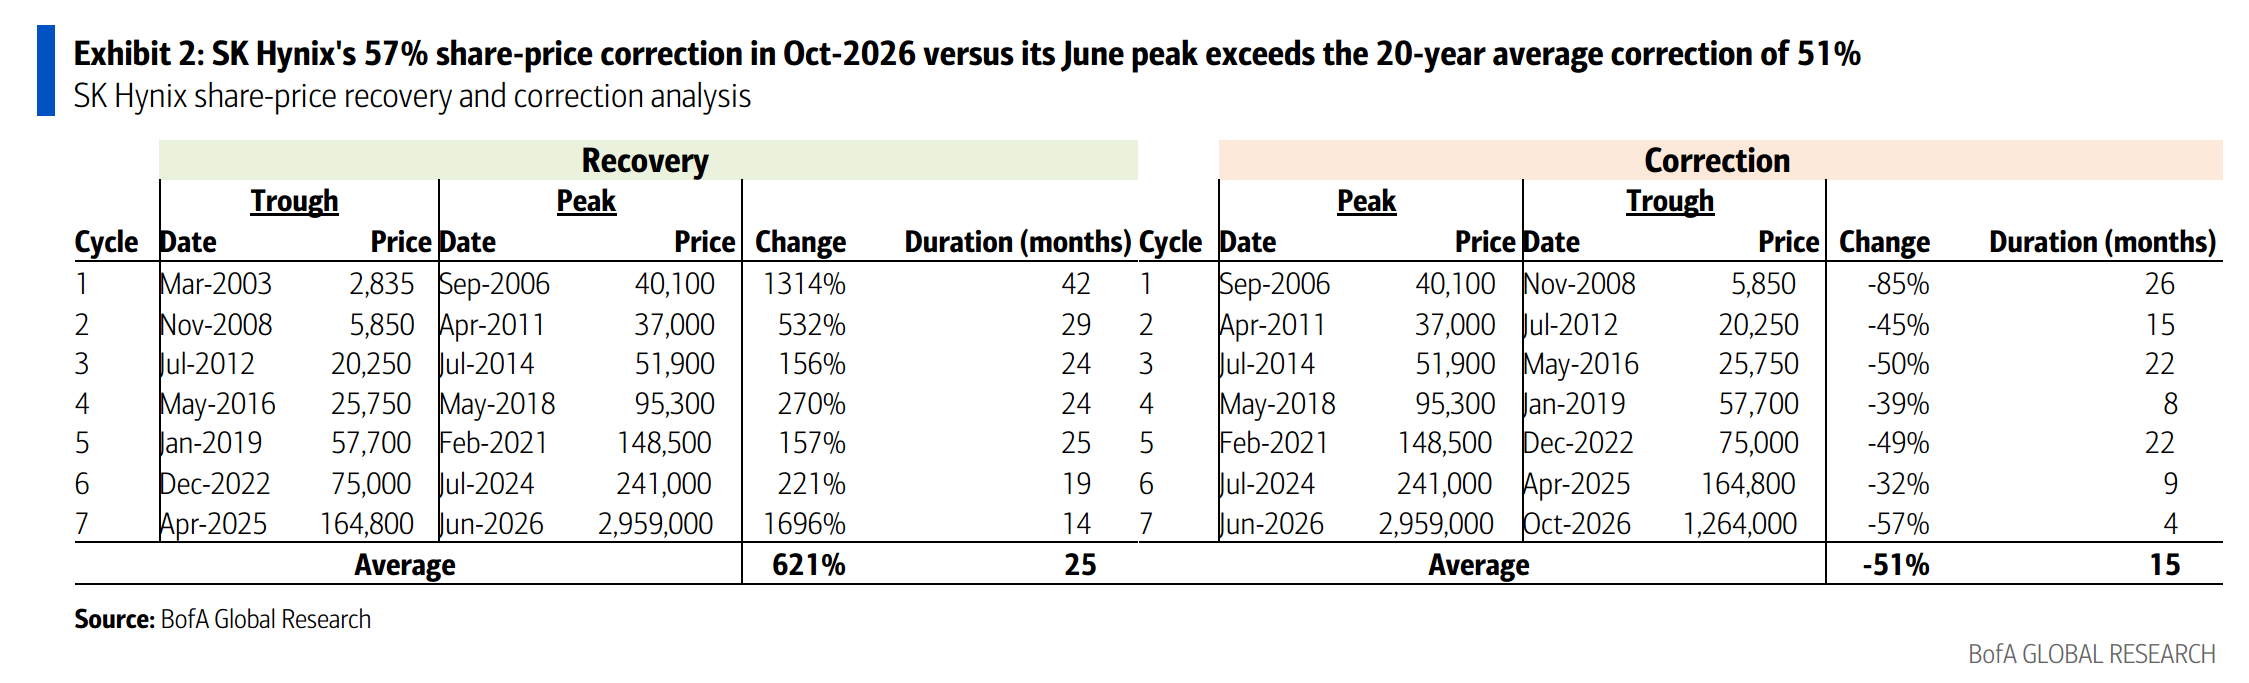
美银认为,海力士此次深度回调和估值压缩已呈现历史底部特征,同时,AI基础设施和HBM正提供公司历史上最强劲的长期需求支撑。尽管股价何时见底仍不确定,当前风险回报特征更接近以往的筑底阶段,而非结构性下行的开始。
相关公司评级
海力士(C-1-7):高波动风险、买入评级、预计股息持平或增加
三星电子(C-1-7):高波动风险、买入评级、预计股息持平或增加
美光(C-1-7):高波动风险、买入评级、预计股息持平或增加
南亚科(B-1-7):中等波动风险、买入评级、预计股息持平或增加
铠侠(C-1-9):高波动风险、买入评级、不派发现金股息
闪迪(C-1-9):高波动风险、买入评级、不派发现金股息
西部数据(C-1-7):高波动风险、买入评级、预计股息持平或增加
慧荣科技(C-1-7):高波动风险、买入评级、预计股息持平或增加
群联(C-1-8):高波动风险、买入评级、股息可能持平或减少
暂无评论