
9月24日,诺诚健华(09969.HK)午后冲高后再度跳水 ,跌幅不断扩大,截至发稿,报14.08港元/股,跌约10.6%。其A股的诺诚健华(688428.SH)同样承压,截至发稿,跌幅为10.69%,报29.83元/股。
消息面,当日中午,诺诚健华公告全资子公司与全球制药巨头礼来签署研发合作及授权许可协议,潜在总金额最高达33.5亿美元。
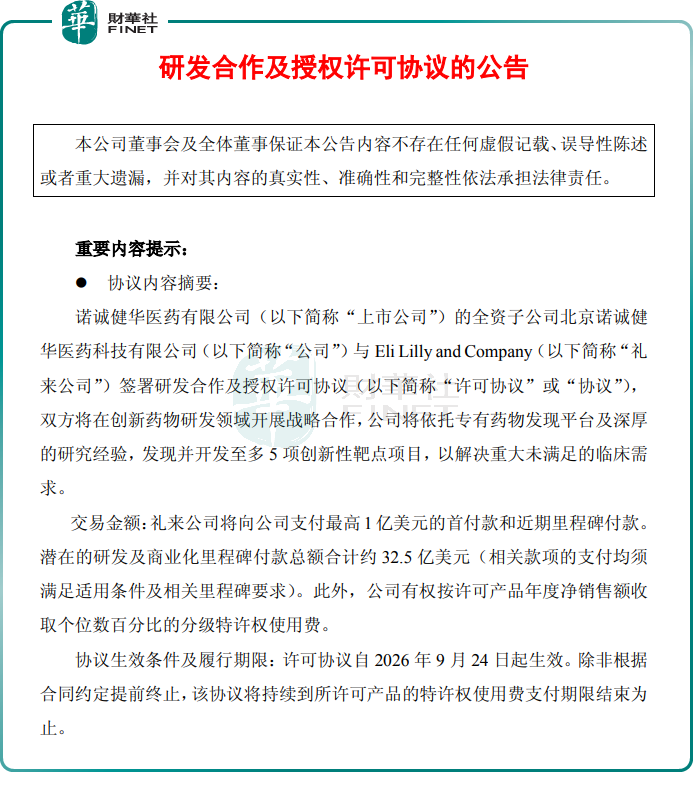
这笔合作的表面条款相当亮眼。根据公告,诺诚健华将依托自有药物发现平台,与礼来共同开发至多5个创新性靶点项目,瞄准尚未满足的临床需求。礼来需支付最高1亿美元的首付款及近期付款,外加最高约32.5亿美元的开发及商业化里程碑付款,公司还可按许可产品年度净销售额收取个位数百分比的分级特许权使用费。
但这笔业内瞩目的大单却未能提振股价,反而遭遇“利好出尽”式抛售。市场用脚投票的背后,有多方面的顾虑:
首先是短期涨幅过大后的获利了结压力。就在前一交易日,诺诚健华A股股价处于历史高位,年初迄今累计上涨超45%;港股自6月初以来累涨超4成,9月14日至9月23日的8个交易日内累涨超16%,港股通资金与内资资金的连续推升,市场已积累大量获利盘。
其次,首付款比例偏低削弱了交易的“含金量”感受。33.5亿美元的总金额看似惊人,但其中真正确定到手的首付款仅为1亿美元左右,占总额不到3%。剩余32.5亿美元全部是与研发进度、临床推进、商业化销售挂钩的里程碑付款,兑现周期可能长达十年以上,且存在极高的失败概率。对于刚创历史新高的股价而言,这种“远期期权式”的交易结构,不足以支撑更高的估值预期。
此外,板块性回调放大了个股跌幅。当日港股创新药板块整体走弱,资金集体出逃,叠加诺诚健华自身的利好兑现抛压,共同造就了近10%的单日大跌。
拉长时间看,诺诚健华与礼来的合作依然具有战略价值。作为国内BTK抑制剂领域的头部企业,奥布替尼的商业化已进入收获期,而此次与礼来的靶点合作,本质上是对公司早期研发平台价值的一次外部验证。礼来选择与诺诚健华合作而非其他CRO或Biotech,本身就说明其药物发现平台的技术能力获得了跨国药企认可。
当前,短线催化已经落地,后续仍要看诺诚健华在合作靶点上的真实研发进展,以及奥布替尼的销售放量能否持续兑现业绩。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。诺诚健华凭借在创新药领域的领先地位和持续的业绩兑现,具备冲击第十三届港股100强综合实力100强的潜力。
作者|瓶子
编辑|Jasmine
暂无评论