
民主党在美国中期选举中取得压倒性胜利,这也意味着数据中心扩张进程可能受到限制的风险上升,引发投资者对AI投资前景的担忧,一场AI抛售潮席卷了全球市场,包括纳斯达克指数、韩国股市等多个市场大幅下挫。而中资股则逆势向上,凸显出在投资者重新评估AI交易的背景下,中资股作为多元配置选择的潜力。中资股的相对韧性有望为其带来追赶北亚其他股市的机会,或可成为投资者的避风港。
同时,中资股获得更大力度的本土政策支持提供了额外的催化因素。近期,中国人民银行将股票回购增持再贷款利率从1.25%下调至1%,该政策也已转为一项长期安排,从而降低了上市公司及有意增持股份的大股东的融资成本。这些措施与2024年9月出台的政策一脉相承,但更多是对现有政策工具的渐进式扩展,而非像当时那样推出大范围、超预期的刺激措施。
科技板块居中国板块计分卡榜首
尽管近期AI行情逆转引发抛售,但中资科技板块仍位居我们最新的中国板块计分卡榜首,这主要得益于过去一段时间的回调改善了其估值水平,且并未削弱盈利趋势或盈利预测修正的广度。
同时医疗保健和金融同样凭借较强动能位列第一梯队。医疗保健板块拥有自身特有的增长动力,而金融板块可提供稳定的股息收益,还受益于较为有利的盈利预测修正。
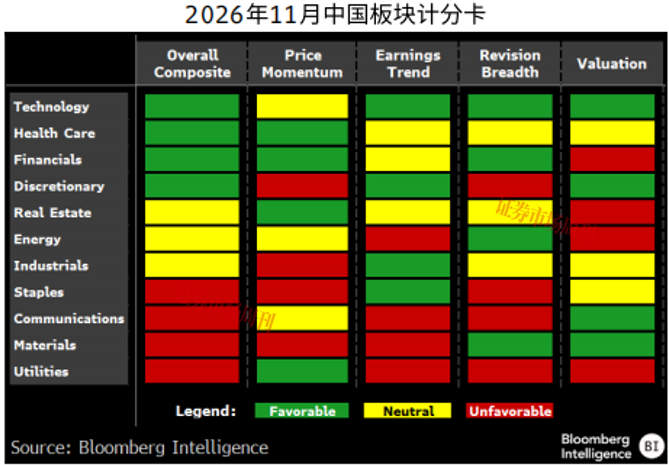
上季度的领先板块则出现了更明显的逆转。随着价格动能消退,能源和材料板块的排名下滑;其中材料板块的盈利趋势减弱,导致其跌至计分卡最低一档。与之相反,房地产曾长期徘徊于计分卡底部,但现已升至中游。这是因为近期房地产市场刺激措施以及一线城市住房市场的企稳迹象为该板块提供了一定支持,不过盈利和估值评分仍不乐观。
中国指数盈利预测下修范围扩大
材料板块计分卡下调较大
整体来看,彭博分析师对MSCI中国指数的盈利预测总体仍偏向下修,近几个月多数板块的预测遭下调。随着金银价格下跌以及中国锂产品市场疲软,材料板块的盈利预测下调幅度位居前列,这也令该板块从计分卡最高一档跌至最低一档。
能源、医疗保健和信息技术是近期少数盈利预测获得上调的板块。中东局势存在不确定性,油价维持高位可能继续利好能源板块;而强劲的研发管线和有利的政策为医疗保健行业盈利提供支撑;信息技术方面,全球AI交易的波动并未扰乱更广泛的AI基建或相关订单,这为硬件股提供支持,尤其是A股硬件股。消费互联网行业的盈利预测调整依然疲弱,反映出大型科技企业资本支出上升带来的压力。
估值整体收缩 消费和通信垫底
从估值来看,经历了过去一段时间的调整,MSCI的估值显著走低。整体来看,MSCI中国指数目前的预期市盈率约为9.5倍,低于两个月前的约10.7倍。随着众多板块的估值收缩,指数估值已跌回五年均值以下。非必需消费品和通信板块目前的估值接近各自五年区间的低端,信息技术板块的估值也大幅走低。
此次下跌缓解了估值压力,但疲弱的盈利预测调整可能限制短期估值重估空间。这一点对非必需消费品和通信板块尤为重要,因为两者的估值本已处于低位,估值倍数却进一步下滑。鉴于这两个互联网企业占比较高的板块持续面临盈利压力,MSCI中国指数要实现更持久的估值重估,或仍有赖于基本面前景改善。由于缺乏盈利缓冲,第四季度的政策支持对大盘而言也变得愈发重要。
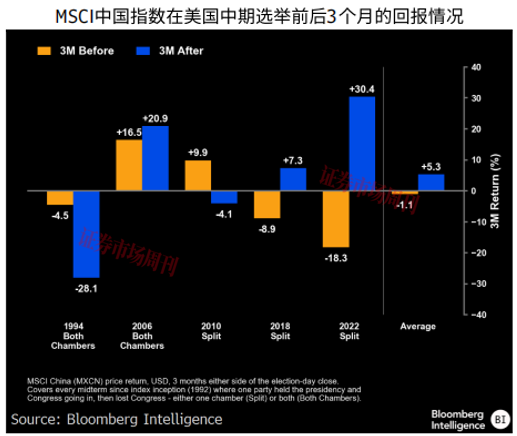
不过数据方面则显示出向好的依据。根据彭博行业研究的数据,MSCI中国指数的回报在美国中期选举前后有较大的差异。平均而言,过去22年中,中期选举前三个月,MSCI中国指数平均下跌1.1%,而在美国国会控制权易手后的3个月平均回报超5%。
(本文已刊发于11月14日出版的《证券市场周刊》。本文系彭博行业研究资深股票策略师原创供稿。文章仅代表作者个人观点,不代表本刊立场。)
暂无评论