
10月7日,港交所披露江苏瘦西湖文化旅游股份有限公司(以下简称“瘦西湖文旅”)聆讯后资料集。这家由扬州水韵与园林景致托举起来的文旅企业,正式走到港股市场门前。
瘦西湖文旅并非资本市场的新面孔。公司股份曾于2017年5月在新三板挂牌,股份代号871343;今年3月,其向港交所递交上市申请。若后续完成发行上市,港股市场将迎来一家风格颇为鲜明的地方文旅运营商:它不靠大规模复制门店,不讲全国铺网故事,而是把生意锚定在扬州最有辨识度的水系、园林与运河文化之上。
这也是瘦西湖文旅最值得玩味之处。它的看点,既在“瘦西湖”三个字所代表的城市名片,也在水上游览所带来的稳定现金流;它的短板,同样清晰地藏在这张名片背后——区域过于集中,收入半径有限,未来能否把一湖烟水写成更长的资本故事,仍要交给经营数据回答。
核心生意:把扬州装进船票里
瘦西湖文旅的商业模式并不难理解:游客来到扬州,看瘦西湖、游古运河,公司则在核心水域提供水上游船观光、观光车及管理服务。水面、码头、线路、讲解、夜游、演艺与交通接驳,共同组成它的收入来源。
根据聆讯后资料集,公司是一家总部位于江苏扬州的国有水上游览服务提供商,主要在蜀冈—瘦西湖风景区及古运河区域运营水上游船观光服务,并配套提供观光车服务和管理服务。弗若斯特沙利文数据显示,按2025年船票销售额计,瘦西湖文旅在江苏省水上游览服务市场排名第二,约占18.5%的市场份额;在中国水上游览市场排名第十。
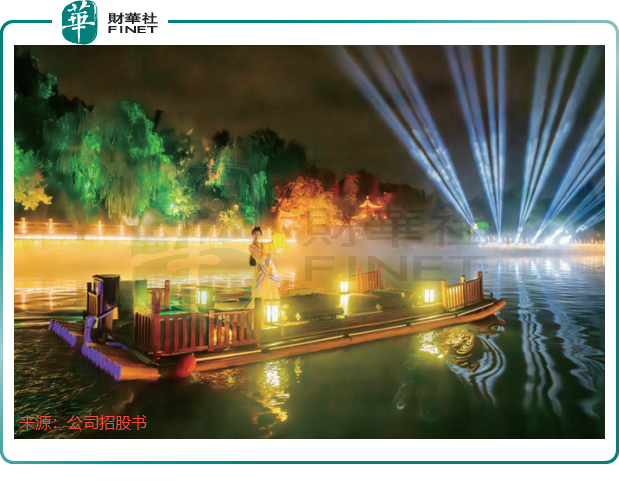
这类生意最怕没有入口,也最怕入口不稳。瘦西湖文旅恰恰握住了较关键的准入资源。公司拥有蜀冈—瘦西湖风景区水上游船观光20年独家经营权,期限自2015年9月10日至2035年9月9日;观光车服务20年独家经营权,期限自2022年8月1日至2042年7月31日。与此同时,公司在古运河区域为全长26.55公里古运河水上观光路线当前唯一合法运营者,无明确届满日期。
这意味着,在扬州最具辨识度的水上旅游场景中,公司并非普通服务商,而是拥有稳定经营资格的核心运营主体。这样的安排为其收入和利润提供了较强托底,也减少了同一区域内的直接竞争。
但也正因如此,瘦西湖文旅不是一个可以轻易“搬走”的模型。它深深嵌在扬州的地理、历史和公共资源之中。优势来自本地,边界也来自本地。
八成收入来自游船,高利润率背后有两面性
从财务数据看,瘦西湖文旅是一家小而赚钱的公司。
2023年至2025年,公司收入分别为1.09元(人民币,下同)、1.11亿元及1.41亿元;同期净利润分别为4643.0万元、4288.4万元及5199.0万元。2026年上半年,公司收入为8322.7万元,净利润为3676.9万元。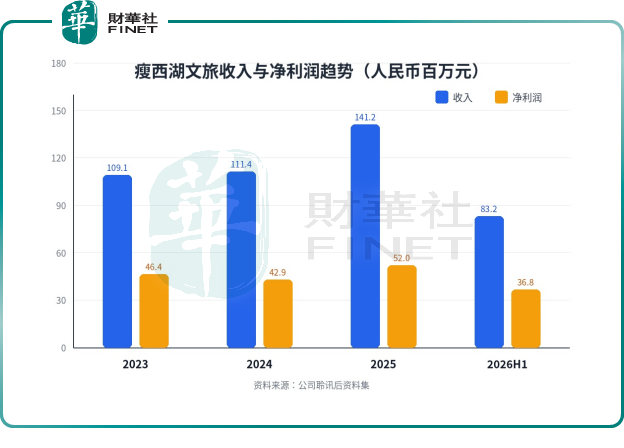
利润率表现更能说明问题。2023年至2025年,公司毛利率分别为59.0%、54.4%及58.2%,2026年上半年进一步升至63.9%;净利率则分别为42.6%、38.5%、36.8%及44.2%。在文旅行业,这样的盈利水平并不常见。其背后既有核心景区客流带来的自然转化,也有独家经营安排降低竞争消耗后的经营效率。
不过,漂亮的利润率并不等于没有隐忧。瘦西湖文旅的收入过于集中于水上游船业务。2023年至2025年及2026年上半年,水上游船观光服务收入占总收入比重分别为87.2%、86.2%、83.7%及86.0%。换言之,公司几乎仍是一门“游船生意”。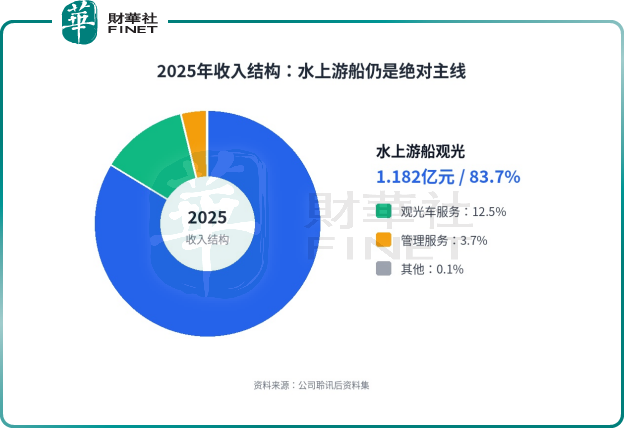
这种集中有好处:主营业务和模型很清晰,投资者一眼能看懂。它也有坏处:一旦客流、天气、景区热度或游客偏好出现波动,业绩缺少足够多的缓冲垫。
聆讯后资料集提到,2026年上半年公司总收入同比减少约1.5%,主要由于频繁降雨及高温对游客流量造成不利影响,导致水上游船观光服务及观光车服务收入下降。
值得注意的是,公司并未停留在传统观光船票上。2024年10月推出的大运扬州游船演艺,是其产品升级中较有分量的一笔。该项目2024年收入为338.6万元,2025年迅速增至2948.9万元,2026年上半年为1809.1万元。传统游船看风景,演艺游船讲故事;前者满足到此一游,后者尝试提高客单价和停留时间。
瘦西湖文旅若能持续把水面、园林、古城与运河文化编织成更丰富的夜游、主题游和沉浸式体验,收入结构就有机会从“卖票”向“卖体验”再进一步。
现金流稳定,但成长半径仍待打开
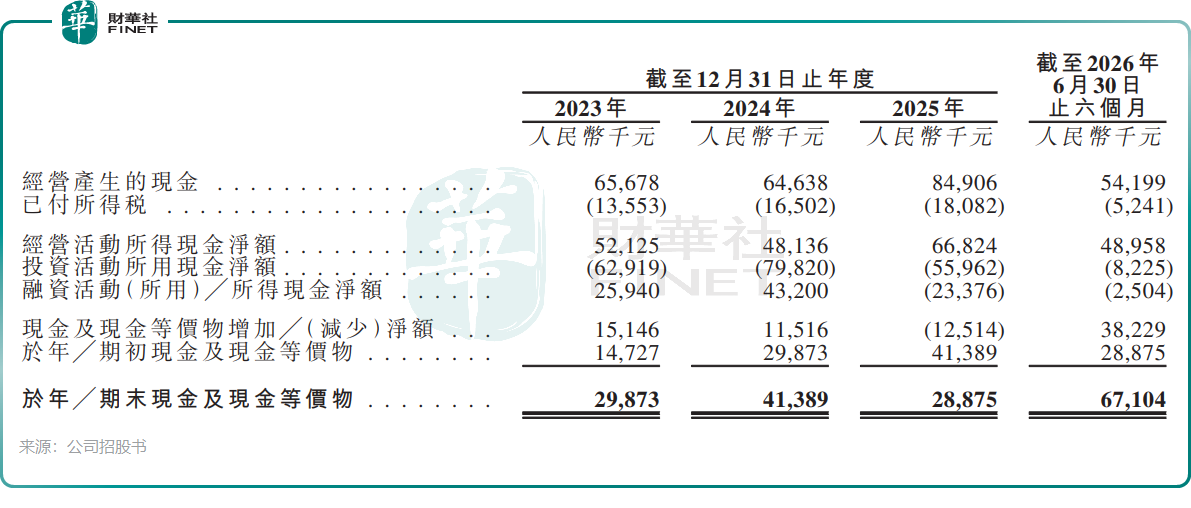
瘦西湖文旅另一个优点,是现金流相当充裕。2023年至2025年及2026年上半年,公司经营活动所得现金净额分别为5212.5万元、4813.6万元、6682.4万元及4895.8万元;截至2026年6月30日,公司现金及现金等价物为6710.4万元。
对一家收入规模不大的文旅运营商而言,这样的现金回款能力,是其赴港叙事中较扎实的一环。
文旅行业在过去几年经历了剧烈起伏,市场早已不再只为“复苏”二字买单。相比一时客流反弹,港股投资者更关心三件事:收入能不能稳住,利润能不能留住,新增项目能不能撑起第二曲线。
瘦西湖文旅的第一题答得尚可。扬州文旅资源有底盘,瘦西湖和古运河具备长期吸引力,公司又掌握核心场景经营权,基本盘并不松散。第二题也有支撑,较高毛利率、净利率和经营现金流,说明其商业模式并非“热闹不赚钱”。
真正难的是第三题。公司管理服务收入仍小,2026年上半年为257.7万元,占总收入3.1%。此外,观光车服务能补充体验链条,却难以单独改变收入版图。至于将水上游览运营、夜游策划、景区管理能力输出到其他城市或景区,逻辑上可行,但目前还未形成足够强的规模证明。
区域型文旅公司的尴尬正在于此:资源越独特,越难复制;故事越地方化,越要解释如何长大。瘦西湖文旅可以凭扬州出圈,却不能只靠扬州想象未来。
公司拟将上市募集资金用于在瘦西湖水域策划更多水上创新沉浸式项目、在扬州开发新的水上游览线及项目、拓展管理与服务业务组合、持续资产升级以及补充营运资金。这些方向并不激进,更多是围绕既有能力做深。但对于资本市场而言,做深能提高盈利质量,做宽才可能打开估值弹性。
港股要看的,不只是“瘦西湖”这张名片
瘦西湖文旅通过聆讯,给港股市场带来一个颇具辨识度的样本:它没有高科技公司的想象力,也没有连锁消费品牌的扩张速度,却有地方文旅资源、稳定利润和一条已经跑通多年的水上游览业务线。
这种公司适合用更冷静的眼光看。它的优点不是爆发式增长,而是经营场景清晰、现金流较好、核心区域准入门槛较高;它的风险也不复杂,主要在于业务集中、区域依赖、天气与客流扰动、经营权期限以及异地复制能力不足。
尤其是经营权问题,既是支撑,也是时间表。蜀冈—瘦西湖风景区水上游船观光独家经营权至2035年9月9日,观光车经营权至2042年7月31日,古运河区域经营权则无明确时间限制。不同期限对应不同现金流稳定性,未来续期安排、政府规划、景区政策和城市文旅发展方向,都会影响市场对公司长期价值的判断。
从更大的背景看,国内旅游消费正在从“报复性出行”转向“体验分层”。游客愿意为好内容付费,但不再只为景区名气买单。夜游、演艺、研学、亲子、社交传播、智慧导览,都在重塑传统景区的商业结构。瘦西湖文旅若只是守着船票,天花板清晰可见;若能把船票变成文化消费入口,把水上线路变成城市体验剧场,其成长曲线才可能更有余味。
一湖烟水,可以养出一门好生意;但资本市场要看的,是这门生意能否越过湖岸。瘦西湖文旅已走到港股门前,接下来需要证明的,不只是扬州风光有多美,而是这份风光能否持续转化为利润、现金流与更宽的商业半径。
作者|松间月
编辑|Danna
暂无评论