
11月13日,创梦天地(01119.HK)大涨12.7%,报0.355港元/股,成交额仅约251万港元,总市值约8亿港元。
催化来自前一日晚间的一份关联交易公告。2026年11月12日,深圳创梦天地与腾讯计算机重续2024年框架协议,订立2027年推广合作、产品及服务购买、游戏合作三项框架协议。
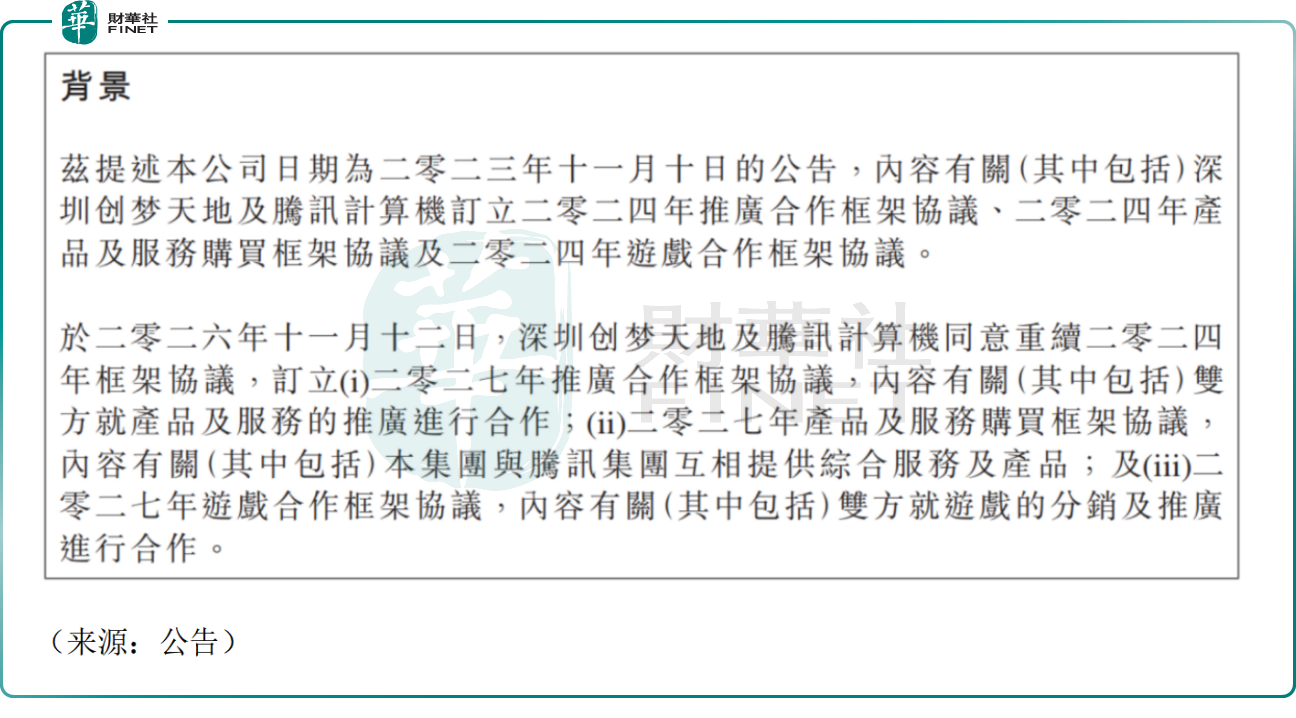
新意藏在条款里。2027年至2029年,公司拟向腾讯集团提供AI模型调用、Token及其他云技术服务,相关供应交易的建议年度上限均为人民币4.2亿元,三年合共12.6亿元。另一份公告同步落地:创梦天地全资香港子公司与腾讯海外子公司腾讯云国际达成一笔约2600万元的Token云服务合作——前者是未来三年的持续关联交易安排,后者是已披露的具体项目,一虚一实,指向同一个方向。
从业务逻辑看,这个转身有其合理性。创梦天地的主业是游戏发行与运营,收入依赖产品周期,波动大;把已有的云资源与模型调用能力对外输出,是把成本中心变成收入项,路径短、投入小。但腾讯体系内的AI与云服务供应商并不稀缺,4.2亿元的上限要变成实际流水,取决于创梦能否拿到具体场景——游戏发行侧的用户增长、投放优化、内容生成,是最可能先落地的三个方向。
从会计角度,AI模型调用与Token属于可复制性强、单价下行的服务,毛利率取决于采购成本与自研比例;若创梦主要转售腾讯的算力,毛利空间会被上游定价挤压,收入做得越大,利润率可能越薄。
从历史看,创梦与腾讯的合作已延续多年,此前的框架协议主要覆盖游戏代理与推广;本次把AI模型调用与云服务纳入,是合作范围的一次实质扩展。
港股对这类框架协议的定价有过先例。过去几年,多家小市值公司与大型平台订立合作框架后,短期股价大涨。
流动性风险必须直说。该股今日成交额约251万港元,市值仅8.0亿港元,属典型细价股;0.355港元的股价,少量资金就能把价格推离价值区间,退出通道同样狭窄。炒作风险需谨慎,AI叙事能否推动公司持续反弹,仍有不确定性。
值得一提的是,创梦天地依托与腾讯的长期合作基础,由游戏主业向AI云服务、Token供给延伸,在业务创新、产业协同方面具备看点,契合港股100强评选对企业创新能力的考察方向。但也要看到,本次仅为框架协议上限,实际落地收入、毛利水平仍存在不确定性,叠加公司市值偏小、流动性偏弱,业务兑现情况仍是百强评估中需要持续跟踪的变量。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(https://www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
作者|飞鱼
编辑|Jasmine
暂无评论