
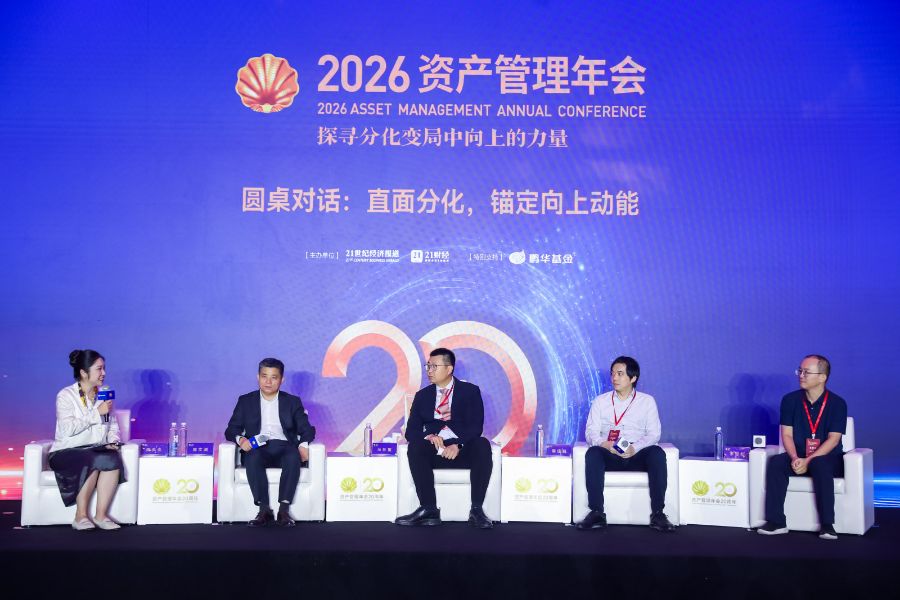
9月12日,由21世纪经济报道主办、上海浦东发展银行联合主办的“2026资产管理年会”在上海隆重举行,本届年会以“AI浪潮与大资管高质量发展”为主题。
当天下午,在平行主题论坛二的第二场圆桌对话中,浙银理财多策略投资部及权益投资部负责人周文渊、国联证券资管总经理助理兼投资研究负责人马任重、贝莱德建信理财多资产投资部负责人屠佳毅、康曼德资本联席研究总监李俊松同台讨论,围绕行情结构性分化的成因与持续时间、AI产业链的景气与拥挤、极致结构化行情下的资产配置等话题展开交流。
今年以来,A股呈现“指数结构性走强、个股大面积走弱”的鲜明特征。马任重认为,结构性分化源于产业结构本身,向上的力量由“AI资本开支+全球电力建设投资”两条主线构成,向下的力量则是内需偏弱的其他行业。李俊松判断,市场正从单边行情进入“再平衡阶段”,内需是最大短板,若政策加码,内需与红利资产性价比将上升。屠佳毅则建议接下来对A股仍维持相对均衡的配置,耐心等待催化剂来驱动市场上行。
 分化源于产业结构
“结构型分化不是市场交易出来的,市场交易展现的是‘果’而不是‘因’。”马任重开门见山。他认为,结构型分化是全球普适性现象,源于产业结构本身,是产业趋势发展的必然结果,资本市场的定价只是这一趋势的放大反应。短期看,分化继续扩大可能是必然趋势;中长期看,更适配的社会治理体系能够缩小分化,使AI驱动的增长具备可持续性。
2026年初,马任重与团队构建了研判全年市场方向的三个支点:AI叙事的可延续性、地缘博弈与冲突、国内物价循环的改善进度。
在他看来,向下的力量来自地缘扰动与内需偏弱。地缘不稳定推升上游价格、压制需求,在国内形成“数据通胀、实际需求偏弱”的组合,中游利润因此受到挤压。
从数据上看,分化已十分明显。上半年70%的工业企业利润集中在上游资源品和中游电子与通信行业;不少传统行业产能利用率同步下行至平均73%的历史低位。而向上力量与向下力量的分野,也直接催生了拥挤交易。6月,A股每日成交额中电子行业占比一度超过58%,美股费城半导体指数的交易拥挤度也一度冲高至其历史87%分位数以上。
市场进入“再平衡阶段”
对于当前市场的位置,李俊松表示,目前主要指数基本回到去年8月底至9月初的水平,横盘的背后,是两股力量的拉扯:一边是AI产业链带动科技成长走强,另一边是内需、地产等传统板块持续承压。他提醒,这种分化并非中国独有,受美伊冲突、美国通胀等因素影响,全球安全资金成本不断攀升,AI资本开支高增速能否持续仍需观察。正因如此,市场可能进入一个“再平衡阶段”。
为何内需偏弱?李俊松提出两点观察:一是去年8月起,中国社融增速已阶段性见顶;二是财政发债速度偏慢,且不少资金用于化债,用于形成实物工作量的资金减少。两者叠加,导致今年内需相对疲弱。若接下来有宽松政策或财政政策加码,今年以来一直被压低的内需类资产、市场俗称的“老登类”资产(如传统蓝筹、消费等)以及红利类资产,可能迎来较好表现,因为这类资产估值已相对便宜。“在这个阶段,做平衡配置是性价比更高的选择。”
房地产方面,李俊松从人口结构出发判断,房地产中期或已见底。2021年以来的调整,本质上是70后、80后购房需求见顶所致,但2000年后到疫情前出生的人口每年稳定在1600万至1800万,对应约800万至900万家庭,按每户购买70至90平方米计算,每年刚需约7亿至8亿平方米,而去年全国销售面积已降至7亿多平方米,接近刚需下限。
AI景气尚未逆转,但将进入分化期
针对市场对AI景气度与资本开支可持续性的担忧,马任重从四个角度给出判断。需求端,AI的广度与深度仍在高速扩张。随着AI智能体的普及,token使用需求迎来指数级增长。
供给端,AI硬件产能增速远落后于需求增速,光刻、存储等领域扩产周期至少3年,短期供需错配很难扭转。
资本开支端,即便考虑开源模型带来的价格竞争,AI数据中心投资的ROIC(投入资本回报率)仍将保持在年化20%以上,区间在20%至50%,头部云厂商仍有较强的加杠杆意愿。
战略意义层面,AI资本开支的安全和战略意义同样突出,最近欧洲也在规划近8000亿欧元的多年期AI资本开支计划。马任重同时提示,明年头部云厂商的资本开支来源将由自由现金流更多转向融资,美国市场AI资本开支相关融资规模预计达1.3万亿至1.5万亿美元,因此全球宏观流动性是明年全球科技资产表现最主要的约束。
李俊松并未否认AI产业趋势,但强调要分阶段看。他认为,AI对经济的影响可能分两步:第一步是投资拉动,算力中心、芯片、电力等领域的资本开支创造需求,带来“通胀效应”;第二步是效率提升后替代人工,若就业和收入受损,总需求反而下降。这时风险就会比较大,直到AI产生的效率提升与整个经济的“需求收缩”相抵消,并与传统产业之间形成均衡。落到具体配置,他表示AI产业趋势未逆转,但可能还是会进入分化期,不再是全面普涨,后续配置将更重视实际的业绩落地。同时,交易拥挤度是重要的风控指标,最拥挤的地方要提前减仓。
极致行情下如何平衡:横向配置平抑波动
在极致结构化行情下,如何既不错过主线,又控制回撤,已成为机构绕不开的必答题。
马任重认为,资管机构首先要区分为客户提供的产品是投资工具还是解决方案。工具类产品需要有明确的基准和偏离控制;解决方案类产品则要直接为一类客户解决收益范围与风险容忍范围的问题,路径有三:一是资产横向类别延展,利用不同大类资产间的宏观对冲属性平抑波动;二是结合量化方法跟踪各资产间相关性变化,及时避免极端事件造成的相关性共振回撤;三是强化研究体系的实用性。
他还提到,今年A股与美股的相关度大幅上升,港股与韩日等市场之间也形成较强的流动性互吸效应,负相关程度有所增加。这意味着,单纯依靠多市场分散的有效性在短期维度上正在减弱,更需要真正的大类资产横向延展。
屠佳毅则从产品定位出发作出分享。“固收+”理财是目标导向型产品,本质是在限制波动率的前提下努力实现收益目标,不太需要刻意与同业产品进行比较,极致分化行情下因担心短期业绩跑输而不得不增加主线敞口的压力也比较低。
在他看来,这类目标导向型产品的投资框架由战略资产配置、战术资产配置与择券三个层次构成,并需在框架内为各层次设定明确的风险预算,例如收益目标为4%时,预期各部分分别贡献多少,均须事先制定计划。
“在这一框架下,投资决策不易被追高情绪裹挟。”他强调,虽然无法预判极致行情何时逆转崩塌,但可以确定一旦崩塌,往往伴随三到四个标准差的剧烈变动,因此当观察到拥挤度不断提高时,会压降拥挤度较高的敞口。
静待催化剂驱动上行
展望后市A股走势,屠佳毅认为,从中短期来看,科技板块可能更需要业绩兑现才能带来进一步上行,而消费类内需股则有可能在政策刺激出台时迎来一波估值驱动的上涨。“作为资管机构,我们并不刻意博弈某一方向,而是维持相对均衡的配置。下半年,估值提升和业绩兑现两类因素均有可能出现,还是耐心等待催化剂来驱动市场上行。”
李俊松则表示,当前最大的宏观经济矛盾是内需偏弱,而政策尚未强力发力。随着年底和明年开春这一敏感窗口到来,他更愿意布局内需类资产,尤其是“老登类”资产和红利类资产。对于债券,他认为利率偏低,配置性价比不如红利和内需。“当前阶段更需要重新平衡组合,等待政策与盈利的进一步信号。”
谈及后续看好的资产,马任重表示,股票方面看好美股,同时看好黄金与有色金属等商品,并关注债券资产配置,但对美债仍存较大担忧。
暂无评论